大学生のクレカ選びは年会費無料で選ぶな!2026年最新最強カード比較
大学進学や新学期を機に、初めてのクレジットカードを作ろうと考える学生が急増しています。しかし、ネット上の「おすすめ比較」を鵜呑みにして「とりあえず年会費無料だから」という理由だけで選んでしまい、後から本来得られるはずだった数万円分のポイントや手厚い保険特典を逃して後悔するケースが後を絶ちません。
2022年の民法改正による成年年齢引き下げ以降、18歳以上の大学生は親の同意なしでクレジットカードの単独契約が可能となりました。それに伴い、各カード会社はZ世代・大学生ユーザーを獲得すべく、一般カードにはない「学生限定の超高還元プログラム」や「海外旅行特化特典」を激化させています。本稿では、金融業界の最新取材データに基づき、2026年における大学生向けクレジットカードの選び方、審査の裏側、そして損をしないための最適解を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:単なる「年会費永年無料」ではなく、サブスクやコンビニ、海外利用など「自分の支出先で爆発的に還元される学生限定特典」の有無で選ぶのが2026年の鉄則。
- 要点2:アルバイト収入がゼロの大学生でも、割賦販売法の特例措置(限度額30万円以下の少額包括枠)により、世帯年収基準で問題なく審査通過が可能。
- 要点3:日常利用の「三井住友カード(NL)」や「JCB CARD W」、留学・旅行に強い「学生専用ライフカード」「エポスカード」を用途に合わせて使い分けるのが最も賢い戦略。
【2026年最新】「年会費無料だから安心」の落とし穴|学生クレカ選びの決定的な盲点
「年会費がかからないカードなら、どれを選んでも損はしないだろう」――そう考えているなら、今すぐその認識を改める必要があります。現在のクレジットカード業界において、年会費永年無料はもはや標準装備であり、差別化の決定打にはなりません。真の損益分岐点は、「学生という身分だからこそ享受できる特別優遇」をどれだけ回収できるかにあります。
例えば、一般向けの通常還元率が0.5%〜1.0%程度であるのに対し、学生限定の還元プログラムが適用されるカードでは、対象のサブスクリプションサービスや携帯料金の支払いで最大10%相当のポイント還元を受けることが可能です。月々1万円の固定支出がある場合、年間で1万円以上の差が生まれる計算になります。スペックを精査せずに適当なカードを発行することは、実質的に毎年数万円の現金を捨てているのと変わりません。
さらに、海外留学や卒業旅行を控えている学生にとって見落とせないのが「海外旅行傷害保険の適用条件」です。以前はカードを所持しているだけで保険が適用される「自動付帯」が主流でしたが、現在では旅行代金や交通費のカード決済が必要な「利用付帯」への移行が進んでいます。現地の急病で数百万円の治療費請求が発生した際に、「保険が使えなかった」というトラブルに直面しないためにも、スペックの表面だけにとらわれない緻密な見極めが求められます。

【2026年最新 大学生クレカ比較】主要5大カードのスペック徹底検証
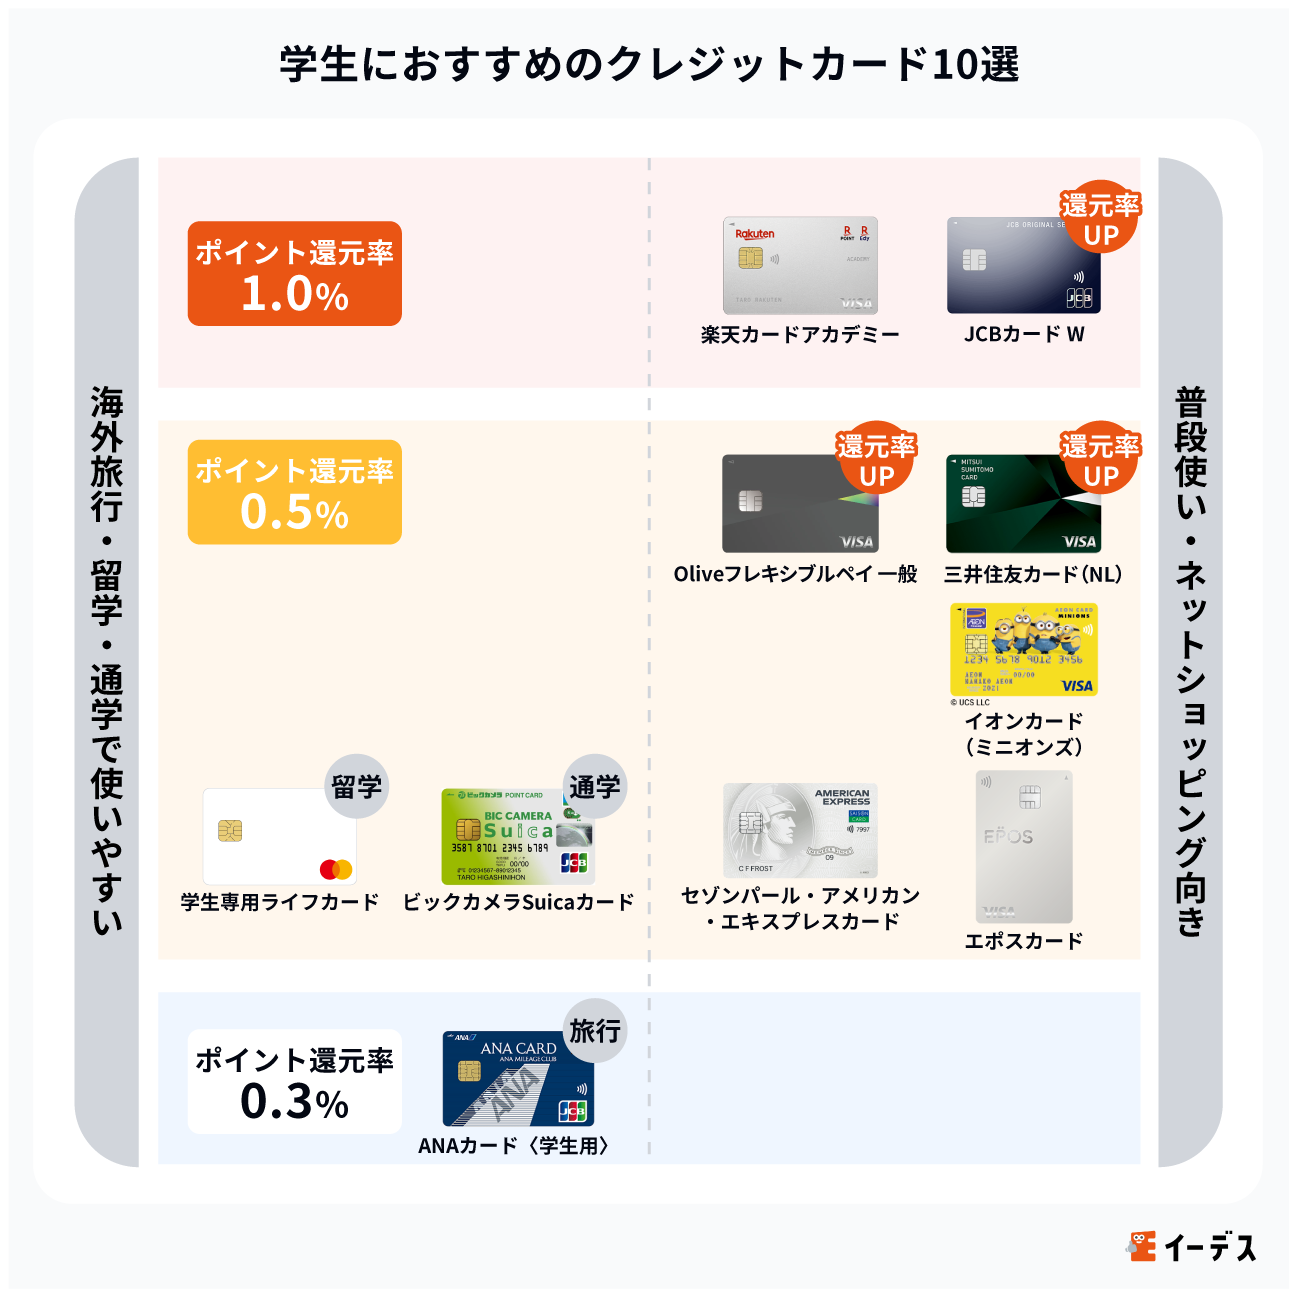
大学生からの支持が圧倒的に厚く、取材や各種統計データからも実用性の高さが実証されている主要5銘柄を、客観的な数値データをもとに比較検証します。
| カード名称 | 基本・最大還元率 | 学生特化特典・付帯保険 | 編集部の総合評価 |
|---|---|---|---|
| 三井住友カード(NL) | 0.5%〜最大20% (対象店舗のスマホタッチ決済等) | 学生ポイント(対象サブスク最大10%、携帯料金最大2%、分割手数料全額キャッシュバック) | 普段使い・サブスク決済における学生最強の筆頭候補。ナンバーレスでセキュリティも最高峰。 |
| JCB CARD W | 常時1.0%〜最大10.5% (39歳以下限定入会) | Amazon(2.0%)、スターバックス(最大10.5倍)等で驚異の高還元。最高2,000万円の海外旅行保険。 | どこで使っても1.0%還元の安心感。ネット通販やカフェ利用が多い学生に最適。 |
| 楽天カード | 常時1.0%〜3.0%以上 (楽天市場SPU等) | 楽天学割との併用可能。楽天ペイ連携で街の利用も1.5%還元。海外旅行傷害保険(利用付帯)。 | 圧倒的なポイント使いやすさ。楽天経済圏ユーザーなら迷わず選んで間違いのない1枚。 |
| 学生専用ライフカード | 0.5%〜1.5% (誕生月はポイント3倍) | 海外利用で3%キャッシュバック(年間最大10万円)。最高2,000万円の海外旅行保険が自動付帯。 | 留学・海外旅行を計画する学生の必携カード。自動付帯の海外保険と3%キャッシュバックは破格。 |
| エポスカード | 0.5%〜2.5% (マルイで年4回10%OFF) | 海外旅行傷害保険(利用付帯だが疾病治療最大270万円と高水準)。全国約1万店舗での優待割引。 | 即日店頭受け取り対応。海外での医療費補償が非常に手厚く、サブカードとしても極めて優秀。 |
【実態検証】利用者の生の声と現場目線で見えた各カードのリアル
カタログスペックだけでは見えてこない、実際の使い勝手やユーザーの評価を取材しました。大学生コミュニティやSNS上でのリアルな証言を交えながら、主要カードの強みと注意点を深掘りします。
三井住友カード(NL):サブスク&スマホ決済の還元率が圧倒的
「三井住友カード(NL)」の最大の武器は、学生限定特典である「学生ポイント」です。対象の動画配信サービスや音楽配信サブスクリプションの月額料金を決済すると、通常のポイントに加えて最大10%が上乗せ還元されます。また、主要コンビニやファストフード店等でスマートフォンによるVisaのタッチ決済・Mastercardタッチ決済を利用すると、最大7%〜20%の還元を受けられる仕様が若年層から絶大な支持を得ています。
「毎月支払っているSpotifyとNetflix、LINE MUSICの還元だけで年間数千円分のポイントが勝手に貯まる。カード券面に番号が一切印字されていない完全ナンバーレスなので、サークル活動やバイト先で財布から出しても盗み見される心配がないのが心強い」(都内私立大学3年生・男性の手記より)
JCB CARD W:どこで使っても高還元だが「海外利用」と「年齢制限」に注意
入会資格が39歳以下に限定されている「JCB CARD W」は、基本還元率が常に1.0%(JCB通常カードの2倍)という盤石のスペックを誇ります。Amazonでの決済で2.0%、スターバックスのオンラインチャージで最大10.5%相当のポイントが貯まるため、日常のインフラとして手堅い人気を集めています。
ただし、デメリットとして「国際ブランドがJCBに固定される点」が挙げられます。日本国内ではほぼすべての場所で使えますが、北米や欧州などの海外渡航先では加盟店がVisaやMastercardに比べて限られるケースがあります。また、貯まったOki DokiポイントをそのままAmazonで使うと1ポイント=3.5円相当にレートが落ちるため、高レート(1ポイント=5円相当)で利用するにはdポイントやnanaco、JCBプレモカード等へ交換するひと手間が必要です。
学生専用ライフカード:留学・海外旅行における「最強の防御盾」
在学中のみ発行可能な「学生専用ライフカード」は、海外渡航を予定している学生にとって替えがきかない存在です。事前エントリーの上で海外ショッピングを利用すると、利用総額の3.0%(年間最大10万円まで)が銀行口座へ現金でキャッシュバックされます。
さらに特筆すべきは、年会費無料カードでは極めて希少となった「最高2,000万円の海外旅行傷害保険が自動付帯」している点です。カードを持っているだけで保険が有効となるため、他社の利用付帯カードと組み合わせることで補償額を合算し、海外の法外な医療費リスクに備える防壁として重宝されています。また、誕生月に基本ポイントが3倍(還元率1.5%)に跳ね上がる誕生月特典も見逃せないメリットです。
一般に知られていない審査の真相|アルバイトなしでも通る理由と落ちる盲点
「自分はアルバイトをしておらず収入がゼロだから、審査に落ちるのではないか」――これは、初めてカードを作る学生の多くが抱く最大の誤解です。クレジットカードの審査基準の根幹には、法的な仕組みとカード会社のリスクヘッジが存在します。
アルバイトなし・年収0円でも審査通過する法的経緯
クレジットカードの発行審査は、経済産業省が所管する「割賦販売法」に基づいて行われます。通常、成人に対しては年収から生活維持費を差し引いた「支払可能見込額」の算定が義務付けられていますが、同法には「限度額が30万円以下のクレジットカードであれば、支払可能見込額の調査を省略して簡易的な審査で発行できる」という例外規定(少額包括信用購入あっせん)が設けられています。
カード会社は「学生=現時点では支払い能力が低くても、将来的に優良顧客になる見込み客」と位置づけています。そのため、本人の年収が0円であっても、「同一世帯である親権者に安定した収入があること」を前提に、限度額10万〜30万円の「学生枠」として発行する運用が確立されています。したがって、申込フォームの職業欄には変に嘘をつかず、堂々と「学生(収入0円)」と記載することが審査通過の鉄則です。
18歳成人化と「親の同意」の最新ルール
民法改正により、18歳・19歳であっても法律上の完全な成人として扱われるため、クレジットカード作成時に親権者の同意書提出や電話確認は原則不要となりました。自分自身の名義と判断で契約を締結できます。ただし、カード会社によっては高校生を除く18歳以上を対象としており、高校生の間は卒業年度の3月1日を過ぎるまで申し込めないケースが一般的です。
注意すべき「審査落ち」の決定的な理由と限度額の変更
学生が無収入であっても審査に通る一方で、実際に審査落ちしてしまうケースには明確な原因が存在します。
- スマートフォンの本体代金(割賦払い)の滞納:携帯料金の支払いに本体代金の分割払いが含まれている場合、数ヶ月の滞納があると個人信用情報機関(CICなど)に「異動情報(ブラックリスト)」が登録され、一発で審査落ちします。
- 短期間での多重申し込み:短期間に3枚も4枚も同時にカードを申し込むと、資金繰りに困っていると警戒されて「申し込みブラック」状態になります。
- 本人確認書類や申告情報の不備:実家の住所と一人暮らし先の現住所の不一致、電話番号の打ち間違いなどによる確認不可。
なお、学生カードの初期限度額は通常10万円〜30万円に設定されています。海外留学や引っ越し、学費の支払いなどで一時的に枠を広げたい場合は、各カード会社の会員デスクに申請することで「一時的な限度額引き上げ(増枠)」が可能です。この際、一時的な引き上げであれば親の追加保証なしでスムーズに通ることが多い一方、恒久的な限度額変更には所定の再審査が必要となります。
【大学生 初めてのクレカ 作り方】最短・安全に発行する5つのステップ
トラブルなく、最短で手元にカードを用意するための具体的な発行手順を整理しました。
- 必要書類の準備:運転免許証またはマイナンバーカード、学生証、引き落とし先となる自分名義の銀行口座のキャッシュカード・通帳を手元に用意します。
- オンライン申し込み:各カードの公式サイト(または公式アプリ)から申し込みます。職業欄は「学生」を選択し、アルバイト収入がある場合はその年収見込みを、ない場合は「0万円」と入力します。
- 【要注意】キャッシング枠とリボ払いの設定:審査を最もスムーズに通すため、キャッシング枠は「0円(希望しない)」に設定してください。また、「自動リボ払い(リボ宣言など)」の登録キャンペーンがあっても絶対に選択せず、必ず「1回払い(通常払い)」を選択します。
- 本人確認と口座設定:オンライン上で「オンライン銀行認証」または「スマホでの本人確認書類・顔写真撮影」を完了させると、郵送の手間が省け、最短数分〜数時間でデジタルカードが即時発行されます。
- カードの受け取りと初期設定:物理カードが郵送されたら、裏面の署名欄(サインパネルがある場合)に油性ペンで自署し、専用アプリをダウンロードして利用通知設定や利用限度額のプッシュ通知を有効化します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準とマネーリテラシー
クレジットカードは、適切に活用すればポイント還元や付帯保険によって学生生活の大きな武器となります。しかし、その根底にあるのは「信用(クレジット)」という名の借金契約です。自立した大人として健全なマネー習慣を確立するため、以下の基準で自己適性を判断してください。
大学生クレジットカードをおすすめできる人
- 毎月の支出額や銀行口座の残高をスマートフォンアプリ等で定期的に確認・管理できる人。
- サブスクリプション、オンラインショッピング、交通費などの固定支出を現金からキャッシュレスへ一本化し、効率的に還元を得たい人。
- 海外旅行や語学留学を計画しており、現地の決済手段および手厚い傷害保険を確保しておきたい人。
- 卒業後の本格的な社会人生活に向けて、若いうちから遅延のない良好な信用履歴(クレヒス)を積み上げておきたい人。
慎重になるべき人・利用を制限すべき人
- 「手元に現金がなくても買い物ができる」という錯覚に陥り、身の丈に合わない高額な買い物をしてしまいがちな人。
- 口座残高の確認を怠りがちで、支払期日までに引き落とし口座へ資金を準備する管理が苦手な人。
- リボ払い(リボルビング払い)の手数料の恐ろしさを理解しておらず、分割払いを安易に多用してしまう人。
クレジットカードの金利手数料(特に年利15.0%前後に達するリボ払い)は、行動経済学で言う「双曲割引(将来の大きな損失よりも目先の小さな利得を過大評価してしまう心理)」の罠そのものです。「一括払いで支払えないものは、そもそも買わない」というシンプルな心理的バウンダリー(境界線)を厳格に維持できるかどうかが、賢いクレカ利用の絶対条件となります。
【大学生 クレカ おすすめ】に関するよくある質問(FAQ)
Q1:アルバイトをしていない無収入の大学生でも本当に審査に通りますか?
A1:通ります。割賦販売法の特例措置により、限度額30万円以下のクレジットカードであれば、本人の年収ではなく保護者(世帯)の経済状況を背景にした「学生枠」として簡易審査が行われるため、年収0円の申告でも問題なく発行されます。
Q2:18歳・19歳ですが、親に内緒でクレジットカードを作ることは可能ですか?
A2:法律上は成年であるため、親の同意書なしで単独契約が可能です。ただし、カードの受取時に本人限定受取郵便が実家に届く場合や、引き落とし口座の管理状況によっては親に知られる可能性があります。一人暮らしの住所で申し込めば、物理的に実家へ通知がいくことは原則ありません。
Q3:大学生におすすめの「2枚持ち」の最強の組み合わせは?
A3:日常使いと高還元を兼ね備えた「三井住友カード(NL)[VisaまたはMastercard]」をメインカードにし、旅行保険と還元率1.0%のカバー役として「JCB CARD W」または海外保険が充実した「学生専用ライフカード」をサブカードとして併用するのが、互いの弱点を完全に補い合う最強の布陣です。
Q4:クレジットカードを作ると就職活動や将来のローンに影響はありますか?
A4:期日通りに毎月しっかり支払っていれば、「期日を守る優良な顧客」としての信用情報(クレヒス)が蓄積され、将来住宅ローンや自動車ローンを組む際に有利に働きます。逆に、数ヶ月の支払い遅延や滞納を繰り返すとブラックリストに載り、将来のローン審査やカード発行に大きな悪影響を及ぼします。
まとめ:2026年の学生生活を最適化するクレジットカード選びの鉄則
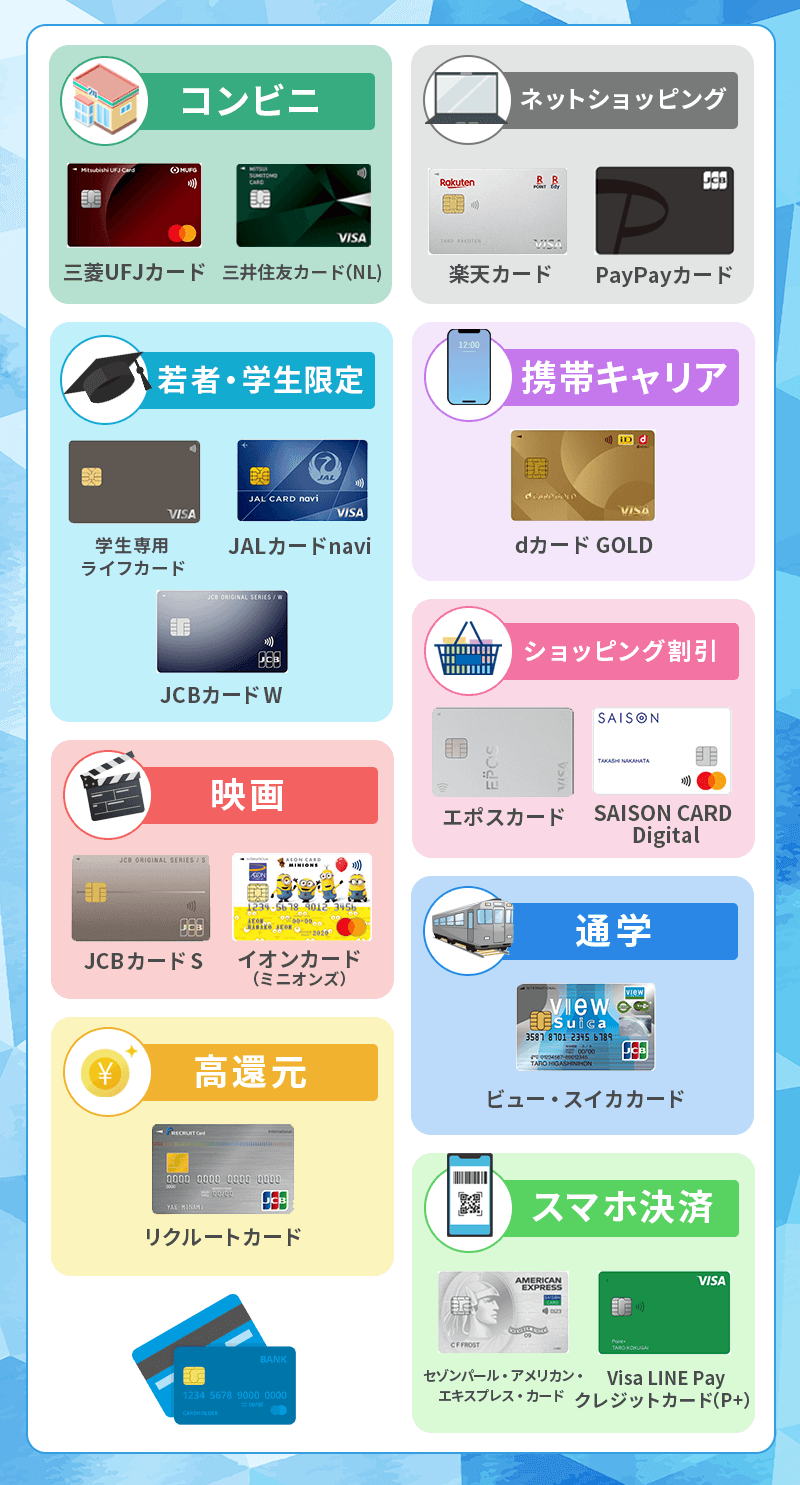
大学生のクレジットカード選びは、単なる決済ツールの選択にとどまらず、社会人としての金融リテラシーを磨く第一歩です。「年会費無料」という言葉だけに惑わされることなく、自分のライフスタイル(サブスク利用、コンビニ利用、ネット通販、海外渡航など)に合致した優遇特典を備えたカードを選択することが、最大の経済的メリットを生み出します。
まずは、日常の固定費で圧倒的な還元を誇る「三井住友カード(NL)」や「JCB CARD W」、あるいは海外利用に特化した「学生専用ライフカード」など、明確な目的を持った1枚を手に入れてみてください。そして、必ず「1回払い」を原則とし、アプリでの支出管理を徹底しながら、賢く安全なキャッシュレスライフをスタートさせましょう。 (出典: 大学生 クレカ おすすめ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。