ふるさと納税の控除はいつ戻る?所得税・住民税の仕組みと確認手順
ふるさと納税を寄附したものの、「銀行口座に現金が振り込まれない」「給与明細を見ても手取りが増えていない」と不安を抱いた経験はないでしょうか。総務省の調査でも寄附受領実績は年々拡大を続けていますが、その一方で「控除の実態や減税されるタイミングが分からない」という相談が税理士や自治体窓口に後を絶ちません。
実は、ふるさと納税による税金の戻り方は「ワンストップ特例制度」を利用するか「確定申告」を行うかによって、還付・控除のルートも時期も全く異なります。本稿では、税制の基本構造から住民税決定通知書を使った正確な控除額の確認手順、さらに住宅ローン控除との併用時の注意点まで、現場の税務実務を踏まえて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ワンストップ特例は「全額が翌年の住民税から減額」、確定申告は「所得税の口座還付+住民税の減額」に分かれて控除される。
- 要点2:住民税の減額は寄附翌年の6月支給分の給与から反映され、自治体から届く「住民税決定通知書」で確認できる。
- 要点3:確定申告を行うとワンストップ特例は無効化されるため、医療費控除などで申告する際は寄附金控除の再入力が必須となる。
【仕組み解剖】ふるさと納税で税金はどう引かれる?自己負担2000円のカラクリ
ふるさと納税は「寄附」という名称ですが、実質的には「本来納めるべき税金の先払い(前払い)」です。自治体へ寄附した金額のうち、2,000円を超える部分が所得税および住民税から差し引かれる設計になっています。
税金が控除される基本的な算出式は以下の3層構造で成り立っています。
① 所得税からの控除(還付):
(ふるさと納税の寄附金総額-2,000円)× 所得税率(5%〜45% + 復興特別所得税)
② 住民税からの基本控除:
(ふるさと納税の寄附金総額-2,000円)× 10%(都道府県民税4%+市区町村民税6%)
③ 住民税からの特例控除:
(ふるさと納税の寄附金総額-2,000円)×(100%-10%-所得税率)
このように、所得税率に応じた控除が行われた後、引ききれなかった残額が「住民税特例控除」として住民税から手厚く差し引かれます。その結果、上限額の範囲内であれば最終的な実質自己負担額が2,000円にとどまる仕組みです。ただし、この計算は「ご自身の控除限度額内であること」が大前提となります。

ワンストップ特例と確定申告の違い|控除ルートと反映スケジュールの全貌
控除の戻り方で最も混乱が生じやすいのが、申請方法による「還付・減額ルートの分岐」です。利用する手続きによって、お金が戻る場所もスケジュールも根本から異なります。
会社員に人気の「ワンストップ特例制度」を利用した場合、所得税からの還付は発生しません。控除額の全額が「翌年6月以降に納める住民税からの減額」として処理されます。毎月の給与から天引きされる特別徴収税額が12分割で安くなるため、手元にまとまった現金が振り込まれるわけではありません。
一方、自営業者や高額医療費控除などで「確定申告」を行った場合は、所得税分と住民税分に分かれます。所得税分は「申告から約1〜2ヶ月後に指定口座へ直接振り込み」され、残りの住民税分はワンストップ特例と同様に「翌年6月からの住民税減額」として反映されます。確定申告をしたにもかかわらず「所得税の還付金が寄附額より大幅に少ない」と感じるのは、控除の大半が住民税側に割り振られているためです。
【徹底比較】申告ルート別のスケジュール・控除形態・手取りシミュレーション
2つの申請方法における違いを整理した比較データは以下の通りです。自身の状況に合わせたスケジュール感を把握しておくことが不可欠です。
| 比較項目 | ワンストップ特例制度 | 確定申告(e-Tax含む) | 編集部の見解・注意点 |
|---|---|---|---|
| 対象者の条件 | 確定申告不要な給与所得者等、年間寄附先が5自治体以内 | 個人事業主、年収2,000万超、または6自治体以上に寄附した人 | 1自治体に複数回寄附しても「1自治体」としてカウント |
| 所得税の還付金 | なし(全額住民税へ合算) | あり(指定口座へ振込) | 確定申告後、通常3週間〜1ヶ月半程度で入金 |
| 住民税の減額時期 | 寄附翌年の6月〜翌々年5月 | 寄附翌年の6月〜翌々年5月 | どちらの方式を選んでも住民税が安くなる開始月は同じ「6月」 |
| 必要書類・証明書 | 特例申請書、マイナンバーカード写し等(自治体アプリ対応あり) | 寄附金受領証明書、またはポータルの「寄附金控除に関する証明書(XML)」 | e-Tax連携ならポータル発行のXMLデータ1枚で一括入力可能 |
| 申請期限 | 寄附翌年の1月10日必着 | 寄附翌年の3月15日(還付申告のみなら5年間有効) | 1月10日に間に合わなかった場合は確定申告へ切り替えが必要 |

住民税決定通知書での控除額確認方法|「引かれていない?」と焦る前のチェック術
毎年5月中旬から6月にかけて、会社員であれば勤務先から「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書(住民税決定通知書)」が手渡されます。自営業者の場合は自宅に納付書とともに届きます。ふるさと納税の控除が正しく処理されたかを確認する唯一かつ確実な書類です。
確認する手順は以下の通りです。
ステップ1:通知書の「税額控除額」欄または「摘要」欄を探す
多くの自治体では、「税額控除額」の欄に市民税・県民税それぞれの控除額が記載されています。また、用紙下部の「摘要欄」に「寄附金税額控除額:市民税〇〇円、県民税〇〇円」と明確に印字されている自治体も増えています。
ステップ2:金額を照合・検算する
・ワンストップ特例の場合:「寄附した総額 - 2,000円」が税額控除額(または摘要欄の記載)とほぼ一致していれば正確に反映されています。
・確定申告の場合:「寄附した総額 - 2,000円 - 所得税の還付金額」が住民税の控除額と合致しているか確認します。
※調整控除や住宅ローン控除が合算されて「税額控除額」にまとめられている自治体の場合、単純な引き算では数字が一致しないことがあります。その際は摘要欄の内訳を確認するか、お住まいの市区町村の課税課に問い合わせると正確な内訳を教えてもらえます。
【実態検証】「控除されていない」と嘆く人の典型パターンと現場の落とし穴
SNSや知恵袋等の相談コミュニティでは、毎年6月になると「ふるさと納税で損をした」「税金が下がっていない」という悲鳴が投稿されます。国税・地方税の現場実務を分析すると、控除が適用されない事態には明確な共通原因が存在します。
最も多いのが「ワンストップ特例申請書を出した後に、別の要件で確定申告をしてしまうケース」です。医療費控除や副業の雑所得申告、住宅ローン初年度申告などで確定申告書を税務署へ提出すると、税法の規定により「過去に提出したワンストップ特例申請はすべて無効」となります。確定申告書の「寄附金控除」欄にふるさと納税の寄附内容を再記載しなかった場合、控除は完全に消滅してしまいます。
次に多いのが「上限額(控除限度額)の計算ミス」です。前年の源泉徴収票をもとにシミュレーションしていたものの、当年に残業代が激減したり、産休・育休に入ったり、扶養家族が増加したりして課税所得が減り、上限枠を超えて寄附してしまったケースです。限度額を超えた寄附分は、単なる純粋な寄附金(手出しの自己負担)となり税金は戻りません。
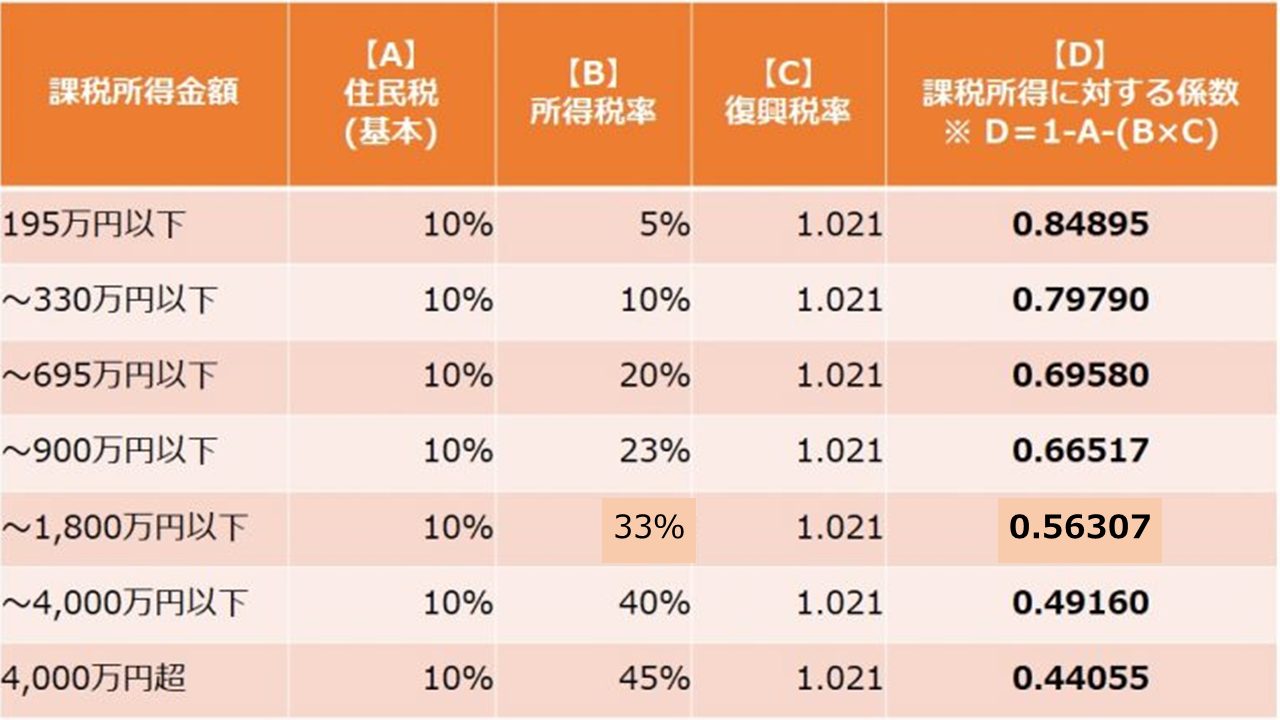
【実態検証】住宅ローン控除との併用リスクと2026年控除限度額シミュレーションの落とし穴
住宅ローン控除(住宅借入金等特別控除)を利用している世帯は、ふるさと納税との併用において控除の優先順位と「枠の食い合い」に細心の注意を払わなければなりません。
住宅ローン控除は、まず所得税から直接差し引かれ、所得税から引ききれなかった分が住民税から一定限度額(前年課税所得の5%、最高97,500円など)まで控除される仕組みになっています。
ここで確定申告を行うと、ふるさと納税による「所得税控除」が先に適用されるため、課税所得および所得税額が下がります。その結果、住宅ローン控除が所得税側で引ききれず、住民税側の控除上限に引っかかって「住宅ローン控除の一部が枠からあふれて消滅するリスク」が生じます。
一方、ワンストップ特例制度を利用した場合は、ふるさと納税の控除が全額「住民税の特例控除」として処理されるため、所得税額に変動を与えません。したがって、住宅ローン控除で所得税枠を最大限活用したい世帯は、確定申告が不要な条件であればワンストップ特例を選択する方が計算上の不利益を回避しやすくなります。
【プロの結論】確定申告すべき人・ワンストップ特例を選ぶべき人の判断基準
制度選択で迷った際は、以下の明確な判定基準に従って手続きを切り分けるのが確実です。
【ワンストップ特例を選ぶべき人】
・確定申告を行う予定がない給与所得者(年末調整のみで完結する会社員・公務員)
・1年間の寄附先が「5自治体以内」に収まっている人
・住宅ローン控除の2年目以降で、所得税の枠を削らずに満額控除を受けたい人
【確定申告を行うべき(行わざるを得ない)人】
・年間の寄附先が「6自治体以上」に達した人
・医療費控除、雑損控除、副業所得の申告、住宅ローン初年度申告などで確定申告を行う人
・個人事業主、フリーランス、不動産オーナー、給与収入が2,000万円を超える人
・ワンストップ特例の申請期限(1月10日)に書類提出が間に合わなかった人
【ふるさと 納税 所得税 住民 税 控除】に関するよくある質問(FAQ)
Q1:確定申告を行った場合、所得税の還付金はいつ・どうやって振り込まれますか?
A1:確定申告書をe-Taxで提出した場合は約2〜3週間後、紙の申告書を税務署窓口・郵送で提出した場合は約1ヶ月〜1ヶ月半後に、申告書に記載した本人名義の銀行口座へ「国税還付金振込」の名義で直接入金されます。
Q2:住民税決定通知書を見ても、寄附した金額と控除額が一致しません。なぜですか?
A2:ふるさと納税は自己負担額2,000円があるため、満額でも「寄附総額-2,000円」の金額になります。さらに確定申告をした場合は、所得税側で先に還付された金額分が住民税の控除額から差し引かれているため、住民税単体では寄附額より少なく印字されます。「所得税の還付金+住民税の控除額=寄附総額-2,000円」になっていれば正常です。
Q3:ワンストップ特例の申請書を送った後、医療費控除のために確定申告をしました。何か手続きは必要ですか?
A3:確定申告を行うと過去のワンストップ特例はすべて無効化されます。そのため、確定申告を行う際に、ワンストップ申請済みの分も含めた「すべてのふるさと納税の寄附金」を申告書の寄附金控除欄にまとめて記入・入力しなければなりません。もし入力を忘れて提出してしまった場合は、速やかに「更正の請求」または修正申告を行ってください。
Q4:住民税が非課税の人や、専業主婦(扶養内)がふるさと納税をするとどうなりますか?
A4:所得税や住民税を納めていない(または控除する税金がない)状態の人が寄附を行っても、控除される税額自体が存在しないため、寄附額全額が自己負担(純粋な寄附)になります。控除の恩恵を受けるためには、寄附者本人に一定以上の課税所得があることが前提条件となります。
まとめ:控除の仕組みと時期を把握して確実に手取りを守る
ふるさと納税は、正しく活用すれば実質2,000円の負担で全国の返礼品を楽しみつつ地域支援ができる極めて合理的な税制です。しかし、減税の恩恵は「自動的に口座へお金が戻る」ものではなく、申請方法に応じたプロセスを経て「翌年の住民税減額」や「所得税還付」という形で反映されます。
特に確定申告との併用ルールや住宅ローン控除との力学を把握していないと、知らぬ間に控除枠を取りこぼすリスクがあります。寄附を行って満足するのではなく、翌年5〜6月に届く住民税決定通知書を手元に置き、2,000円を除いた全額が正しく引かれているか確認する習慣を身につけましょう。 (出典: ふるさと 納税 所得税 住民 税 控除(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。