役員報酬の税率は何%?手取り最大化と法人税比較の最適解【2026】
会社を設立した経営者や一人社長が、毎年の事業年度更新時に最も頭を悩ませるのが「役員報酬をいくらに設定すべきか」という問題です。役員報酬を増やせば個人の所得税・住民税・社会保険料が急増し、逆に低く抑えすぎると会社に利益が残り、法人税の負担が重くのしかかります。
個人の手取り額と会社の内部留保をトータルで最大化するためには、個人にかかる「所得税の累進課税+社会保険料」の合計実効税率と、「法人実効税率」の力関係を正確に把握しなければなりません。2026年最新の税制環境と社会保険料率をもとに、損をしないための役員報酬設定基準とシミュレーションの全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人の税金・社会保険料負担は年収約900万〜1,000万円を超えると法人実効税率(約23〜34%)を上回り始め、手取り効率が急激に悪化する。
- 要点2:社会保険料(労使折半で約30%)は標準報酬月額の上限に達すると頭打ちになるため、年収1,800万〜2,000万円超の高額帯では再逆転の力学が働く。
- 要点3:定期同額給与の損金算入ルールや事前確定届出給与の期限を厳格に守らなければ、法人税・所得税の二重課税という最悪のペナルティを受ける。
【2026年最新】役員報酬にかかる税率の全体像|所得税・住民税・社会保険料の三重負担
役員報酬を受け取る際に発生するコストは、単一の「役員報酬税」という税金ではありません。「所得税」「住民税」「社会保険料(健康保険・厚生年金・介護保険)」という3つの公的負担が同時に課される構造になっています。
日本の所得税は、所得が増えるほど税率が段階的に上がる「累進課税制度」を採用しており、税率は5%から最高45%まで7段階に分かれています。これに一律約10%の住民税(都道府県民税4%+市区町村民税6%)と、2037年まで課される復興特別所得税(基準所得税額の2.1%)が加わるため、所得税・住民税を合わせた最高税率は約55.9%に達します。
ここで多くの経営者が見落としがちなのが「社会保険料」のインパクトです。役員は雇用保険の対象外ですが、健康保険・介護保険・厚生年金の保険料は会社と個人で折半して支払う義務があります。両者を合わせた負担率は報酬月額の約30%(個人負担分は約15%)にのぼり、中小企業の資金繰りを圧迫する最大の要因となっています。

【税率早見表】役員報酬と法人税の実効税率比較|損益分岐点となる限界ライン
会社の利益を役員報酬として個人に移転すべきか、それとも法人利益として会社に残すべきかを判断するには、「法人実効税率の計算方法」と個人負担率の比較が欠かせません。
資本金1億円以下の中小企業の場合、法人税・法人住民税・法人事業税を合算した法人実効税率は、年800万円以下の所得部分に対して約21〜23%、年800万円を超える部分に対して約33〜34%となります。これに対し、役員報酬に対する個人の実質負担率(所得税+住民税+社会保険料)は、年収が上がるにつれて以下のように推移します。
| 役員報酬(年額) | 個人の実質負担率(税+社保) | 手取り額(概算目安) | 法人実効税率との損得評価 |
|---|---|---|---|
| 300万円(月25万) | 約 20%〜22% | 約 240万円 | 給与所得控除の恩恵が大きく、法人税(23%)より個人移転が有利 |
| 600万円(月50万) | 約 24%〜26% | 約 450万円 | 法人税率の800万以下部分(約23%)とほぼ拮抗するバランス帯 |
| 900万円(月75万) | 約 29%〜32% | 約 630万円 | 所得税率が23%に上昇。これ以上の増額は法人利益留保が視野に |
| 1,200万円(月100万) | 約 34%〜37% | 約 780万円 | 個人の負担率が法人実効税率(34%)を超過し、税効率が低下 |
| 2,000万円(月166万) | 約 41%〜44% | 約 1,180万円 | 社保上限の頭打ち効果はあるが、所得税33%+住民税10%が極めて重い |
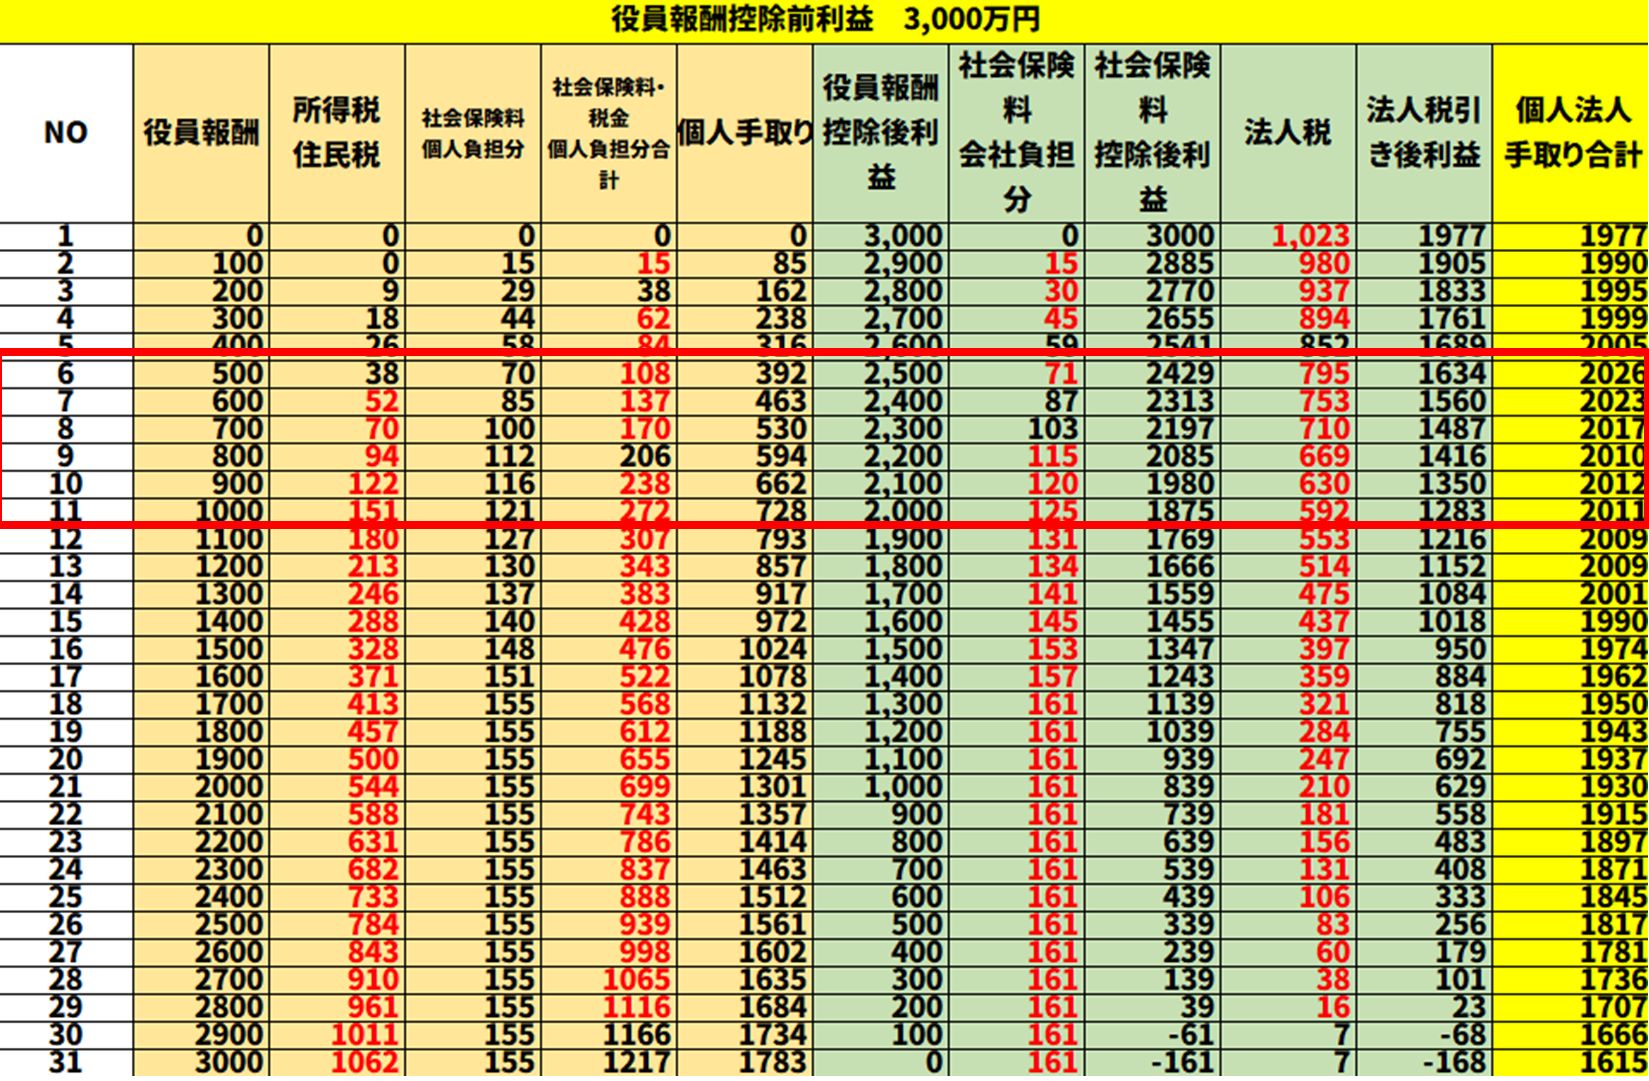
上記の数値から読み取れる通り、役員報酬の節税限界ラインは「年収800万〜1,000万円」に存在します。年収900万円を超えると、給与所得控除の上限(年195万円)に達した上で所得税率が跳ね上がるため、会社に利益を残して約33%の法人税を払った方が、グループ全体の資産残高を増やしやすい分岐点となります。
【実態検証】役員報酬シミュレーションで判明した「手取り最大化」の黄金比率
実際の現場において、中小企業の経営者はどのような判断を下しているのでしょうか。都内の税理士事務所や財務コンサルティングの現場取材から、手取りと会社資産を両立させるリアルな計算パターンが見えてきます。
「会社に残った利益には将来的に配当や退職金として課税されるリスクがあるため、単純な税率比較だけで決めてはならない」とベテラン税理士は語ります。会社にお金を残せば内部留保として自己資本比率が上がり、金融機関からの融資格付けが向上します。一方で、社長個人の資産形成(住宅ローンの審査、生活防衛資金)には一定以上の個人所得が欠かせません。
多くの財務顧問が推奨する「手取り最大化の基本フォーミュラ」は次の通りです。
① 会社の課税前利益が800万円以下の場合:
個人の生活に必要な最低限の報酬(年収500万〜700万円程度)を設定し、残った利益を法人税率の低い部分(実効税率約21〜23%)で会社内にプールするのが最もキャッシュ効率が高くなります。
② 会社の課税前利益が2,000万円以上出る場合:
役員報酬を年収900万〜1,000万円前後に設定して個人実効負担を30%前後に抑えつつ、法人利益を年800万円以下に収まるようコントロールするのが王道の節税スキームです。
一般に知られていない盲点とネットの誤解|役員賞与と社会保険料の落とし穴
ネット上の掲示板やSNSでは、「役員報酬の月額を極限まで低くして、年1回の役員賞与でまとめて受け取れば社会保険料を逃れられる」といった裏ワザが語られることがあります。しかし、これは法制度の実態を無視した危険な誤解です。
健康保険や厚生年金保険には「標準賞与額の上限」が設定されており、健康保険は年度累計573万円、厚生年金は1ヶ月あたり150万円が上限となっています。確かに賞与を活用すれば一定以上の社会保険料を頭打ちにできるメリットはありますが、税務上は「事前確定届出給与」の極めて厳格なルールに縛られることになります。
事前確定届出給与は、税務署へ「何月何日に何円支給するか」を事前に1円単位・1日の狂いもなく届け出る制度です。もし会社の資金繰りが急激に悪化して「支給日を1日遅らせた」あるいは「金額を少し減額して支給した」場合、その賞与の全額が損金不算入(会社の経費として一切認められない)となり、莫大な追徴課税が発生します。
さらに、毎月の役員報酬は「定期同額給与」であることが大前提です。事業年度開始から3ヶ月を過ぎた後の恣意的な増額・減額は、特別な業績悪化事由がない限り損金として否認されます。税務署は「利益が出たから役員報酬を上げて利益を消す」という後出しの節税工作を最も厳しく監視しています。
【プロの結論】会社と個人のライフステージ別・最適な報酬設定基準
経営者の置かれたフェーズによって、役員報酬の正解は180度変わります。目先の税負担軽減だけに目を奪われず、次の基準で設定を見直す必要があります。
▼ 役員報酬を低め(年収300万〜600万円)に抑えるべきケース
創業期から3年以内のスタートアップや、新規事業への大規模投資を控えている企業です。代表個人の税・社会保険料を最低限に抑え、会社のキャッシュフローを最優先で防衛すべき時期といえます。法人税の軽減税率(800万円以下部分)をフル活用し、貸借対照表の純資産を厚くして銀行借入の枠を広げる戦略が適しています。
▼ 役員報酬を中程度(年収800万〜1,000万円)に設定すべきケース
事業が黒字化し、安定的な売上基盤が確立された中小企業です。給与所得控除を最大限活かしつつ、所得税の税率急騰を回避できる「最も無難でコストパフォーマンスが高い」ゾーンです。代表個人の私生活の安定と、会社の利益留保のバランスが最も美しく取れます。
▼ 役員報酬を高額(年収1,800万円以上)に引き上げるべきケース
事業承継を見据えた後継者への株式移転や、個人の資産管理会社を活用した不動産投資などを進めたい成熟企業です。個人の税率は最高水準になりますが、役員退職金の原資算定(最終報酬月額×役員在任年数×功績倍率)において基礎となる月額を引き上げておくことで、将来的に極めて税効率の高い「退職所得控除」を使って会社資金を一括回収する高度な出口戦略が可能になります。

【役員 報酬 税率】に関するよくある質問(FAQ)
Q1:期中に会社の業績が急激に伸びた場合、役員報酬を増額して法人税を圧縮できますか?
A1:原則としてできません。役員報酬を法人の損金(経費)にするには「定期同額給与」の要件を満たす必要があり、期首から3ヶ月以内の定時株主総会等での決議が必要です。期中の勝手な増額分は損金不算入となり、法人税が課された上で個人の所得税も取られる二重課税のリスクがあります。
Q2:非常勤の配偶者や家族に役員報酬を分散して支払うのは節税になりますか?
A2:実質的な業務実態があれば極めて有効な節税策です。1人に年収1,200万円を支給するよりも、代表者に800万円、配偶者役に400万円と分散させることで、個人の所得税率を下げ、給与所得控除や基礎控除を2人分活用できます。ただし、勤務実態がない名ばかり役員への過大な報酬は税務調査で否認されるため、業務日報や議事録などの証拠保全が必須です。
Q3:個人事業主から法人成りした場合、税率はどれくらい下がりますか?
A3:事業利益が600万〜800万円を超えた段階で、法人なりの節税メリットが顕著に現れます。個人事業主は事業所得全体に最大45%の所得税+10%の住民税+約5%の個人事業税がダイレクトに課されますが、法人化すれば「給与所得控除」を使いながら、法人実効税率(23〜34%)で利益をコントロールできるようになります。
まとめ:今後の動向と失敗しないための判断基準
役員報酬の税率を巡る判断は、単なる「個人と会社の税金比べ」にとどまりません。社会保険料の負担増、法人の財務健全性、金融機関からの信用力、そして将来の事業承継や退職金戦略までを含めた総合的な財務設計です。
2026年以降の税制・社会保障改革においても、社会保険料の引き上げや高所得者に対する控除の見直し議論は継続しています。目先の小手先の節税テクニックに飛びつくのではなく、「自社が今、会社にお金を残すべきフェーズなのか、個人資産を形成すべきフェーズなのか」という大局的な事業目的に立ち返り、信頼できる税理士とともに最適な報酬額を決定してください。 (出典: 役員 報酬 税率(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。