空領収書はなぜ即バレするのか?違法性と税務調査のペナルティ
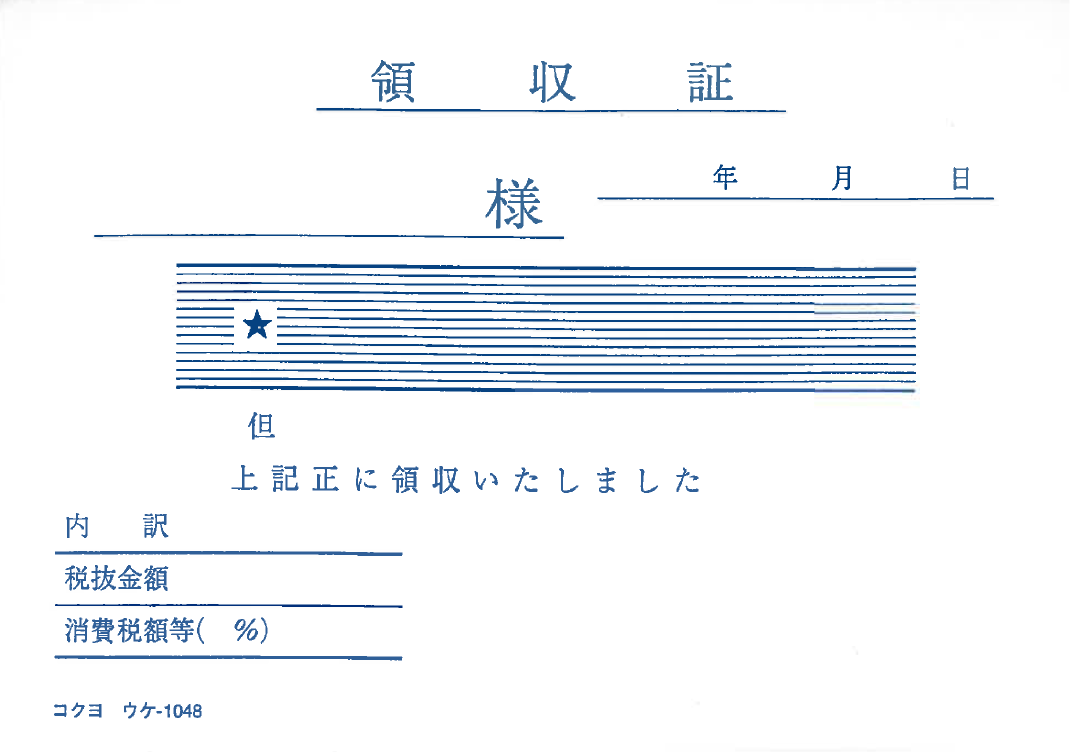
飲食店や小売店で支払いを済ませた際、「金額は空欄で領収書をください」と頼む光景は、かつての商習慣において珍しいものではありませんでした。しかし、金額や宛名が書かれていない「空領収書(白紙領収書)」の作成や授受、自己都合による金額の書き込みは、明確な法的リスクを伴う危険な行為です。
税務行政のデジタル化が進み、インボイス制度や改正電子帳簿保存法が完全に定着した2026年現在、こうした不正経理は国税当局や企業内の監査システムによって瞬時にあぶり出されます。「少額なら問題ない」「昔からの慣習だから」という安易な認識が、私文書偽造罪や業務上横領罪、さらには重加算税や懲戒解雇という取り返しのつかない破滅を招くケースが後を絶ちません。本稿では、空領収書に潜む法的リスク、税務調査で即座に露見するメカニズム、頼まれた際の具体的な防衛策まで、現場取材と客観的データに基づいて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金額空欄の領収書に勝手な数値を書き込む行為は、刑法の「有印私文書偽造・同行使罪」や「詐欺罪」、税法上の「脱税」に該当する明らかな犯罪行為である。
- 要点2:税務調査における「反面調査」や国税総合管理システム(KSK)のデータ照合、店舗側の売上控え(ジャーナル)の突き合わせにより、金額の改ざんは100%近い確率で発覚する。
- 要点3:インボイス制度下では記載要件を満たさない領収書は仕入税額控除の対象外となるため、発行側・受取側の双方が厳正なコンプライアンス管理を徹底しなければならない。
【実態と法的リスク】金額空欄の「空領収書」は違法?問われる3大犯罪と重い罰則
「金額を後から会社で清算しやすいように空欄でもらっておく」という行為は、法的な観点から見れば極めて危険な橋を渡っています。領収書は商取引の成立と金銭の授受を証明する正式な証憑書類(法律上の証明文書)であり、これに事実と異なる記載を行う行為は複数の法律に抵触します。
まず問われるのが刑法第159条に規定された「有印私文書偽造罪」および第161条の「偽造私文書行使罪」です。発行権限を持たない者が他人の名義や印鑑が押された領収書の金額欄に勝手な数字を書き込むと、3月以上5年以下の懲役という重い刑事罰の対象となります。「店員から許可をもらった」という言い訳は通用せず、金額の追記自体が公文書・私文書の改ざんとみなされます。
次に、水増しした金額で勤務先の会社に経費精算を申請して差額を懐に入れた場合、刑法第246条の「詐欺罪」(10年以下の懲役)、あるいは業務で資金を管理する立場であれば刑法第253条の「業務上横領罪」(10年以下の懲役)が成立します。企業のコンプライアンス部門関係者への取材によると、発覚した時点で警察への被害届提出と同時に懲戒解雇処分が下されるケースが大半を占めています。
さらに、個人事業主や法人が架空の経費を計上して所得を圧縮した場合は、所得税法や法人税法違反、すなわち「脱税(ほ脱)」に該当します。悪質な仮装・隠蔽行為と認定されれば、本来納めるべき本税に加えて最大40〜50%にのぼる重加算税や延滞税が課され、最悪の場合は刑事告発されて法廷に立たされる事態へと直結します。
【なぜ税務調査でバレるのか】国税局・税務署が不正を見抜く4つの決定的ルート
「紙の領収書の金額を少し書き足した程度で、外部の税務署にわかるはずがない」と思い込むのは完全な誤りです。国税庁や各地の税務署は、不正な経費計上を暴くための高度な調査ノウハウと照合ネットワークを構築しています。
第一のルートは、強力な調査権限に基づく「反面調査」です。税務調査官は疑わしい領収書を発見した場合、その発行元である飲食店や小売店に直接出向き、店舗側に残されている「売上台帳」「レジのジャーナルデータ」「POS履歴」と突き合わせを行います。店舗側の控えに「3,000円」と記録されているにもかかわらず、提出された領収書が「30,000円」となっていれば、その瞬間に改ざんが確定します。
第二のルートは、物理的・科学的な証拠チェックです。熟練の調査官や社内監査担当者は、領収書の筆跡、使われているボールペンのインクの成分・経年変化、店舗の印鑑と手書き文字の重なり順(印影の上に文字が書かれているか否か)を徹底的に検証します。発行元の店員が書いた文字と、金額欄の文字の筆圧やクセが異なれば、不審点としてマークされます。
第三のルートは、国税総合管理システム(KSK)とAIを活用した異常値検知です。国税局が運用するデータベースには全国の確定申告書や法定調書の膨大なデータが蓄積されており、同業種・同規模の事業者に比べて「交際費や消耗品費の比率が不自然に高い」「領収書の発行日とクレジットカードの利用履歴が一致しない」といった歪みが瞬時にスコアリングされ、調査対象として選定されます。
第四のルートは、領収書の連番・日付の不自然さです。同一店舗の領収書が複数枚あり、日付が離れているにもかかわらず通し番号(ナンバー)が連続している、あるいは同じ筆跡で異なる日付の領収書が束になっている場合、まとめて白紙領収書を受け取って後から偽造した事実が一目瞭然となります。
【一覧表で比較】空領収書の不正利用と適正処理におけるペナルティ・法的リスクの全容
領収書の取り扱いを誤った場合に科される法的制裁や社内処分について、正規の手続きと比較した一覧表は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 空領収書への自己記入 | 刑法159条(有印私文書偽造罪) 3月以上5年以下の懲役 | 初犯でも悪質な場合は書類送検・起訴対象 | 形式的な金額に関わらず、改ざん行為そのものが重大な刑事事件に発展する極めてハイリスクな行為。 |
| 架空・水増し経費精算 | 刑法246条(詐欺罪)/ 253条(業務上横領罪) 最長10年の懲役 | 全額返還命令に加え、懲戒解雇(退職金不支給)が通例 | 社内での信用失墜はもちろん、業界内への悪評流布や再就職の道が閉ざされる社会的制裁が極めて重い。 |
| 税務調査による追徴課税 | 重加算税:35%〜50% 延滞税:年利最大8.7%〜14.6% | 過去5年(悪質な場合は7年)遡及して追徴 | 節税目的のわずかな水増しが、追徴税額と延滞税の累積により元々の請求額を大幅に上回る大損失を招く。 |
| インボイス記載不備 | 適格請求書要件の欠如 仕入税額控除の否認(0%控除) | 消費税納税額の直接的増加 | 金額空欄や登録番号不備の領収書は税法上「紙くず」同然となり、企業・事業主の消費税負担を直接押し上げる。 |
| 適正なレシート処理 | 電子帳簿保存法要件の充足 税務リスク0% | レジ発行の明細付きレシートで完全代用可能 | 品名や日時が印字されたレシートこそが最も証拠力が高く、手書き領収書よりもトラブルを確実に防げる。 |
【実態検証】利用者の生の声と現場目線で見えた不正のリアル
インターネット上の質問掲示板やSNSでは、領収書をめぐる生々しいトラブルの告白が頻繁に投稿されています。大手質問サイトに投稿されたある相談では、「上司から『適当に飲食代の白紙領収書をもらってきて、5万円と書いて経費で落とせ』と指示されたがどうすればいいか」という若手社員の悲痛な叫びが見受けられました。
また、元大手メーカー経理担当者の手記では、以下のような現場の実態が生々しく明かされています。
「毎月の経費精算締め切り前になると、明らかに同じ筆跡・同じ黒ボールペンで書かれた領収書が特定の営業マンから提出されていました。発行元のバーに問い合わせたところ、『うちは金額を書いて渡しているはずだ』と証言が食い違い、社内調査を実施。結果として過去3年間で計240万円の水増し請求が発覚し、当該社員は諭旨退職となりました」(都内製造業・元経理マネージャーの談話)
さらに、個人経営の飲食店店主が集まるコミュニティでも、「客から『金額を空欄にしてくれ』と言われて断ったら怒鳴られた」「常連だからと断りきれず渡してしまい、後から税務署の調査官が店に来て冷や汗をかいた」という体験談が数多く語られています。白紙領収書を要求する行為は、受け取る側だけでなく、発行した店舗側にも「私文書偽造の幇助(ほうじょ)」や「脱税ほう助」の嫌疑をかけさせる重大な背信行為です。
一般に知られていない盲点とネットの誤解
領収書の取り扱いに関しては、昭和・平成の商慣習に由来する誤った都市伝説が今なおネット上で散見されます。それらの誤解を正しく是正しておく必要があります。
誤解1:「上様」宛や「宛名なし」なら金額を書いても問題ない?
「宛名が『上様』になっている領収書なら、誰が使っても自由」というのは完全な誤りです。宛名が空欄や「上様」であっても、金額を権限なく書き換える行為は文書偽造に変わりありません。また、インボイス制度(適格請求書等保存方式)においては、小売業や飲食業などの特定業種(適格簡易請求書が認められる業種)を除き、原則として交付を受ける事業者の氏名または名称の記載が必須要件となっています。
誤解2:「手書きの領収書」の方が「レジレシート」より税務署の信用が高い?
実務上の真実は正反対です。税務調査において最も信用性が高いのは、レジから自動出力される「品名明細付きレシート」です。手書き領収書は「お品代」などと曖昧に記載されることが多く、購入した商品の内訳(業務に関係のない私物や高額ギフトが含まれていないか)が確認できないため、調査官から疑いの目を向けられやすい傾向にあります。品目が印字されたレシートこそが、最も客観的な支出証明になります。
誤解3:「少額の領収書」なら税務署は調査しない?
「数千円〜数万円程度なら国税も動かない」という認識は危険です。税務調査では、少額であっても「領収書の管理がずさんな企業・事業主」を見つけると、その背後により大きな所得隠しや簿外資金(裏金)が存在すると判断し、調査日数を延長して銀行口座や取引先を徹底的に洗います。少額の空領収書1枚が、企業全体の税務調査を長期化・泥沼化させる引き金になります。

【現場で使える対処法】取引先や上司に「白紙領収書」を求められた時の角が立たない断り方
もし店舗勤務中に顧客から「金額を空欄で領収書をくれ」と要求されたり、職場で上司から空領収書の調達を指示された場合、どのように対応すべきでしょうか。感情的に拒否するのではなく、法令や社内ルールを盾にして角を立てずに回避するのが鉄則です。
顧客や取引先から求められた場合は、以下のフレーズで毅然と対応します。
「恐れ入ります。税務コンプライアンスの規定およびインボイス制度の法令遵守により、レジ連動の金額印字が義務付けられており、手書きや金額空欄での発行はシステム上できかねます。何卒ご了承ください」
このように「個人の判断ではなく、法令と機械システムの制約である」と伝えることで、相手の反発を最小限に抑えられます。
社内の上司から指示された場合は、自身を守るための防衛策を講じる必要があります。
「顧問税理士から、金額空欄の領収書は電子帳簿保存法および監査において即座に不正と判定され、会社全体に追徴課税のリスクが及ぶと厳重に指導されております。正式なレシートで精算させていただきます」
会社全体の不利益(税務調査リスク)を理由に挙げることで、指示した上司自身に責任の重さを認識させることが可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
経費精算や領収書管理における行動規範として、自身のスタンスが適正かどうかを客観的に見極める基準を整理しました。
【信頼される適正な事業者・ビジネスパーソンの条件】
・手書き領収書を求めず、品名明細がすべて記載されたレシートをそのまま保管している人
・クレジットカードや電子マネーの利用明細とレシートをセットでデジタル保存している人
・私的な飲食や買い物が混ざった場合、按分(あんぶん)比率を明確にして私費分を厳密に除外している人
【今すぐ運用を改めるべき危険な人の条件】
・「とりあえず経費で落とす」ために品代とだけ書かれた領収書を集めている人
・紛失した領収書の穴埋めとして、知人の店舗から白紙の領収書をもらおうと考える人
・社内の経理チェックが緩いことを理由に、実費以上の金額を自己申告している人
【空 領収 書】に関するよくある質問(FAQ)
Q1:金額を自分で書き足したら本当に税務調査でバレますか?
A1:ほぼ確実に発覚します。税務署は怪しい領収書の発行元に対して「反面調査」を行い、店舗側のレジログや複写控えと照合します。また、インクの成分分析や筆跡鑑定、国税総合管理システム(KSK)による同業種平均値との比較により、不自然な経費計上は高精度であぶり出されます。
Q2:白紙領収書を発行した店舗側も罪に問われますか?
A2:罪に問われる可能性があります。顧客が不正利用することを知りながら白紙領収書を交付した場合、「有印私文書偽造罪の幇助(ほうじょ)」や「脱税の幇助」とみなされ、刑事責任や税務上のペナルティを科されるリスクがあります。店舗側としても絶対に空欄で発行してはいけません。
Q3:インボイス制度導入後、金額空欄の領収書はどう扱われますか?
A3:仕入税額控除の対象外(無効)となります。適格請求書(インボイス)として認められるためには、登録番号・取引年月日・取引内容・税率ごとに区分した対価の額・消費税額等の記載が必須です。金額が空欄の書類は法律上の要件を満たさないため、税務上の価値を持たない紙くずとみなされます。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の普及とデジタル監査の進化により、紙の領収書を使った不透明な経費処理の余地は完全に消失しつつあります。金額が空欄の領収書を作成・受領・改ざんする行為は、目先のわずかな利益に対して、背負うべき刑事罰・社会的信用の失墜があまりにも釣り合いません。
これからのビジネス環境において身を守る最善の防衛策は、曖昧な手書き領収書を廃止し、明細が克明に記録されたレシートや電子データをありのままに保管・精算することです。「正しい証拠を残し、正しく処理する」という基本の徹底こそが、無用な法的リスクを排除し、個人と企業の信用を守り抜く唯一の道となります。 (出典: 空 領収 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。