確定申告第二表の書き方2026!控除漏れ・副業バレを防ぐ記入例
所得税の確定申告を進める際、税額計算が並ぶ「第一表」の作成に集中するあまり、「第二表」の記入を形式的な作業と捉えていないでしょうか。国税庁の統計や確定申告会場の相談現場において、毎年のように多発しているのが第二表の記載漏れや転記ミスに起因するトラブルです。
第二表は、各種所得控除の「正当な根拠」を税務署へ示すだけでなく、市区町村が翌年度の住民税や国民健康保険料を算定するための最重要データとして扱われます。特に会社員が副業を行っている場合、第二表の指定を1箇所誤るだけで会社に副業が発覚する事態を招きかねません。2026年に提出する令和7年分確定申告書に基づき、損をしないための正確な記入手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:第二表は第一表の控除額の「法的根拠」であり、住民税・地方税の課税額を決定する重要書類である。
- 要点2:副業の会社バレを防ぐには、第二表下部の「住民税に関する事項」で「自分で納付」の選択が必須となる。
- 要点3:ふるさと納税や生命保険料控除、配偶者控除などの記載漏れは、地方税側の控除否認に直結するため注意が必要である。
【基礎知識】確定申告における第一表と第二表の決定的な違いとは?
国税庁が配布する確定申告書(令和7年分)は、主に「第一表」と「第二表」の2枚でワンセットを構成しています。税務署の手引きや一般的な解説記事では第一表の税額計算がクローズアップされがちですが、実務上、この2枚は全く異なる役割を担っています。
第一表は、各種所得の合計金額から所得控除を差し引き、納付すべき(または還付される)所得税額を計算・集計するための「サマリー(結果報告書)」です。これに対して第二表は、第一表に計上された数字の「内訳・事実関係・明細」を証明する証拠書類の位置づけを持ちます。
| 項目 | 第一表の役割 | 第二表の役割 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 主たる目的 | 所得税および復興特別所得税の税額計算 | 所得・控除の明細開示と住民税の算定指定 | 第二表は国税庁から各自治体(市区町村)へ直接回送される |
| 所得に関する記載 | 所得種類ごとの「収入金額」「所得金額」 | 支払者の名称・所在地、源泉徴収税額の内訳 | 給与以外の雑所得や事業所得の内訳をここで特定する |
| 控除に関する記載 | 控除ごとの「控除額(計算後の合計値)」 | 支払保険料の実額、控除対象者の氏名・生年月日 | 第二表が空欄だと自治体側で控除対象者を確認できず否認される危険あり |
| 地方税への影響 | 直接的な指定項目なし | 「住民税・事業税に関する事項」で納付方法を指定 | 副業の「普通徴収」指定は第二表でのみ有効 |
税務署に提出された確定申告書のデータは、国税の処理が終わると電子データおよび書面情報としてそのまま納税者が住む自治体へ送られます。自治体の税務課は第二表に書かれた内訳を精査して住民税額を決定するため、第二表の不備は国税の還付遅延だけでなく、翌年6月以降の住民税決定通知書における計算の狂いへダイレクトに連鎖します。
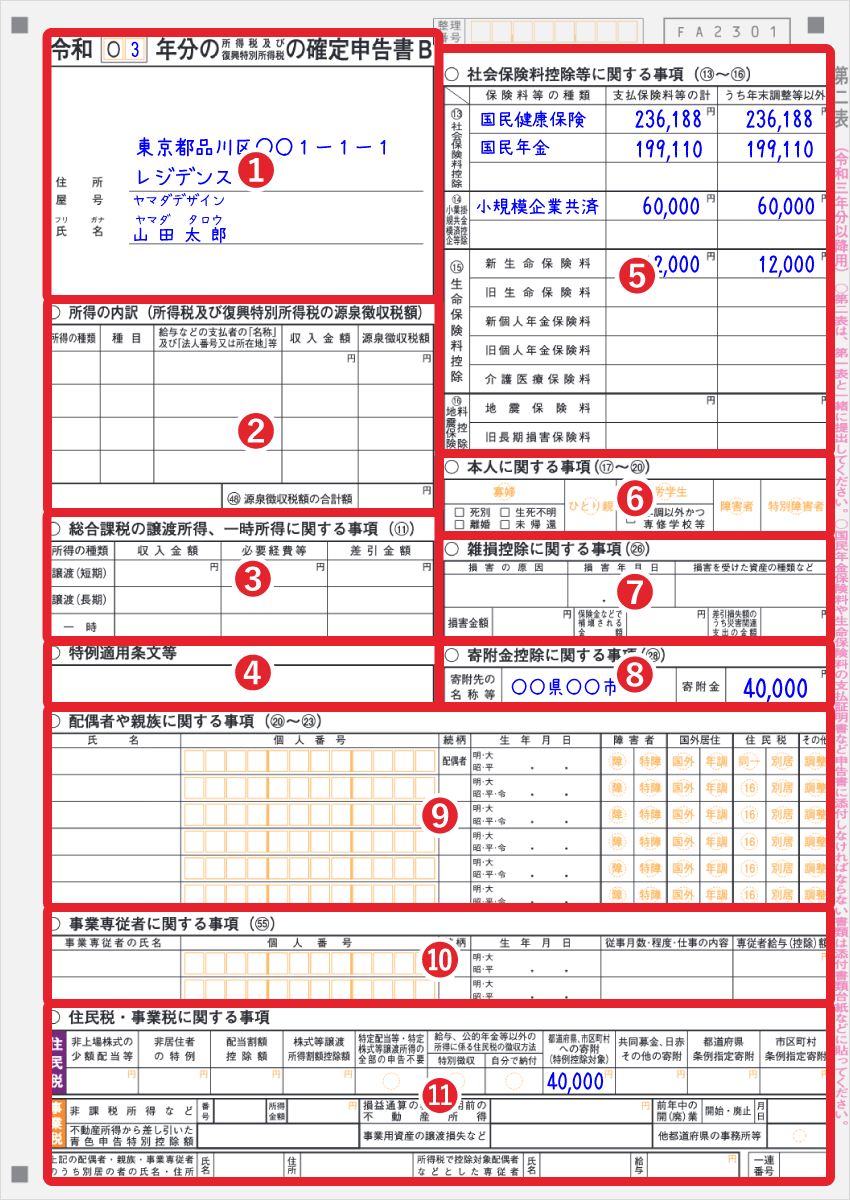
【実践手順】源泉徴収票からの転記と所得控除の内訳・記入方法
確定申告第二表を作成する際は、勤務先から交付された「給与所得の源泉徴収票」を手元に用意し、決められた枠へ整然と数字を転記していく作業が基本です。迷いやすい主要ブロックの具体的な記入手順を整理します。
1. 所得の内訳(給与・事業・雑所得)の記載ルール
第二表の左上に位置する「所得の内訳」欄には、当年中に得た収入の発生源を個別に記入します。
- 所得の種類:「給与」「雑(その他)」「事業(営業等)」などの区分を記入します。
- 種目・所得の生ずる場所:給与であれば勤務先の商号・本社所在地、原稿料やアフィリエイトなどの雑所得であれば支払元の事業者名やプラットフォーム名を記載します。
- 収入金額:源泉徴収前の総支払金額(額面金額)を記入します。
- 源泉徴収税額:すでに天引きされた所得税額を正確に書き写します。1円でも数値がずれると、税務署の自動照合システム(KSKシステム)で不一致エラーが検出され、還付保留の原因になります。
2. 社会保険料控除・生命保険料控除・地震保険料控除の書き方
所得控除の内訳欄では、支払った保険料の控除計算の前提となる「実支払額」を漏れなく転記します。
【社会保険料控除】
源泉徴収票に記載された「社会保険料等の金額」をそのまま転記するだけでなく、当年中に自身で直接支払った国民年金保険料、国民健康保険税、任意継続保険料、生計を一にする家族の年金保険料があれば、その種類と支払金額を個別に加算して記載します。「社会保険料控除の合計額」が第一表の金額と一致していることを必ず照合してください。
【生命保険料控除・地震保険料控除】
保険会社から10月〜11月頃に届く控除証明書を基に、旧生命保険料・新生命保険料・介護医療保険料・新旧個人年金保険料の「実支払掛金額」を第二表の所定枠へ記入します。第一表には計算式を適用した後の控除額(最大12万円)を書きますが、第二表には「実際に支払った保険料そのものの額」を記入するルールです。
3. 配偶者控除・配偶者特別控除と扶養控除の記載
家族関係の控除を受ける場合、第二表右中央の「配偶者(特別)控除」「親族居住・扶養控除」欄への記入が不可欠です。
対象となる配偶者や親族の「氏名・フリガナ」「生年月日」「続柄」を明記した上で、12桁の個人番号(マイナンバー)を記入します。別居している親族を扶養に入れる場合は、「別居」欄へのチェックおよび現在の住所地の記載が義務付けられています。同居・別居の確認を怠ると、自治体の住民基本台帳と照合できず、扶養控除が適用除外とされる事例が頻発しています。
【要注意】ふるさと納税と雑所得・副業収入をめぐる第二表の落とし穴
確定申告で特に問い合わせが集中するのが、ふるさと納税(寄附金控除)と副業(雑所得)の扱いです。これらは第二表の書き方に固有のトラップが存在します。
ふるさと納税(寄附金控除)の第二表記載テクニック
ふるさと納税を確定申告する場合、ワンストップ特例申請を行っていたとしても確定申告を行う時点でワンストップ特例は全件無効になります。申告書へ寄附の全件を改めて記載し直さなければなりません。
第二表の「寄附金控除」欄には、寄附先の自治体名(例:「〇〇県〇〇市」)および受領証明書に記載された寄附金額の合計を記入します。国税庁の確定申告書等作成コーナーを利用する場合は、電子証明書(XMLファイル)を連携するか受領証を1件ずつ打ち込むことで第二表へ自動展開されますが、手書きや外部ソフトを利用する際は、第一表だけでなく第二表の寄附金内訳が空欄になっていないか厳重な目視確認が求められます。
副業(雑所得・事業所得)の第二表における注意点
本業を持ちながら副業で原稿執筆、動画編集、プログラミング、コンサルティング等の報酬を得ている場合、所得の種類は通常「雑所得(業務)」または「事業所得」となります。
第二表の「所得の内訳」欄には、取引先ごとに収入金額と源泉徴収税額を分解して書きます。ここで注意すべきは、経費を差し引く前の「総収入金額」を各社ごとに記入し、差し引いた経費の合計は第一表側で計算反映させる点です。内訳欄にいきなり「経費引下げ後の所得金額」を書いてしまうと、支払調書データとの照合が合致せず、税務署から問い合わせを受ける原因となります。
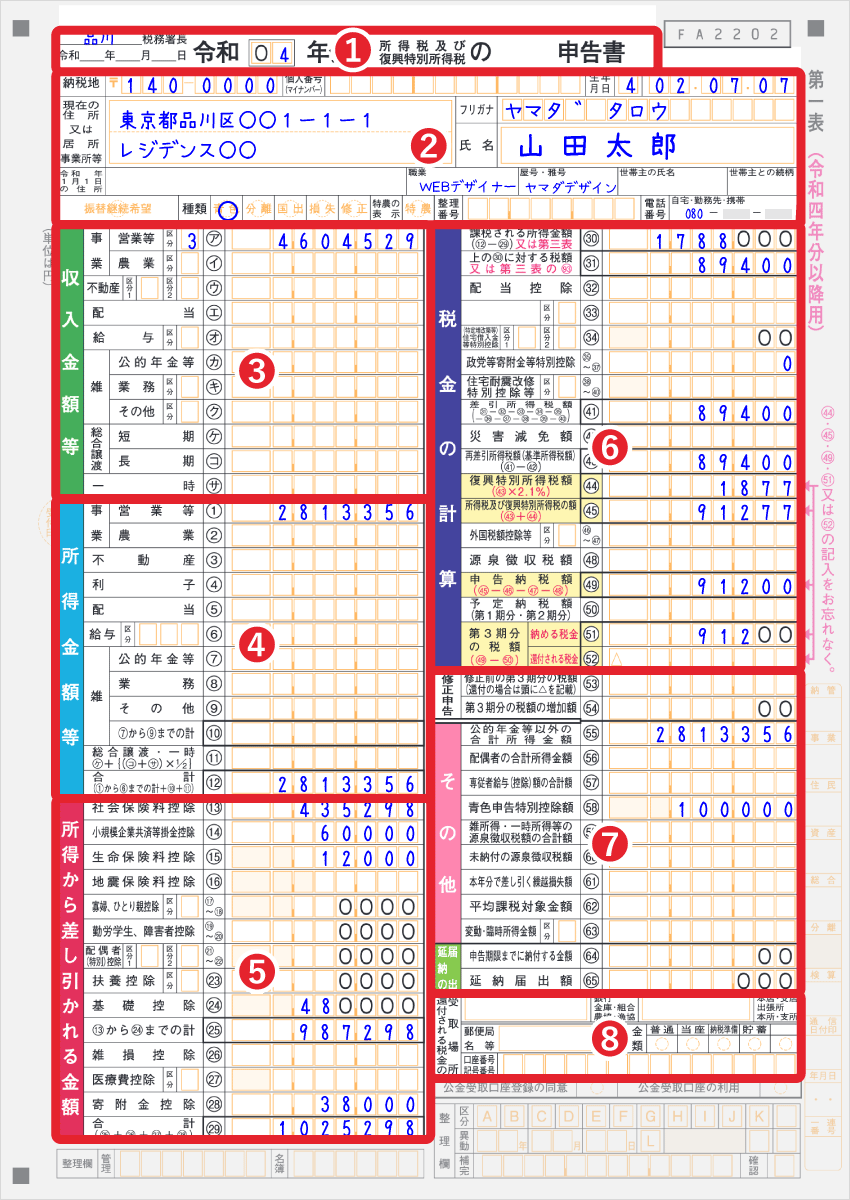
【実態検証】副業が会社にバレないための「住民税に関する事項」と自治体のリアル
会社員が副業を行っている際、最も懸念されるのが「会社に副業を知られてしまうリスク」です。会社に副業が把握される最大の引き金は、副業分の所得が加算されたことによって「会社の給与に対して住民税額が不自然に跳ね上がる」現象(特別徴収税額決定通知書の乖離)にあります。
この情報漏洩を物理的に防ぐためのスイッチが、第二表の最下段に設けられた「住民税・事業税に関する事項」の中にある「給与・公的年金等以外の所得に係る住民税の徴収方法」です。
「自分で納付(普通徴収)」の選択手順と効力
第二表の下部にある徴収方法の選択欄には、「特別徴収(給与から差引き)」と「自分で納付(普通徴収)」の2つの選択肢が並んでいます。ここで必ず「自分で納付」側にチェック(○)を入れます。
この選択を行うことで、自治体は次のように住民税を切り分けます。
- 本業の給与所得にかかる住民税:これまで通り本業の会社へ通知し、毎月の給料から天引き(特別徴収)。
- 副業の雑所得・事業所得にかかる住民税:本業の会社には一切通知せず、自宅へ納付書を郵送(普通徴収・年4回払い)。
これにより、会社へ送られる住民税通知書の金額が本業給料相当の金額と一致するため、税額の歪みから副業が特定される経路を断つことが可能になります。
自治体現場における「普通徴収の強制切り替え」問題と防衛策
ただし、税務の実務現場では注意すべき構造的問題が存在します。総務省および各自治体は近年、地方税の徴収率向上を目的に「給与所得者の特別徴収徹底(一括天引き推進運動)」を強力に推進しています。
全国の税務相談窓口や自治体関係者の実務データによると、「確定申告書で『自分で納付』にチェックしていたにもかかわらず、自治体の機械処理によって勝手に給与天引き(特別徴収)にまとめられてしまった」というトラブルが毎年一定割合で報告されています。特に以下のようなケースで誤処理が起きやすい傾向にあります。
- 副業が雑所得や事業所得ではなく「アルバイト・パート等の給与所得」である場合(地方税法上、給与所得は原則として本業先へ合算して特別徴収する運用が定められているため)。
- 自治体のOCR(光学的文字認識)読み取り時にチェック漏れと誤判定された場合。
このリスクを完全に防ぐためには、確定申告書を提出した後の4月中旬〜下旬頃、居住地の市区町村役場(市民税課・税務課)へ電話を入れ、「令和7年分の確定申告で副業分を普通徴収に指定したが、確実に普通徴収で処理されているか」を直接確認するのが最も確実な防衛手段です。
一般に知られていない第二表の盲点とネット情報の誤解
インターネット上の掲示板やSNSでは、確定申告第二表に関する不正確な情報や誤った解釈が散見されます。無用な追徴課税や控除否認を招かないよう、誤解の真相を検証します。
誤解1:「e-Taxで申告していれば第二表は気にしなくてよい」という誤信
国税庁の「確定申告書等作成コーナー」や会計アプリを利用して電子申告(e-Tax)を行う場合、画面の誘導に従って入力すると第二表のデータも自動生成されます。そのため「画面に出てくる指示通りに数字を入れたから第二表の確認は不要」と思い込む人が少なくありません。
しかし、自動生成システムは「入力者が画面上の各チェックボックスを正しく選択したこと」を前提に動作します。例えば、住民税の「自分で納付」欄のチェックや、16歳未満の扶養親族の氏名入力画面は、利用者自身が意図してページを開いて入力しなければ空欄のまま送信されてしまいます。e-Tax送信前の最終プレビュー(PDF出力画面)で、生成された「第二表」の各欄に意図通りの数字やチェックが入っているかを自らの目で点検する作業は省略できません。
誤解2:「16歳未満の子供は所得税の扶養控除対象外だから第二表に書く意味はない」
平成22年度の税制改正により、16歳未満の扶養親族に対する所得税の扶養控除は廃止されました。このため第一表の控除計算には一切影響しません。
しかし、第二表の「住民税に関する事項」にある『16歳未満の扶養親族』欄には必ず氏名とマイナンバーを記入しなければなりません。自治体はこの情報を用いて世帯の非課税限度額の判定や、就学支援金、児童手当の所得判定、保育料の算定を行っています。ここに記入を怠ると、自治体システム上で「子供を扶養していない単身世帯」と同等の所得判定が下され、各種給付金や行政サービスで著しい不利益を被る恐れがあります。
【プロの結論】確定申告を正しく完結させるための行動基準とリスク回避策
確定申告第二表の作成において、自力で正確に完結できる人と、専門家への相談を検討すべき人の境界線は明確です。
【自力でスムーズに完了できる条件】
- 本業の源泉徴収票が1枚のみで、副業は業務委託等の「雑所得・事業所得」である。
- ふるさと納税の寄附先自治体が明確で、全件の受領証またはXMLデータが揃っている。
- 各種保険料の控除証明書が手元に完備されており、扶養親族のマイナンバーを把握している。
【慎重な確認・専門家相談が推奨される条件】
- 副業先からも「給与所得」として源泉徴収票が発行されている(普通徴収の適用が難しいため事前の自治体協議が必要)。
- 別居親族や国外居住親族を扶養控除・配偶者控除の対象に含める場合(送金関係書類や親族関係書類の添付要件が厳格化されているため)。
- 前年以前に住宅ローン控除や事業の繰越損失があり、住民税独自の軽減措置が絡む場合。

【確定申告第二表の書き方】に関するよくある質問(FAQ)
Q1:配偶者控除や扶養控除で、別居している親族がいる場合の書き方は?
A1:第二表の「配偶者(特別)控除・扶養控除」欄に対象者の氏名・マイナンバー・生年月日を記入した上で、「別居」のチェックボックスに印を付けます。さらに「別居の親族の住所」欄へ現在の居住地を正確に記入してください。別居親族を控除対象とする場合、生活費や療養費を常に送金している生計同一関係の実態が必要となります。
Q2:ふるさと納税のワンストップ特例を申請済みですが、医療費控除のために確定申告をします。第二表にふるさと納税は書く必要がありますか?
A2:はい、必ず書く必要があります。確定申告書を提出した瞬間に、過去に自治体へ送ったワンストップ特例申請は法的にすべて無効化されます。第一表の「寄附金控除」欄に控除額(寄附金合計-2,000円)を記載するとともに、第二表の「寄附金控除」欄へ寄附先の自治体名と実支払額を漏れなく転記してください。
Q3:住民税の徴収方法で「自分で納付」にチェックを忘れて提出してしまいました。後から修正できますか?
A3:確定申告期間中(3月15日以前)であれば、正しい第二表を作成して再提出(訂正申告)が可能です。また、申告期限を過ぎてしまった場合でも、自治体が住民税の税額を決定する4月下旬〜5月上旬頃までに居住地の市区町村役場(住民税担当窓口)へ直接相談し、「確定申告書で普通徴収への変更を希望する旨」を伝えることで、個別対応に応じてくれる自治体が多く存在します。
Q4:副業の雑所得に関する経費は、第二表のどこに書けばいいですか?
A4:第二表には経費の金額そのものを記入する独立した枠はありません。第二表の「所得の内訳」欄には取引先から支払われた「総収入金額(売上)」と「源泉徴収税額」を記入します。経費を差し引いた後の「純粋な所得金額」は第一表の「雑所得・業務(またはその他)」の所得金額欄に反映させる仕組みです。
まとめ:2026年分の申告を確実に完了させるための最終チェック
確定申告第二表は、第一表の数字を担保する裏付けデータであると同時に、あなたの翌年の住民税・社会保険料・行政サービスの負担額を適正に導くための基幹書類です。「税金の計算が終わったから」と気を緩めず、提出前に以下の項目を最終確認してください。
- 所得の内訳に記載した源泉徴収税額の合計が、第一表の源泉徴収税額と一致しているか
- 生命保険料や地震保険料は「計算後の控除額」ではなく「支払った保険料実額」が書かれているか
- 配偶者や扶養親族のマイナンバー12桁に抜け漏れや転記ミスがないか
- 16歳未満の子供がいる場合、「住民税に関する事項」に漏れなく記載されているか
- 副業収入がある場合、住民税の徴収方法で「自分で納付」にチェックを入れたか
細部の記載精度を完璧に整えることが、予期せぬ副業発覚を防ぎ、受けられるはずの税制上のメリットを100%享受するための確実な道筋となります。 (出典: 確定 申告 第 二 表 書き方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。