個人事業主の妻は扶養に入れる?税金と社保の違い&年収の壁を徹底解説
個人事業主として独立した夫を支える妻、あるいは会社員の夫を持ちながら個人事業主として開業した妻にとって、最も頭を悩ませるのが「扶養」の線引きです。働き損を防ごうと情報を集めても、「税金の扶養」と「社会保険の扶養」でルールが食い違い、制度の複雑さに直面するケースが後を絶ちません。
国税庁や日本年金機構の規定を正しく読み解かなければ、思わぬ追徴課税や国民健康保険料の急増、さらには社会保険の扶養から遡及して外されるといった深刻なリスクを招きます。世帯全体の手取りを最大化するために知っておくべき決定的な違いと判断基準を、制度の仕組みから整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税金上の扶養(配偶者控除・配偶者特別控除)と社会保険上の扶養(健康保険・年金)は完全に別制度であり、判定基準や年収の上限が異なる。
- 要点2:夫が個人事業主(国民健康保険)の場合、制度上に「扶養」が存在しないため、妻の収入にかかわらず人数分の均等割保険料が発生する。
- 要点3:青色事業専従者給与を受け取ると、金額の多寡にかかわらず税制上の配偶者控除・配偶者特別控除の対象から外れる二者択一のルールが存在する。
【2026年最新】税金と社会保険で全く異なる「扶養」の決定的な境界線
個人事業主の妻が扶養を考える際、最初に整理すべき大原則は「税法上の扶養」と「社会保険上の扶養」は管轄も判定基準も完全に別物であるという点です。ここを混同したまま手続きを進めてしまうことが、多くの世帯でトラブルを引き起こす最大の要因となっています。
所得税や住民税を管轄する税制では、扶養に入ることで夫側の所得から一定額を差し引く「配偶者控除」や「配偶者特別控除」が適用されます。ここでは妻の年間合計所得金額が基準となり、パート収入であれば給与所得控除後の金額、個人事業主としての収入であれば売上から必要経費を引いた所得で厳格に計算されます。
一方、厚生労働省や健康保険組合が管轄する社会保険の扶養は、保険料の支払いを免除されつつ保険証の交付や将来の基礎年金受給権を得るための仕組みです。こちらは原則として「将来に向かって見込まれる年収130万円未満」(一定条件では106万円)が基準となります。税金のように「1月〜12月の確定した所得」で見るのではなく、「現時点での月収目安(約10万8,334円未満)」で判定される点に根本的な構造のズレがあります。

夫が個人事業主の場合|国保に「扶養」はない?専従者給与と控除の落とし穴
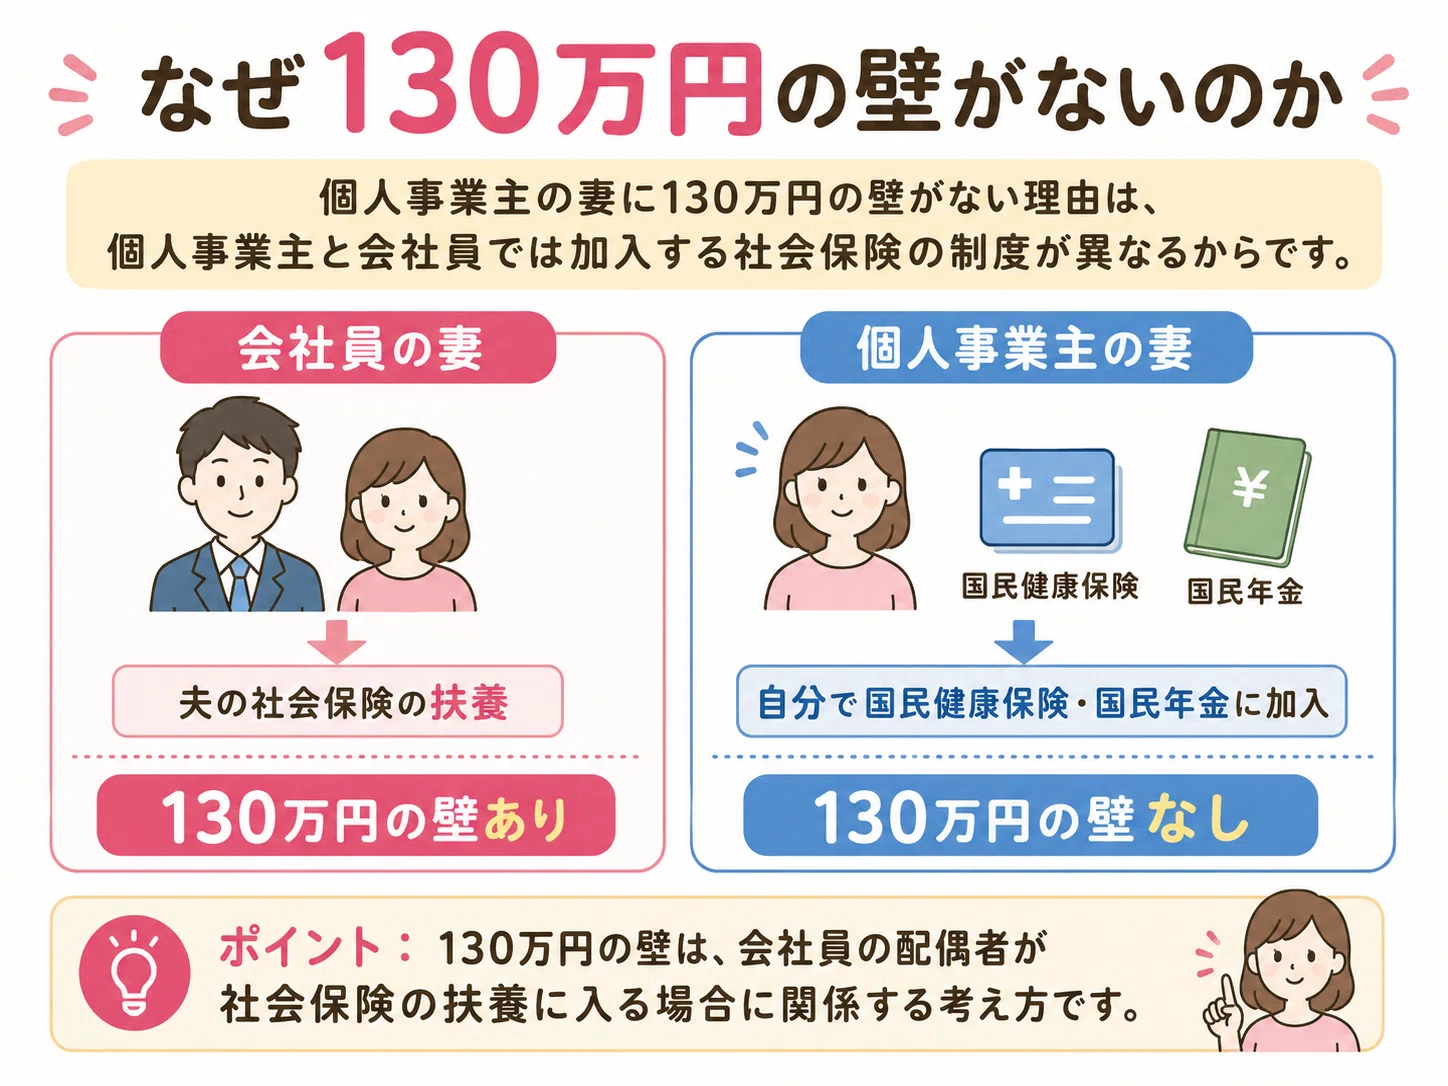
夫が個人事業主で国民健康保険・国民年金に加入している世帯の場合、会社員家庭とは全く異なるルールが適用されます。最も見落とされやすいのは、国民健康保険には「扶養」という概念そのものが存在しないという事実です。
会社員の健康保険(協会けんぽや組合健保)であれば、妻が被扶養者になれば追加保険料なしで保険証を持てます。しかし、国民健康保険は加入者全員に「所得割」と「均等割」が課される仕組みです。妻が無収入であっても、世帯の加入人数に応じた均等割保険料が確実に加算されます。
また、税金面で夫の事業を手伝う際に活用される「青色事業専従者給与」には重大な制約が存在します。税務署へ事前に「青色事業専従者給与に関する届出書」を提出し、妻へ支払った給与を経費(必要経費算入)にする場合、その妻は金額の多寡にかかわらず「配偶者控除」および「配偶者特別控除」の対象から除外されます。
「専従者給与として月8万円(年96万円)を支払い、さらに夫の確定申告で配偶者控除38万円も受ける」といった二重取りは税法上認められていません。専従者給与を支給して事業所得を直接圧縮するのか、それとも給与を出さずに配偶者控除を使って夫の課税所得を減らすのか、世帯全体の税率差を試算した上での選択が不可欠です。
妻が個人事業主の場合|夫の社会保険(130万の壁)に残るための経費判定基準
夫が会社員で社会保険に加入しており、妻がフリーランスや個人事業主として開業しているパターンでは、「年収130万円の壁」の解釈が大きな関門となります。
税務上の確定申告では「総収入金額 - 必要経費 - 青色申告特別控除(最大65万円)」で所得を計算しますが、社会保険の扶養判定において青色申告特別控除は一切差し引くことができません。社会保険の審査では「実際の現金の出入り」が重視されるため、税制上の優遇措置である特別控除は無視されます。
さらに警戒すべきは、健康保険組合ごとに異なる「必要経費」の認定基準です。国税庁が認める経費であっても、健保組合の規約によっては「売上に直接連動する原材料費や仕入代金のみを経費と認め、通信費・減価償却費・交際費・家賃按分などは経費として認めない」という厳格な基準(いわゆる直接的必要経費ルール)を採用しているケースが多々あります。
確定申告書上の所得が80万円に収まっていても、健保組合の独自基準で「総収入150万円、直接経費10万円=判定対象収入140万円」とみなされ、扶養資格を喪失するリスクがあります。妻が事業収入を得ながら夫の社保扶養に留まりたい場合は、必ず夫の勤務先の健康保険組合が発行する被扶養者認定要件を取り寄せ、経費の範囲を確認しなければなりません。
【データ比較】妻の働き方別・税金と社会保険の負担シミュレーション一覧
世帯主の属性と妻の働き方によって、利用できる制度や発生する金銭的負担は劇的に変化します。以下の表で各パターンの違いを俯瞰してみましょう。
| 世帯パターン | 税制上の扶養(控除) | 社会保険の扶養扱い | 編集部の見解・注意点 |
|---|---|---|---|
| 夫:個人事業主 妻:無職・パート | 妻の所得48万円以下で配偶者控除(満額38万円)適用 | 扶養制度なし(妻も国保・国民年金の被保険者) | 妻の収入がゼロでも国保均等割が発生。社保扶養の恩恵がないため稼ぐハードルが低い |
| 夫:個人事業主 妻:専従者給与 | 配偶者控除・配偶者特別控除は併用不可(対象外) | 扶養制度なし(専従者給与額に応じた国保料を負担) | 夫の事業所得を大きく減らせるが、妻側に所得税・住民税・国保料が発生する損益分岐点の計算が必須 |
| 夫:会社員 妻:個人事業主 | 妻の事業所得48万円以下で満額配偶者控除(133万円以下まで段階的控除) | 年収見込130万円未満で加入可能(健保の経費認定基準による) | 健保が青色申告特別控除を認めないため注意。経費が否認されると扶養外れ・遡及徴収のリスク大 |
| 夫:会社員 妻:パート+個人事業 | 給与所得+事業所得の合計が48万円以下なら配偶者控除 | パート給与と事業収入(健保認定ベース)の合算が130万円未満 | 副業の売上管理を怠ると合計額で130万円を一瞬で突破するため、月次での緻密な売上追跡が必要 |
【実態検証】税務署・健保組合の現場から見えたトラブル事例と当事者の苦悩
現場の税理士や社労士への相談事例において、毎年のように繰り返されるのが「秋の保険証更新・資格調査での扶養剥奪」というトラブルです。
大企業や業界団体の健康保険組合では、毎年秋から冬にかけて被扶養者の資格確認(現況調査)を実施します。ここで前年の確定申告書控の提出を求められ、「通信費や旅費交通費を引いた後の所得は110万円だが、健保の規約ではこれらが経費と認められず、実質収入140万円と判定された」という事態が頻発しています。
一度扶養資格の喪失と判定されると、資格を失った時点(場合によっては1年以上前)まで遡って扶養から除外されます。その結果、過去に健保が負担していた医療費の7割相当額の返還を求められ、さらに遡って国民健康保険および国民年金へ加入し直すための保険料請求が数十万円単位で一気に届くという厳しい現実に直面します。
当事者の生の声を見ても、「確定申告で税金がゼロになったから扶養も安心だと思い込んでいた」「専従者給与を月5万円もらっただけで夫の配偶者控除が消えて追徴課税された」といった、制度の境界線を正しく把握していなかったことによる悲鳴が後を絶ちません。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSのコミュニティでは、一部の制度が断片的に切り取られ、危険な誤解として流通している場面が目立ちます。
代表的な誤解が「妻が個人事業主になれば、自宅の家賃や光熱費を経費にして所得をゼロにできるから絶対に扶養から外れない」という言説です。税務上、家事関連費を経費算入するには「事業の遂行上直接必要であったことが明白である部分」を業務日報や面積比などの客観的根拠で区分(家事按分)しなければならず、過度な経費計上は税務調査で否認される対象となります。
さらに前述の通り、健康保険組合側は家事按分された固定費を経費として認めないケースが主流です。税務署を通った確定申告書であっても、健保組合の独自ルールでは否認され、社保上の扶養基準をオーバーしてしまう構図を理解しておく必要があります。
もう一つの盲点は住民税の非課税限度額です。所得税の基礎控除基準(所得48万円)をクリアしていても、自治体ごとに定められている住民税の非課税枠(所得38万〜45万円程度)を超えると、妻本人に住民税(均等割・所得割)の納税通知書が届きます。「配偶者控除内=税金が一切かからない」という図式は完全な誤認です。
【プロの結論】世帯手取りを最大化する選択基準|向いている世帯・損する世帯
以上の制度構造を踏まえ、個人事業主の妻がどのような選択を取るべきか、世帯の状況に応じた明確な判断基準を提示します。
専従者給与や扶養枠に留まるべき世帯(事業規模が小さく安定重視)
- 夫の個人事業で利益が安定しており、妻の専従者給与を年間100万円以上安定して支払える世帯:妻の給与を必要経費化して夫の高い限界税率を抑え、世帯トータルの所得税・住民税を圧縮する戦略が有効です。
- 夫が会社員で、妻の事業による純利益(売上から直接経費を引いた額)が年間100万円未満に収まる世帯:健保組合の経費否認リスクを避け、第3号被保険者(年金・社保の自己負担ゼロ)の恩恵を最大限に享受するのが合理的です。
扶養を完全に外れて独立採算で稼ぐべき世帯(成長志向・拡大期)
- 妻の事業売上が順調に伸び、年間粗利が200万円を超える見込みがある世帯:130万円の壁を意識して仕事をセーブする「働き損ゾーン」を一気に突破し、事業所得を青色申告でしっかり管理しながら自ら国民健康保険・国民年金(または法人化して社会保険)に加入した方が、世帯全体のキャッシュフローは大幅に増大します。
- 夫が個人事業主(国保)の世帯:そもそも社保扶養のメリットが存在しないため、妻がパートであれ個人事業であれ、年収の壁を気にせず稼げるだけ稼ぐことが世帯防衛に直結します。
【個人 事業 主 妻 扶養】に関するよくある質問(FAQ)
Q1:夫が個人事業主で私がパート勤務の場合、103万円や130万円を気にする必要はありますか?
A1:税金面では夫の配偶者控除(所得48万円/給与年収103万円以下で満額適用)に影響しますが、社会保険面での「130万円の壁」を気にする意味は薄いです。夫が国民健康保険である以上、妻が社会保険の扶養に入る仕組みがそもそもありません。ただし、妻自身のパート先で社会保険の加入要件(週20時間以上勤務、月収8.8万円以上など)を満たす場合は、妻自身が職場の社会保険に加入することになり、手取りが一時的に減少するケースがあります。
Q2:青色事業専従者給与をもらいながら、空いた時間でパートに出て扶養に入ることはできますか?
A2:原則として非常に困難です。青色事業専従者の要件は「その事業に専ら従事していること(もっぱら従事)」と定められています。他社でのパート勤務が極めて短時間のアルバイト等でない限り、「専従」とは認められず、専従者給与そのものが税務調査で全額否認される重大なリスクがあります。
Q3:妻が開業届を出したら、その瞬間に夫の社会保険の扶養から外されますか?
A3:加入している健康保険組合の規約によって対応が分かれます。「開業届を出した時点で自営業者とみなし、収入の多寡にかかわらず扶養資格を取り消す」という健保組合もあれば、「確定申告書の実績で130万円未満であれば継続を認める」という健保組合もあります。開業届を提出する前に、必ず夫側の健保規約の確認が必要です。
まとめ:今後の動向と失敗しないための判断基準
個人事業主と扶養をめぐる制度は、「税制」「国民健康保険」「被用者保険」の3つの異なる法律・規則が複雑に絡み合っています。世帯主が自営業なのか会社員なのか、そして妻がどのような形態で収入を得ているかによって、最適なアプローチは180度変わります。
短期的・名目上の「扶養の恩恵」だけに縛られて事業の成長機会を逃したり、経費認定のルールを見落として遡及徴収に怯えたりするのは得策ではありません。自世帯が置かれている正確な立ち位置を把握し、健康保険組合の規約や税務シミュレーションを踏まえた上で、世帯全体の手取りが最も残る健全な働き方を選択してください。 (出典: 個人 事業 主 妻 扶養(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。