3億円マンションを買う人の年収と職業|驚愕の維持費と購入理由の実態
東京都心部を中心に不動産価格の高騰が続くなか、かつてはごく一部の富裕層に限定されていた「3億円マンション」の取引件数が堅調に推移しています。港区や千代田区、渋谷区といった都心プライムエリアでは、もはやファミリータイプの新築タワーマンションにおいて3億円台は珍しい価格帯ではなくなりました。
しかし、実際に3億円の住まいを手に入れるためにはどれほどの年収が必要なのか、どのような職業の人々が住み、毎月のローン返済や維持費はいくらかかるのか、そのリアルな内情はベールに包まれています。不動産関係者への取材データや実際の購入事例をもとに、3億円マンションを取り巻くリアルな実態を解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:3億円マンション購入に必要な年収の目安は3,500万〜5,000万円以上であり、職業は上場企業役員や医師、起業家のほか、年収2,000万円超同士の超パワーカップルも増加している。
- 要点2:フルローン時の月々の返済額は約80万〜90万円に達し、管理費・修繕積立金・駐車場代・固定資産税を加えた年間維持費は250万〜400万円規模に上る。
- 要点3:富裕層が購入する主目的は単なる見栄ではなく、「港区を中心とした希少立地の資産価値維持」「インフレヘッジ」「手厚いセキュリティと時間効率の最大化」にある。
3億円マンションに住むのはどんな人?年収と職業の実態を徹底解剖
不動産鑑定士や大手デベロッパーの販売担当者への取材によると、3億円台の物件を成約させる購入者層には明確な傾向が見られます。
まず、住宅ローンを組んで購入する場合の3億円マンションの年収目安は最低でも3,500万円、余裕を持たせるなら4,500万円以上です。金融機関の返済負担率(年収に対する年間返済額の割合)の上限が30〜35%であることを踏まえると、年収3,000万円前後が融資の当落線上に位置します。
では、実際にどのような人たちが住んでいるのでしょうか。現場の顧客プロファイルから見えてくる3億円マンションの主な職業は以下の通りです。
- IT・スタートアップ創業者・共同経営者:株式公開(IPO)やM&Aによるキャピタルゲイン、高額な役員報酬を得ている30代〜40代。
- 外資系金融・コンサルティングファームのマネージングディレクター:基本給に加え、年間数千万円規模の業績連動インセンティブを獲得する層。
- 開業医・医療法人理事長:美容外科、歯科インプラントクリニック、複数医院を展開する医療法人のトップ。
- 超エリート・パワーカップル:夫・妻ともに総合商社、外資IT、キー局勤務などで、それぞれ年収1,800万〜2,500万円(世帯年収4,000万円超)を稼ぎ出すペア。
- 資産家・地主ファミリー:代々受け継いだ不動産や有価証券の配当収入を持つオールドリッチ層。
自著やメディアで住まいを公開している実業家たちの手記でも、「移動の合理性とセキュリティ、子どもの教育環境を突き詰めた結果、都心の3億円タワーマンションに行き着いた」と語られており、単なる贅沢品ではなく「生活基盤への戦略的投資」と捉える住人が大半を占めています。
月々いくら払う?3億円の住宅ローン審査基準と返済シミュレーション
3億円の住宅を購入する際、審査基準や実際の支払額はどのようになるのでしょうか。一般的なメガバンクや信託銀行における3億円住宅ローンの審査基準は極めて厳格です。
審査では通常の年収倍率だけでなく、勤務先の資本規模、役員報酬の継続性、保有金融資産(預貯金・有価証券など)の残高が厳密にチェックされます。個人事業主や設立浅い法人の代表者の場合、直近3期分の黒字決算書や自己資金2〜3割以上の拠出が求められるケースが一般的です。
以下は、借入額や金利タイプ別の資金計画をまとめたデータ比較表です。
| 借入条件・プラン | 月々の返済額(概算) | 諸経費込みの月間総支出 | 審査通過に必要な世帯年収目安 |
|---|---|---|---|
| フルローン(3億円借入) 変動金利 0.6% / 35年返済 | 約792,000円 | 約95万〜105万円 | 4,000万円以上 |
| 頭金2割(2.4億円借入) 変動金利 0.6% / 35年返済 | 約634,000円 | 約79万〜89万円 | 3,200万円以上 |
| フルローン(3億円借入) 固定金利 1.8% / 35年返済 | 約964,000円 | 約112万〜122万円 | 4,800万円以上 |
| 頭金5割(1.5億円借入) 変動金利 0.6% / 35年返済 | 約396,000円 | 約55万〜65万円 | 2,200万円以上 |
3億円マンションのローン月々支払額は、変動金利でも約80万円、固定金利では100万円近くに達します。ここに後述する管理費や積立金が上乗せされるため、毎月100万円以上の住居費を滞りなく拠出できる強固なキャッシュフローが不可欠です。
【間取り・設備】広さは何平米?超高級タワーマンション東京の優雅な住空間
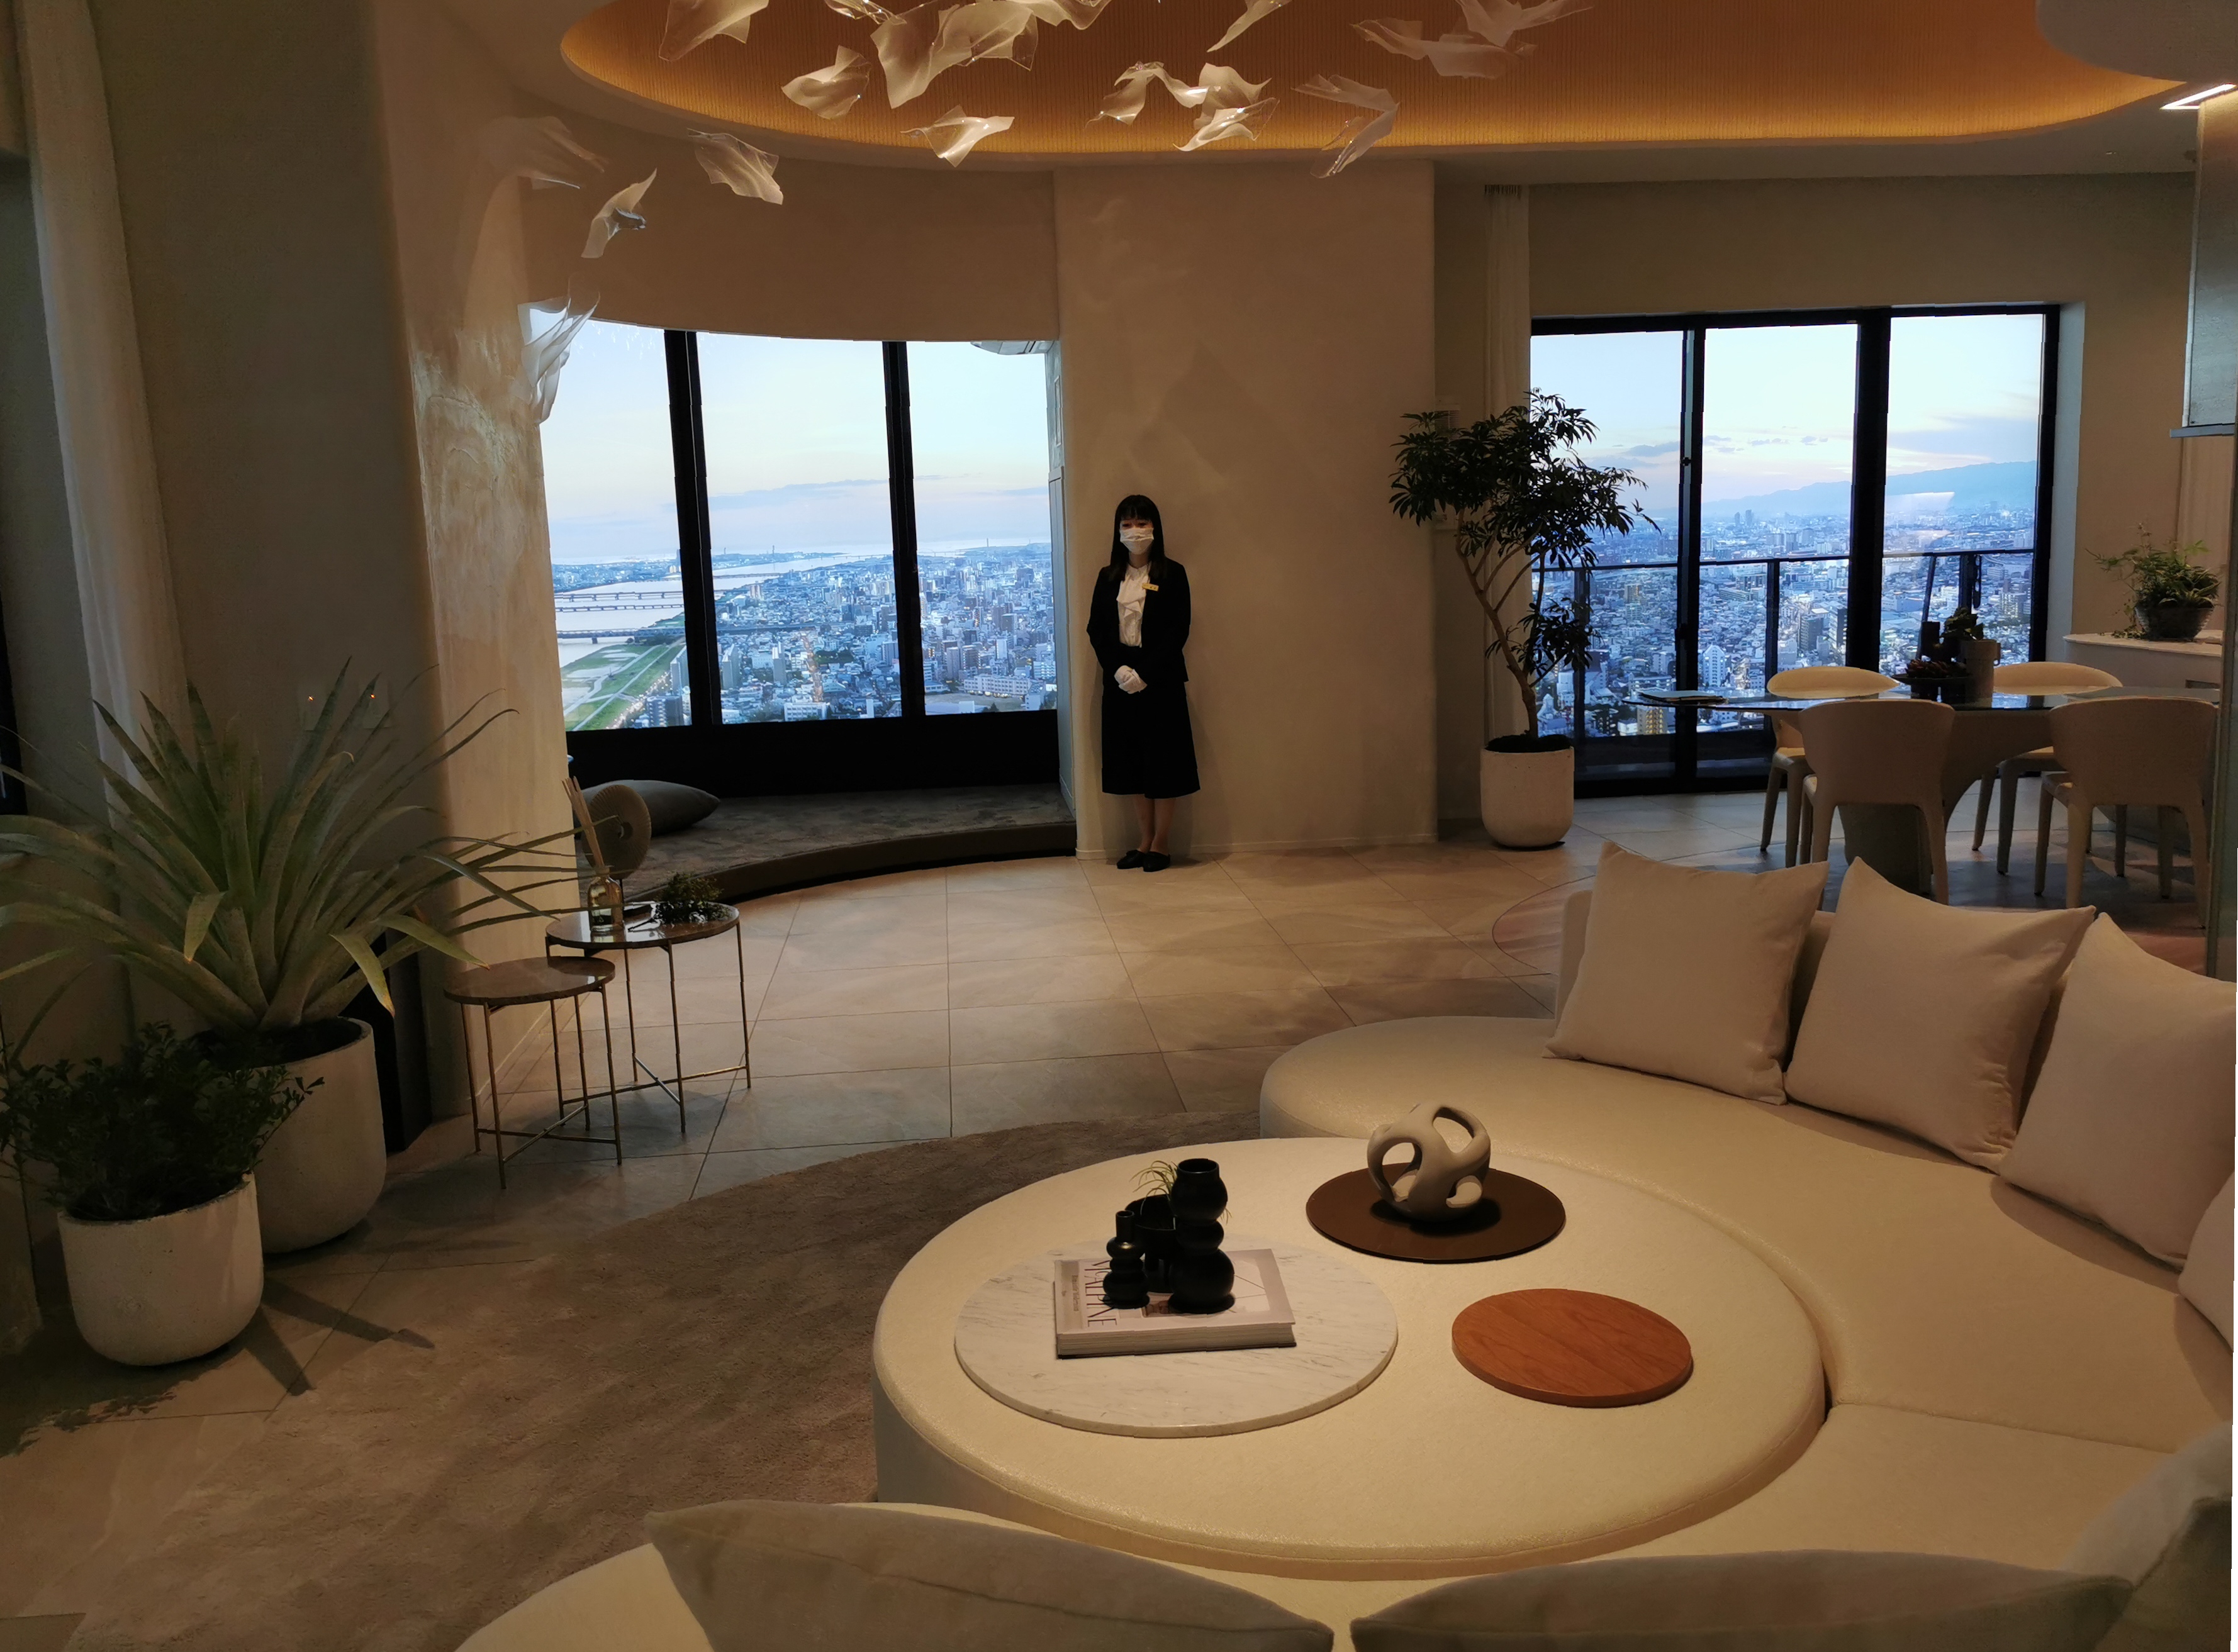
3億円を投じるとどのような住空間が手に入るのでしょうか。エリアによって専有面積には明確な差が存在します。
港区の高級マンション相場においては、坪単価が900万〜1,200万円に達しているエリアも多く、3億円で購入できる専有面積は約80〜110平米(2LDK〜3LDK)が主流です。一方、文京区や目黒区、世田谷区などの住宅街では、120〜150平米超のゆとりある間取りが選択肢に入ります。
都心の超高級タワーマンション東京で見られる3億円マンションの間取り・設備スペックには、以下のような特徴が標準的に備わっています。
- ホテルライクな動線設計:マスターベッドルーム直結のウォークインクローゼット、2ボウルの洗面カウンター、専用シャワールーム付きバスルーム。
- ハイグレードな水回り設備:ドイツ・ミーレ(Miele)社やガゲナウ(Gaggenau)製の大型食洗機・IHクッキングヒーター、天然御影石やシーザーストーンのアイランドカウンター。
- 天井高と眺望:標準階よりも高い天井高2.7m〜3.0m、ダイレクトスカイビューが広がるフルハイトサッシ。
- 共用サービスの充実:24時間バイリンガル対応コンシェルジュ、各階ゴミステーション、ポーターサービス、入居者専用ラウンジやフィットネスジム。
単に部屋が広いだけでなく、内装材の質感や遮音性、プライバシーを守る内廊下設計など、日常のストレスを極限まで排除する仕様が施されています。

見落とし厳禁!億ションの固定資産税と驚愕の年間維持費のリアル
購入検討者が最も衝撃を受けるのが、毎月・毎年のランニングコストです。物件価格が高額であればあるほど、3億円マンションの維持費は一般的な分譲マンションとは桁違いの負担となります。
主な維持費の内訳は以下の通りです。
- 管理費・修繕積立金:月額6万〜12万円(年間72万〜144万円)。コンシェルジュや豪華共用部、厳重な警備システムを維持するため平米単価が高い。
- 駐車場代(ハイルーフ・大型車対応):月額5万〜10万円(年間60万〜120万円)。都心部では大型SUVや高級輸入車のパレット確保に追加費用がかかる。
- 億ションの固定資産税・都市計画税:年間80万〜150万円。新築購入当初は減額措置があるものの、タワーマンション上層階への階層別課税ルール適用により、高層階ほど税額が高くなる。
これらを合算すると、ローン返済額とは別に年間で約250万〜400万円(月額約20万〜35万円)の維持費が恒常的に発生します。「キャッシュで買ったから安心」ということはなく、所有し続けるだけでも一般的な会社員の初任給以上の維持コストが毎月口座から引き落とされる計算です。
なぜ富裕層はあえて買うのか?港区高級マンション相場と資産価値の真実
これほど高額な維持費がかかるにもかかわらず、富裕層のマンション購入理由が途切れない背景には、極めて合理的な経済動機が存在します。
最大の理由は3億円マンションの資産価値に対する強固な信頼です。千代田区・港区・渋谷区などの「都心一等立地」は土地の供給が物理的に限られており、再開発に伴うブランド価値の向上が続いています。国内外の富裕層や海外投資家からの需要が常に供給を上回るため、価格の底堅さが際立っています。
また、以下のメリットも購入を強烈に後押ししています。
- 現物資産によるインフレヘッジ:現金を銀行に寝かせておくことによる実質的な減価リスクを回避し、インフレに強い都心実物不動産へ資産をシフトさせる。
- 相続税評価額の圧縮効果:タワマン節税の税制見直し後も、依然として現金保有に比べて相続税評価額の適正なコントロール余地が残されている点。
- 圧倒的なリセールバリューと賃貸利回り:万が一ライフスタイルが変わっても、月額80万〜120万円前後の高額賃料で優良なエグゼクティブ層に貸し出せる出口戦略の広さ。
住居としての快適性を享受しながら、同時に強固な資産防衛ポートフォリオを構築できる点が、富裕層を惹きつけてやまない本質的な理由です。

【実態検証】住んでみてわかった盲点とネットの誤解をプロが是正
インターネット上の掲示板やSNSでは、タワーマンションや億ションに対する様々な噂や偏見が飛び交っていますが、現場の実態とは乖離している部分も少なくありません。
よくある誤解として「住人同士のマウンティングや階層カーストが激しい」という言説があります。しかし、実際の3億円クラスのフロアに住む当事者たちへのヒアリングによると、住民同士の干渉は極めて希薄です。フロア専用キーによるエレベーター制御や地下駐車場からの直通動線が整備されており、他者と顔を合わせる機会自体が最小限に抑えられています。
一方で、住んでみて初めて直面するリアルな盲点も存在します。
- 修繕積立金の値上げ圧力:建築資材や人件費の高騰により、10〜15年後の大規模修繕時に積立金が購入当初の2倍〜3倍に跳ね上がるリスク。
- 管理組合での合意形成の難しさ:実需層、外国人投資家、賃貸オーナーが混在するため、総会での意思決定に時間がかかるケース。
- 大型車が入らない機械式駐車場の制約:車幅2,000mm超の大型EVや海外SUVのパレット数が限られ、敷地内駐車場の空き待ちが発生する現象。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
不動産コンサルタントの視点から、3億円マンションの購入に適している人と見送るべき人の境界線を整理します。
【購入をおすすめできる人】
- 住居費を支払ってもなお、年間1,500万円以上の金融資産積立を継続できるキャッシュフローがある人
- 都心一等地の立地にこだわり、通勤やプライベートの「時間価値」を最優先したい人
- 万が一の売却時や賃貸運用時にも損切りや柔軟な戦略変更が取れる資産的余裕がある人
【購入に慎重になるべき人】
- 直近のインセンティブや業績好調による一時的な年収をベースにフルローンを組もうとしている人
- 月々のローン返済額だけで資金計画を立て、重い管理費・積立金・税負担を過小評価している人
- 資産価値の下落リスクに対して過度な不安を抱き、精神的平穏を保てなくなる人
【3億円マンション】に関するよくある質問(FAQ)
Q1:年収2,000万円台でも3億円マンションの住宅ローンは組めますか?
A1:単独年収2,000万円で3億円のフルローン審査を通すのは非常に困難です。ただし、自己資金(頭金)を1億円以上用意して借入額を2億円以下に抑えるか、ペアローンで配偶者と合算した世帯年収が3,500万〜4,000万円以上あれば融資が承認される可能性は十分にあります。
Q2:3億円マンションの年間維持費はトータルでどれくらい見込むべきですか?
A2:管理費、修繕積立金、駐車場代、固定資産税・都市計画税を合算すると、年間で約250万〜400万円程度を見込む必要があります。物件の規模や共用施設の充実度、専有面積によって変動するため、資金計画には事前のシミュレーションが不可欠です。
Q3:一戸建てではなく超高級マンションを富裕層が選ぶ最大の理由は何ですか?
A3:24時間の有人警備やオートロックによる厳重な防犯性、不在時でも荷物を受け取れる利便性、ゴミ出しの自由度、そして何より駅近・都心プライム立地という圧倒的な立地の良さと換金性の高さが評価されているためです。
まとめ:過熱する億ション市場で後悔しないための資産防衛術
都心の3億円マンションは、単なる居住用スペースを超えて、現代の日本におけるステータスシンボルであり、実効性の高い資産保全ツールとしての性格を強めています。
購入を実現するには、最低でも3,500万〜5,000万円規模の安定した年収、または潤沢な自己資金が求められます。さらに、月々のローン返済だけでなく、年間数百万円に及ぶ維持費の存在を正しく把握しておくことが失敗を防ぐ絶対条件です。
立地の希少性や将来のリセールバリューを徹底的に見極め、無理のない強固な資金計画を立てた上で選択することこそが、豊かな住環境と堅牢な資産価値を両立させる確かな道筋となります。 (出典: 3 億 円 マンション(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。