バイトの所得控除とは?103万の壁と損しない手取り計算を徹底解説
アルバイトで給与明細を受け取った際、「なぜか税金が引かれて手取りが減っている」「103万円を超えると損をするのか」と疑問を抱いた経験はないでしょうか。税金の負担を抑えつつ手取りを最大化するためには、税金が計算される土台となる「所得控除」の正しい仕組みを把握しておく必要があります。
国税庁の最新法令基準においても、アルバイト収入には特有の控除枠が設定されており、制度を正しく理解して申告手続きを行えば、引かれすぎた税金を取り戻すことも可能です。本稿では、2026年現在の最新税制動向を踏まえながら、給与所得控除や基礎控除の基本から、各種「年収の壁」の正体、年末調整・確定申告の実務までをプロの視点で徹底解説します。
📌 【この記事の重要ポイントまとめ】
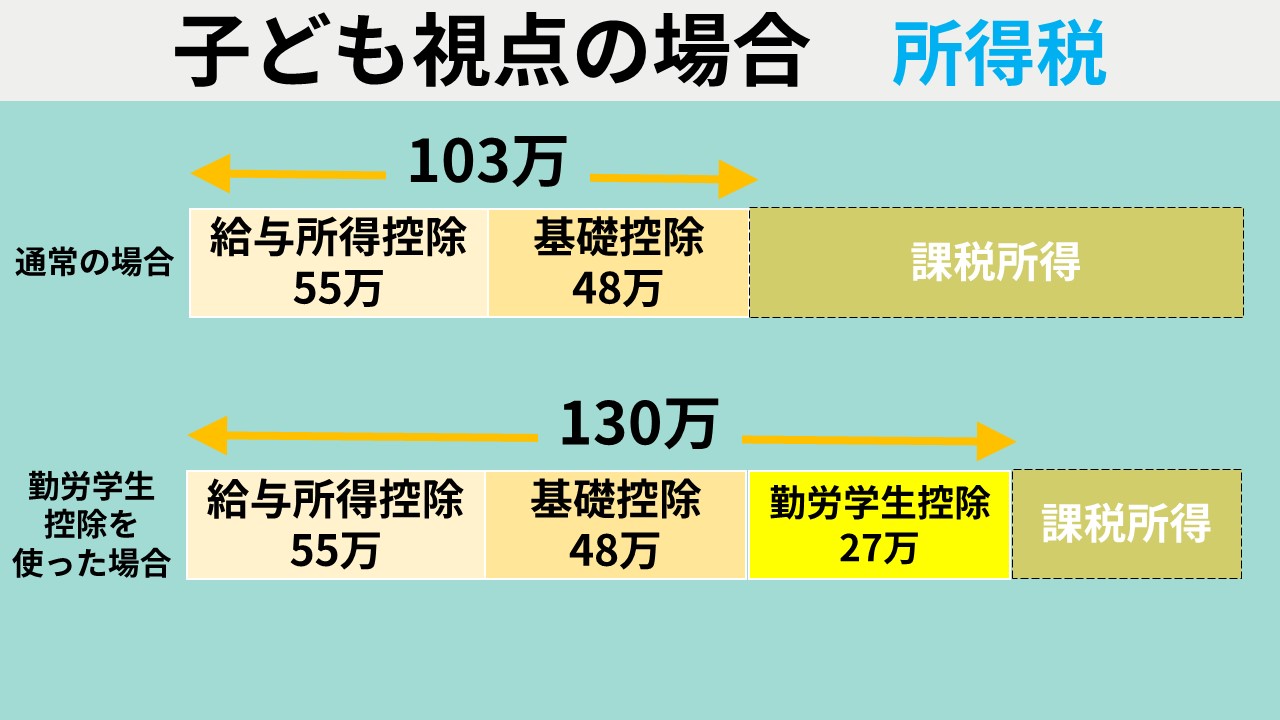
- 要点1:バイトの税金は「年収-所得控除」で算出され、給与所得控除55万円と基礎控除48万円の合算103万円までは所得税がかからない。
- 要点2:学生本人の税金が非課税になる「勤労学生控除」を使っても、年収103万円を超えると親の扶養控除から外れて世帯全体で増税になる落とし穴がある。
- 要点3:バイト先で源泉徴収されている場合や複数バイトを掛け持ちしている場合は、年末調整や確定申告を行わないと還付金を受け取れず損をする。
【2026年最新】バイトの「所得控除」とは?給与所得控除55万円と基礎控除48万円の仕組み
アルバイトで得た給料全額にそのまま税金が課されるわけではありません。税金(所得税や住民税)の計算では、まず年間の総収入から「経費」に相当する金額を差し引き、さらに個人の生活事情に応じた枠を差し引いた残りの金額(課税所得)に税率を掛けます。この「差し引く枠」のことを所得控除と呼びます。
アルバイト収入(給与所得)において、すべての人が無条件で活用できる基本的な控除は以下の2種類です。
- 給与所得控除(最低55万円):会社員やアルバイトなどの給与所得者に対して、仕事に必要な経費(衣服代や文具代など)の概算として一律で年収から差し引かれる控除枠。
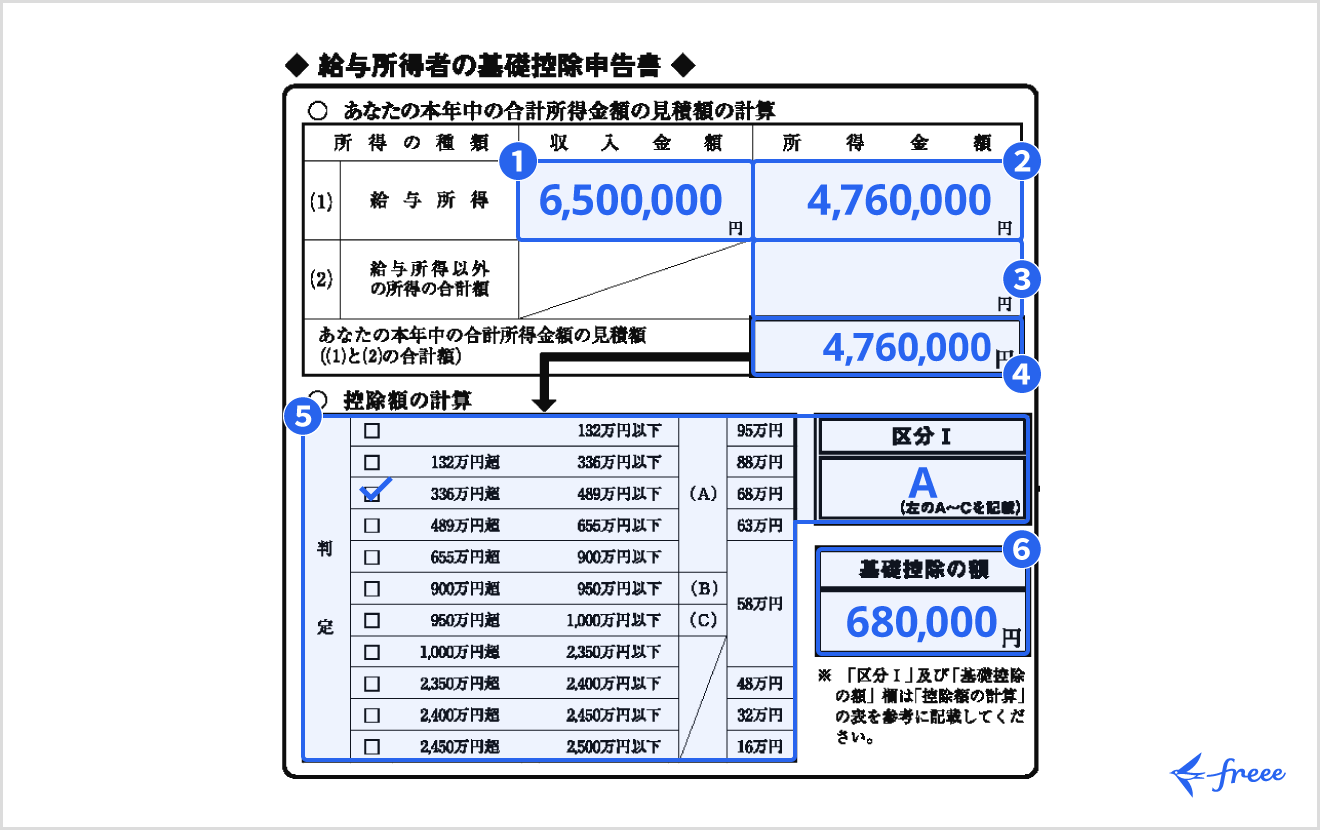
- 基礎控除(48万円):所得税の計算において、すべての納税者に適用される生活保障的な控除枠(合計所得金額が2,400万円以下の場合)。
国税庁の「給与所得控除に関する規定」に基づき、年間のバイト収入が103万円以下であれば、以下のように計算されます。
年収103万円 - 給与所得控除55万円 = 給与所得48万円
給与所得48万円 - 基礎控除48万円 = 課税される所得0円
課税所得が0円になるため、年収103万円以下であれば所得税は一切かかりません。これが世間一般で言われる「バイト 103万円の壁」の数学的な根拠です。
ただし、注意が必要なのは所得税と住民税の違いです。所得税は103万円まで非課税ですが、自治体に納める住民税(均等割・所得割)の基礎控除額は43万円(所得税より5万円低い)に設定されているケースが多く、自治体の基準によっては年収約100万円を超えた段階から住民税のみ課税される仕組みになっています。「103万円以下なのに数千円の住民税通知が届いた」と驚くケースは、この控除額の差が原因です。
103万・106万・130万円の壁は何が違う?手取りシミュレーションと比較表
バイトの働き方を考える上で最も混乱しやすいのが、「税金の壁」と「社会保険の壁」の混同です。手取り額に深刻な影響を与えるのは、税金よりもむしろ社会保険料(健康保険・厚生年金)の負担です。
各年収ラインで発生する変化と控除の関係を以下の比較表に整理しました。
| 年収の壁 | 対象となる制度・控除 | 発生する負担・変化 | 編集部の見解・注意点 |
|---|---|---|---|
| 100万円の壁 | 住民税(自治体基準) | 住民税(年額数千円〜1万円程度)が発生 | 手取りの逆転現象は極めて小さく、過剰に恐れる必要はない。 |
| 103万円の壁 | 所得税・親の扶養控除 | 本人に所得税が発生/親の扶養控除(38万〜63万円)が消失 | 本人の税金はわずかだが、親の手取りが年5万〜10万円以上減少するリスクがある。 |
| 106万円の壁 | 社会保険(一定規模の企業) | 勤務先の社会保険に強制加入(手取りが年間約15万円減少) | 従業員51人以上の企業等で週20時間以上勤務する人が対象(学生は原則対象外)。 |
| 130万円の壁 | 社会保険(すべての扶養者) | 親や配偶者の健康保険扶養から完全に外れる | 学生であっても自前で国民健康保険・国民年金を支払う必要が生じる最大の壁。 |
アルバイトの手取りシミュレーションを行うと、年収103万円の場合の手取りは約102万円ですが、中途半端に年収135万円まで働いて社会保険料(年間約20万円)を自己負担した場合、手取りは約112万円程度まで落ち込みます。「32万円余計に働いたのに、手取りは10万円しか増えない」という現象が起きるため、年間シフトの調整には細心の注意を払わなければなりません。
学生必見!勤労学生控除の条件と親の扶養から外れる年収の落とし穴
高校生や大学生・専門学校生がアルバイトをする場合、追加で利用できる所得控除として勤労学生控除(27万円)が存在します。
勤労学生控除を利用すると、基礎控除48万円+給与所得控除55万円+勤労学生控除27万円=合計130万円まで本人の所得税が非課税になります。
国税庁が定める勤労学生控除の適用条件は以下の通りです。
- 給与所得などの勤労による所得があること
- 合計所得金額が75万円以下(給与収入のみなら年収130万円以下)であること
- 特定の学校(学校教育法に規定する高校、大学、高専、専修学校、各種学校など)の生徒・学生であること
ここで多くの学生が陥る致命的な罠が、「勤労学生控除を使えば130万円まで親に迷惑をかけずに稼げる」という誤解です。
勤労学生控除は「学生本人の所得税」を安くする制度に過ぎません。一方で、親が子を税法上の扶養親族として申告できる年収上限は「103万円以下」のまま据え置かれています。
大学生年代(19歳以上23歳未満)の子どもを扶養している親は、税負担を大幅に軽減できる「特定扶養控除(控除額63万円)」を受けています。もし学生が年収105万円を稼いでしまうと、本人の所得税は勤労学生控除で0円になっても、親の特定扶養控除が完全に消滅します。その結果、親の年収帯によっては世帯全体で年間6万〜12万円前後の増税となり、家庭内でトラブルに発展するケースが後を絶ちません。
【実態検証】給与明細で引かれる税金のリアルと「年末調整・確定申告」の手続き
ネット上の掲示板やSNSでは、「月収9万円だったのに所得税が引かれていた。103万円以下なら引かれないはずでは?」という困惑の声が頻繁に見受けられます。
これには国税庁が定める源泉徴収制度が関係しています。勤務先は、毎月の給与支払い時に「給与所得の源泉徴収税額表」に基づいて概算の所得税を天引きする法的義務を負っています。
具体的には、バイト先に「給与所得者の扶養控除等申告書」を提出している場合(甲欄適用)、月収が8万8,000円を超えると、年間103万円ペースを超過する可能性があるとみなされ、数千円の所得税が仮天引きされます。もしこの申告書を出していない場合(乙欄適用)は、月収の多寡にかかわらず一律3.063%以上の高率な税金が強制的に源泉徴収されます。
引かれた税金を取り戻す2つのルート
払いすぎた所得税を取り戻し、最終的な年間税額を確定させる手続きが「年末調整」と「確定申告」です。
- バイト先が1箇所の場合(年末調整):毎年11月〜12月頃にバイト先から配られる「扶養控除等申告書」や各種控除申告書を正しく記入して提出します。年間年収が103万円以下であれば、12月または翌年1月の給料日に源泉徴収されていた税金が全額手元に還付されます。
- バイト先を掛け持ち(Wワーク・副業)している場合(確定申告):年末調整は「メインの1社」でしか受けられません。サブのバイト先で源泉徴収された税金は、翌年2月16日〜3月15日の間に最寄りの税務署またはe-Tax(スマホ申告)で確定申告を行うことで全額または一部が還付されます。
- 年途中でバイトを辞めて年末調整を受けていない場合(確定申告):退職時に発行される「源泉徴収票」を手元に用意し、確定申告を行うことで払いすぎた税金を取り戻せます。
一般に知られていない盲点と副業バイトの申告漏れリスク
国税庁の調査データや税理士の現場報告によると、近年特に増加しているトラブルが「スキマバイトアプリや副業バイトによる申告漏れ」です。
「単発バイトだから会社にバレない」「少額だから申告不要」と自己判断する人が目立ちますが、給与を支払った企業は自治体に対して「給与支払報告書」を提出しています。自治体側で個人のマイナンバーや氏名・生年月日に紐づくすべての給与データが名寄せされるため、無申告の副収入は確実に把握されます。
給与所得者(本業がある会社員や、メインのバイトがある人)が副業バイトで年間20万円を超える所得を得た場合は、所得税の確定申告が義務付けられています。さらに、副業所得が20万円以下であっても住民税の申告は別途必須となります。これを放置すると、延滞税や無申告加算税といったペナルティが科されるだけでなく、本業の勤務先に副業が発覚する直接の引き金となります。
【プロの結論】働き方別・手取りを最大化する判断基準
所得控除と年収の壁を巡る複雑なルールを踏まえ、損をしないための最適な立ち回り基準を提示します。
【年収103万円以下に抑えるべき人】
- 親が会社員や公務員で、扶養手当や特定扶養控除(年間63万円の控除)の恩恵を受けている学生
- 配偶者の会社の家族手当の支給基準が「年収103万円以下」に厳格設定されているパート勤務者
- 学業や家事に専念しつつ、税金や保険料の手続きリスクを最小限に抑えたい人
【年収150万〜180万円以上を目指して稼ぐべき人】
- 社会保険(健康保険・厚生年金)の保険料負担を差し引いても、手元に残る現金総額を増やしたい単身フリーター
- 将来の厚生年金受給額を手厚くし、病気や怪我の際の傷病手当金などの保障を手に入れたい人
- すでに親や配偶者の扶養から完全に自立して生計を立てている人

【所得 控除 と は バイト】に関するよくある質問(FAQ)
Q1:バイト代が103万円以下なら確定申告は絶対に不要ですか?
A1:年間収入が103万円以下で、毎月の給与から所得税が1円も源泉徴収されていない場合は申告不要です。しかし、毎月の給与明細の「所得税」欄から天引きされている金額がある場合、確定申告(または年末調整)をしないとその税金は戻ってこないため、申告した方が手取りが増えて得をします。
Q2:バイトを2つ掛け持ちしている場合、所得控除はどう計算されますか?
A2:基礎控除48万円や給与所得控除55万円は「人」に対して適用される枠であり、バイト先ごとに個別に適用されるわけではありません。すべてのバイト先の年間給与を合算した総収入から、控除額を差し引いて最終的な税額を計算します。そのため、2箇所の合計が103万円を超えた場合は課税対象となります。
Q3:親に内緒で103万円以上稼いだ場合、なぜ親にバレてしまうのですか?
A3:自治体から親の勤務先へ送られる「住民税の課税決定通知書」において、親が受けていた「扶養控除」の適用が取り消され、親の税額が上がることによって確実に発覚します。バイト先から自治体へ給与支払報告書が提出されるため、隠し通すことは制度上不可能です。
まとめ:正しい控除の知識で2026年の手取りを最大化しよう
アルバイトにおける税金対策の本質は、各種「所得控除」を正しく把握し、無駄な源泉徴収を放置しないことに尽きます。給与所得控除55万円と基礎控除48万円の合計103万円というボーダーラインを基準にしつつ、学生の場合は勤労学生控除と親の特定扶養控除の関係を冷静に見極める必要があります。
手取りを最大化するためには、シフトの労働時間を細かく管理して103万円や130万円の枠内に収めるか、あるいは中途半端な壁を大きく突破して160万〜180万円以上を稼ぎ切るかの戦略的な二者択一が求められます。年末調整の書類提出や確定申告を怠らず、ご自身のライフスタイルと世帯環境に最も適した働き方を選択してください。 (出典: 所得 控除 と は バイト(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。