4〜6月に稼ぐと大損?税金と社会保険料の真実【2026年最新】
春先になると、オフィスやSNSで毎年のように飛び交う「4月から6月に残業しすぎると税金が高くなって大損する」という言説。春の繁忙期に必死で働いた結果、秋以降の手取り額が激減して後悔したというビジネスパーソンの声は後を絶ちません。しかし、この言説には税務と社会保険制度に関する重大な誤解が潜んでいます。
実際に4月から6月の給与によって変動するのは「税金」ではなく、1年間の手取りを左右する「社会保険料」です。さらに、毎年6月に実施される住民税の年度更新が重なることで、多くの給与所得者が手取りの減少を体感します。本稿では、社会保険労務士や税制の専門的知見を交えながら、2026年最新の制度設計に基づき、この「4〜6月問題」の構造的真実と手取りを最大化するための実践的知見を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:4月〜6月の給与で決まるのは税金ではなく、秋以降1年間の「健康保険料・厚生年金保険料(標準報酬月額)」である。
- 要点2:住民税は前年所得を基準に「毎年6月」に徴収額が切り替わるため、社会保険料の改定と混同されて手取り減少の錯覚を生みやすい。
- 要点3:保険料アップは短期的な手取りを減らす一方、将来の年金額や傷病手当金・育休給付金を増額させる側面があり、一概に「損」とは言い切れない。
【4月〜6月の噂の真相】なぜ「この時期に稼ぐと損をする」と言われるのか?
ネット上のコミュニティや給与明細をめぐる議論で定番となっている「4月から6月に働いたら負け」という言説。この噂の発端は、4月から6月の3ヶ月間に支払われた給与実績をもとに、その年の9月から翌年8月までの1年間適用される社会保険料(健康保険・厚生年金保険・介護保険)の等級(標準報酬月額)が決定される仕組みにあります。
給与所得者の税金(所得税や住民税)は、年間の総所得に対して課税されるため、特定の3ヶ月間だけ突出して稼いだとしても、年間の合計収入が同じであれば年間税額が不当に跳ね上がることはありません。所得税は毎月の給与から概算で源泉徴収され、最終的には12月の年末調整で年間の過不足が清算されます。
問題となるのは社会保険料です。社会保険料は税金と異なり、年間総額での年末調整のような清算システムが原則として存在しません。つまり、4月〜6月だけ突発的な残業代で給与が跳ね上がると、残業がゼロに戻った秋以降(10月支給給与以降)も「高額な給与をもらっていた時期の保険料」が毎月天引きされ続けることになります。これが「春に無理して働くと手取りが減って大損する」と言われる構造的トリックの正体です。
【仕組みを解剖】税金ではなく「社会保険料の定時決定」が決まる3ヶ月間
社会保険料を計算する基準となる仕組みを、行政用語で「定時決定」と呼びます。日本年金機構および健康保険組合は、毎年1回、被保険者が実際に受け取っている報酬の動向を把握し、保険料の基礎となる「標準報酬月額」を改定します。
算定の対象となるのは、毎年4月・5月・6月の3ヶ月間に実際に支払われた給与の平均額です。ここで極めて重要なのは、「働いた月」ではなく「実際に口座へ振り込まれた給与の月」が基準になる点です。
例えば「当月末締め・翌月25日払い」の企業に勤務している場合、3月中に働いた残業代は4月25日の給与に含まれるため、定時決定の計算対象に入ります。逆に、6月中に働いた残業代は7月給与で支払われるため、計算対象外となります。この給与締め日と支払日のタイムラグを把握していないと、意図しない等級アップを招く原因になります。
算定対象となる報酬には、基本給だけでなく、残業手当、役職手当、住宅手当、家族手当、さらには通勤手当(交通費全額支給分)まで含まれます。遠距離通勤で定期代が高額な社員は、それだけで標準報酬月額のベースが押し上げられやすい点にも留意が必要です。
住民税の「6月切り替え」が引き起こす手取り急減の錯覚とカラクリ
「4月から6月にかけて税金が上がった」と誤解される最大の要因は、地方税である住民税の天引き額が毎年6月給与から新年度分に更新される点にあります。
住民税は、前年1月1日から12月31日までの1年間の確定所得をもとに税額が計算され、翌年の6月から翌々年5月までの12分割で毎月の給与から特別徴収されます。入社2年目の社員が「6月から急に手取りが数万円減った」とショックを受けるのは、1年目に課税されていなかった住民税の天引きが2年目の6月から一斉にスタートするためです。
また、前年に昇給したり残業が多かったりした中堅・ベテラン社員も、6月支給の給与明細で住民税額が引き上げられます。この「6月の住民税切り替え」による手取りの目減りと、「4〜6月の残業による社会保険料の決定」という2つの別個のイベントが同時期に話題となるため、一般の給与所得者の間で両者が混同され、「4〜6月の残業で税金が高くなった」という誤った通説が定着したのです。

【徹底比較】4〜6月に残業した場合の手取りシミュレーションと損得勘定
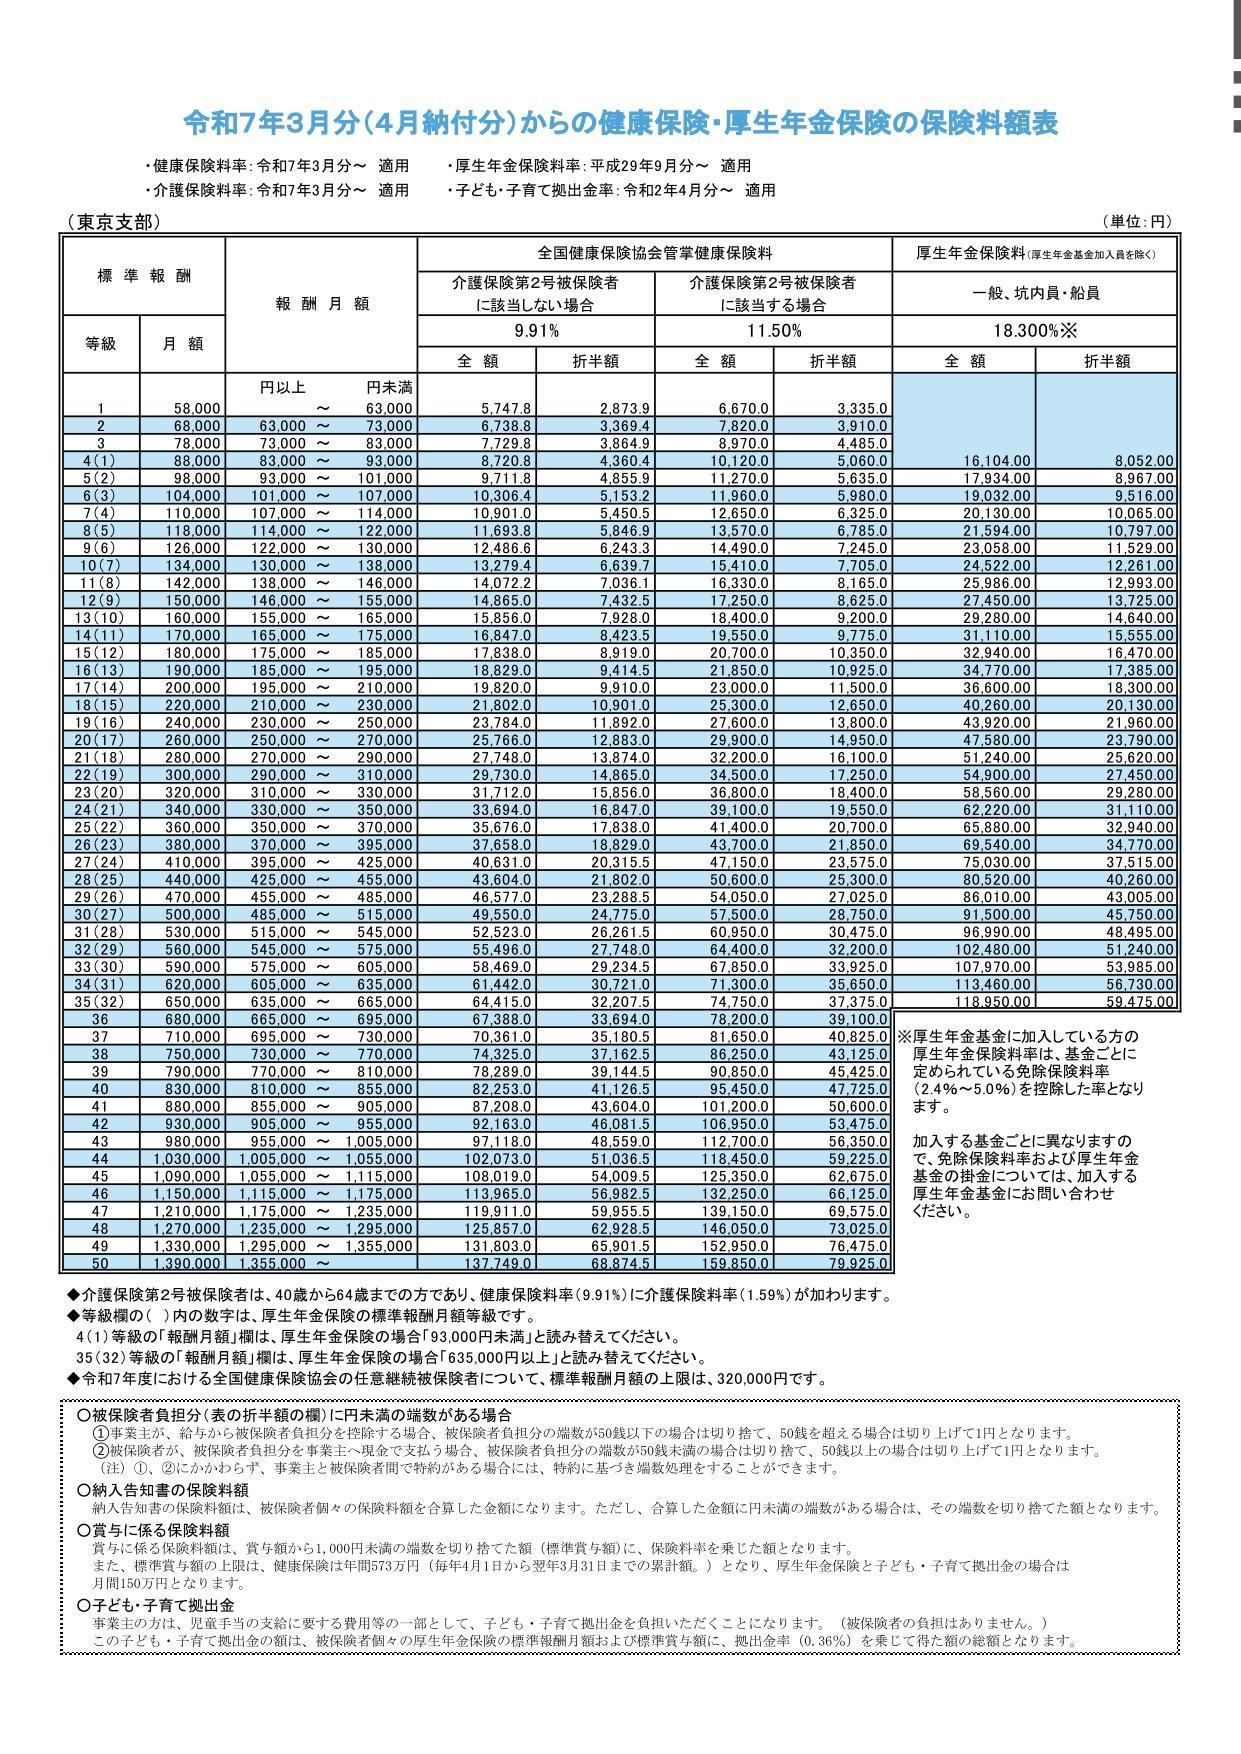
4月〜6月の残業代が秋以降の手取りにどれほど影響を及ぼすのか、基本給30万円(東京都の協会けんぽ加入、介護保険第2号被保険者(40歳以上)に該当しない単身者)のモデルケースをもとに比較検証します。
| 項目 | パターンA:4〜6月 残業なし | パターンB:4〜6月 残業月40時間 | 編集部の見解・評価 |
|---|---|---|---|
| 4〜6月の総支給額(平均) | 300,000円 | 約380,000円(残業代+8万円) | 繁忙期に残業した分、春の一時的な総収入はパターンBが24万円多い。 |
| 決定される標準報酬月額 | 300,000円(22等級) | 380,000円(26等級) | 4等級の差が発生。この等級が原則9月〜翌年8月まで固定される。 |
| 毎月の社会保険料負担(折半後) | 約44,600円/月 | 約56,500円/月 | 毎月約11,900円の天引き増(健康保険・厚生年金の合計)。 |
| 年間社会保険料の差額(12ヶ月) | 基準値 | +142,800円の負担増 | 春に稼いだ残業代24万円(手取り換算約19万円)の大半が相殺される計算。 |
| 秋以降に残業ゼロになった場合の手取り | 約240,000円 | 約228,000円 | 同じ仕事量・基本給であるにもかかわらず、毎月の手取りが約1.2万円減少。 |
データが明示している通り、4〜6月に残業代を24万円多く稼いだとしても、その後の1年間で約14万円強の社会保険料が上乗せされます。もちろん、残業代そのものはプラスになっているため、年間トータル収支で「マイナス(赤字)」になるわけではありません。しかし、「春に一時的に稼いだ代償として、秋以降の毎月の可処分所得が圧迫される」という資金繰り上の痛烈なデメリットが生じることは明白です。
【実態検証】給与明細の落とし穴と会社員・公務員が直面する現場のリアル
現場のサラリーマンや公務員への聞き取り取材、SNS上のリアルな投稿を分析すると、多くの労働者が「10月の給与明細」を見て初めて事態の深刻さに気づくケースが目立ちます。
一般的に、定時決定された新しい社会保険料は「9月分」から適用されますが、多くの企業では社会保険料を「翌月徴収(9月分を10月給与で控除)」として処理しています。そのため、最も手取りの減少を強く実感するのは10月支給の給与明細となります。
「4月は新年度の組織改編や決算業務で毎晩終電まで残業した。そのときの残業代はとっくに使ってしまったのに、秋になって残業が減ったタイミングで手取りがガクッと減り、家計が急激に苦しくなった」(30代・IT企業勤務)
「職場で『4〜6月は残業するな』と言われる理由が最初は分からなかったが、10月の給与明細で厚生年金と健康保険の天引き額を見て戦慄した。春の残業は時給換算すると実質的な手取り効率が著しく悪化する」(20代後半・メーカー営業)
特に危険なのは、標準報酬月額の「等級の境界線」付近に位置する場合です。わずか数百円〜数千円の残業代が乗ったことで等級が1ランク上がり、年間で数万円の追加負担が発生するケースが頻発しています。

一般に知られていない盲点|社会保険料アップは本当に「大損」なのか?
ここで重要なのは、世間で言われる「社会保険料が上がると大損する」という主張を鵜呑みにしすぎないことです。社会保険料は税金(使途が特定されない一般財源)とは異なり、支払った保険料に応じた反対給付(リターン)が存在するという決定的な違いがあります。
具体的には、厚生年金保険料を多く納めることで、以下のような恩恵が生じます。
- 将来の老齢厚生年金額の加算:標準報酬月額が高ければ、将来受給できる年金の報酬比例部分が増加します。
- 傷病手当金の受給額アップ:病気や怪我で休職した際、直近の標準報酬月額をベースに計算された手当(概ね給与の3分の2)が支給されるため、万一の際の保障が手厚くなります。
- 出産手当金・育児休業給付金の増額:産休・育休の取得を控えている場合、基準期間の報酬が高いほど給付金の支給額が底上げされます。
- 障害厚生年金・遺族厚生年金の保障強化:万一の障害や死亡時に家族へ支給される公的保障のベースが上がります。
一方で、健康保険料や介護保険料はどれだけ多く納めても医療機関での自己負担割合(原則3割)や受けられる介護サービスの内容は一切変わりません。この「掛け捨て」となる部分については、純粋な負担増としての側面が色濃く残ります。
【プロの結論】手取りを最大化する対策と残業を抑えるべき人の判断基準
2026年現在の法制度と経済環境を踏まえ、給与所得者が手取りを最適化し、無用なキャッシュフロー悪化を防ぐための行動規範と判断基準を提示します。
4月〜6月の残業を極力コントロールすべき人の条件
- 秋以降に定時退社・残業激減が見込まれる人:秋以降の給与が下がった状態で高い保険料を天引きされると、毎月の生活費収支が破綻しやすくなります。
- 1〜2年以内の退職・転職を検討している人:短期間で環境が変わる場合、将来の厚生年金加算メリットを十分に享受しにくく、目先の手取り減少のダメージが先行します。
- 単身者で当面の可処分所得(現金の流動性)を最優先したい人:投資や生活防衛資金として毎月の現金を確保したい場合、春の残業は極力抑えるのが賢明です。
4月〜6月に残業してもデメリットが少ない(または推奨される)人の条件
- 年間を通じて毎月コンスタントに残業がある人:秋以降も同水準の残業代が支給されるのであれば、手取りの急減による歪みは発生しません。
- 近々、産休・育休の取得や長期休職の可能性がある人:休業給付金の算定基礎が高くなるため、給付額を大幅に増やすことができます。
- 公的年金受給額を最大化したい定年間近の世代:厚生年金の積立メリットを最大化し、老後資金の確実な底上げを狙う戦略が成り立ちます。
具体的な実務対策としては、「業務の前倒し」または「7月以降への先送り」が極めて有効です。3月支給分(前月締め)や7月支給分の給与であれば、いくら残業しても定時決定の計算には一切影響しません。業務スケジュールの調整権限がある場合は、4月〜6月支給となる期間の労働時間を意識的にマネジメントすることが、年間手取りの平準化に向けた最も現実的な防衛策となります。
【税金 4 月 から 6 月】に関するよくある質問(FAQ)
Q1:4月〜6月に残業代ゼロなら、住民税や所得税は安くなりますか?
A1:安くなりません。住民税は「前年の1月〜12月の所得」で計算されるため、今年4〜6月の残業の有無は無関係です。また所得税も年間の総所得で最終計算されるため、4〜6月だけ残業を減らしても年間の総収入が同じなら年税額は変わりません。
Q2:4月支給の給料とは、何月に働いた分のことですか?
A2:会社の給与規定(締め日と支払日)によって異なります。「当月末締め・当月25日払い」の会社であれば4月中に働いた分ですが、「当月末締め・翌月25日払い」の会社であれば「3月中に働いた分」が4月支給給与となります。定時決定はあくまで「口座に振り込まれた月」で判定されます。
Q3:4月〜6月の残業が極端に多くなった場合、途中で社会保険料を下げることはできますか?
A3:原則として定時決定された等級は1年間変更できません。ただし、基本給などの「固定的賃金」に大幅な変動があり、3ヶ月連続で標準報酬月額に2等級以上の差が生じた場合に限り、「随時改定(月額変更届)」によって年の途中でも等級が見直される例外規定(月変)が存在します。残業代などの非固定的賃金の変動だけでは随時改定の対象になりません。
Q4:通勤手当(定期代)を6ヶ月分一括で支給されている場合、4〜6月の計算はどうなりますか?
A4:6ヶ月分の定期代が一括支給された場合でも、その金額を6分割した「1ヶ月相当額」が各月の報酬として按分加算されます。支給月に全額が合算されて標準報酬月額が不当に跳ね上がることはありませんのでご安心ください。
まとめ:今後の動向と失敗しないための判断基準
「4月から6月に働くと税金で損をする」という言説の正体は、「社会保険料の定時決定」と「6月の住民税年度更新」が複合して引き起こすキャッシュフローの錯覚でした。
春の過度な残業は、年間を通じて生活水準を圧迫するリスクを孕んでいる一方で、将来の年金増や万一の休業保障を手厚くするという両面性を持っています。単なる「損得」という二元論に惑わされることなく、自身のライフステージ、家計の資金需要、そして秋以降の働き方を見据えた上で、賢明に労働時間と手取りのバランスをコントロールすることが求められます。 (出典: 税金 4 月 から 6 月(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。