借方とは?簿記初心者が一瞬で左右を見分ける覚え方と仕訳の基本
簿記や会計の世界に足を踏み入れた初心者が、最初に突き当たる最大の壁が「借方(かりかた)」と「貸方(かしかた)」の概念です。「お金を借りたのに、なぜ左側に書くのか」「銀行から見たら貸しているのに、なぜ自分が借方なのか」といった言葉のニュアンスに引きずられ、最初の数ページで挫折してしまう学習者は少なくありません。
日本商工会議所が公表する日商簿記検定の受験データを見ても、3級の合格率は回によって30%台から50%台まで大きく変動します。試験会場や会計実務の現場において、合否や入力ミスの明暗を分ける決定打となっているのが、この借方・貸方の本質的な理解です。単なる丸暗記から脱却し、なぜ左と右に分かれているのかという構造を理解すれば、日々の仕訳や決算書の読み解きは劇的に明快になります。
📌 【この記事の重要ポイントまとめ】
- 要点1:借方は「左側」、貸方は「右側」を示す単なる記号であり、漢字の「借りる・貸す」の日常的な意味にとらわれない割り切りが最短の攻略法となる。
- 要点2:複式簿記の原則は「資産・費用の増加=借方(左)」「負債・純資産・収益の増加=貸方(右)」という定位置ルールで完全に体系化されている。
- 要点3:左右の合計金額が必ず一致する「貸借平均の原理」を掴むことで、貸借対照表(B/S)と損益計算書(P/L)の連動性を迷わず読み解けるようになる。
【基礎知識】借方とは?初心者が混乱する「左右どっち」問題と語源の真相
会計帳簿や仕訳の記述において、「借方(かりかた)」は常に左側、「貸方(かしかた)」は常に右側に配置されます。簿記初心者が「借方左右どっちだったか」と混乱する根本原因は、日本語の「借り・貸し」という漢字の持つ意味と、現代の取引実態が直感的に噛み合わない点にあります。
なぜ左側を借方と呼ぶのか、その歴史的背景には明治初期の翻訳事情が存在します。幕末から明治にかけて福澤諭吉がアメリカの商業学校の教科書を翻訳し、1873年(明治6年)に出版した『帳合之法(ちょうあいのほう)』が日本の複式簿記の基礎となりました。当時、英語の「Debit(借方)」と「Credit(貸方)」を日本語に移し替える際、取引相手に対する「借越(借りがある人=左側)」「貸越(貸しがある人=右側)」という関係性を表す言葉として「借方」「貸方」が採用されたと記録されています。
しかし、現代の会計実務において、勘定科目のひとつひとつに「誰から借りているか」「誰に貸しているか」という意味を当てはめて考える必要は一切ありません。実務家や専門学校の講師陣も口を揃える通り、「借方=左」「貸方=右」という画面上・帳簿上のポジション指定記号として機械的に認識することが、混乱を防ぐ最大の防壁となります。

【仕訳の鉄則】借方と貸方の決定的な違い|5大要素の配置ルールを完全図解
複式簿記の仕組みは、すべての企業活動を「資産」「負債」「純資産」「収益」「費用」という5つのグループに分類し、ひとつの取引を「原因と結果」という二面性から捉えて記録する構造になっています。この5大要素には、それぞれ「増加したときに記録すべきホームポジション(定位置)」があらかじめ定められています。
この基本配置を理解するために、各要素の定位置と増減時の左右振り分け、および主要な勘定科目一覧を比較表に整理しました。
| 5大要素の分類 | ホームポジション(増加時) | 減少時の配置 | 代表的な勘定科目の例 |
|---|---|---|---|
| 資産(Assets) | 借方(左側) | 貸方(右側) | 現金、普通預金、売掛金、商品、備品、建物 |
| 負債(Liabilities) | 貸方(右側) | 借方(左側) | 買掛金、借入金、未払金、預り金 |
| 純資産(Net Assets) | 貸方(右側) | 借方(左側) | 資本金、利益準備金、繰越利益剰余金 |
| 費用(Expenses) | 借方(左側) | 貸方(右側) | 仕入、給料、旅費交通費、消耗品費、通信費 |
| 収益(Revenue) | 貸方(右側) | 借方(左側) | 売上、受取利息、雑収入 |
簿記3級仕訳の基本において絶対的なルールとなるのは、「借方資産の増加」が発生したときは左に書き、資産が減ったときは逆の右(貸方)に書くという原則です。同様に、「貸方負債の増加」が発生したときは右に書き、返済して負債が減ったときは左(借方)に記入します。この5つの要素の位置関係さえ頭に刻み込めば、どれほど複雑な取引であってもパズルのように整理できます。
【一瞬で見分ける裏ワザ】もう迷わない借方・貸方の覚え方と認知テクニック
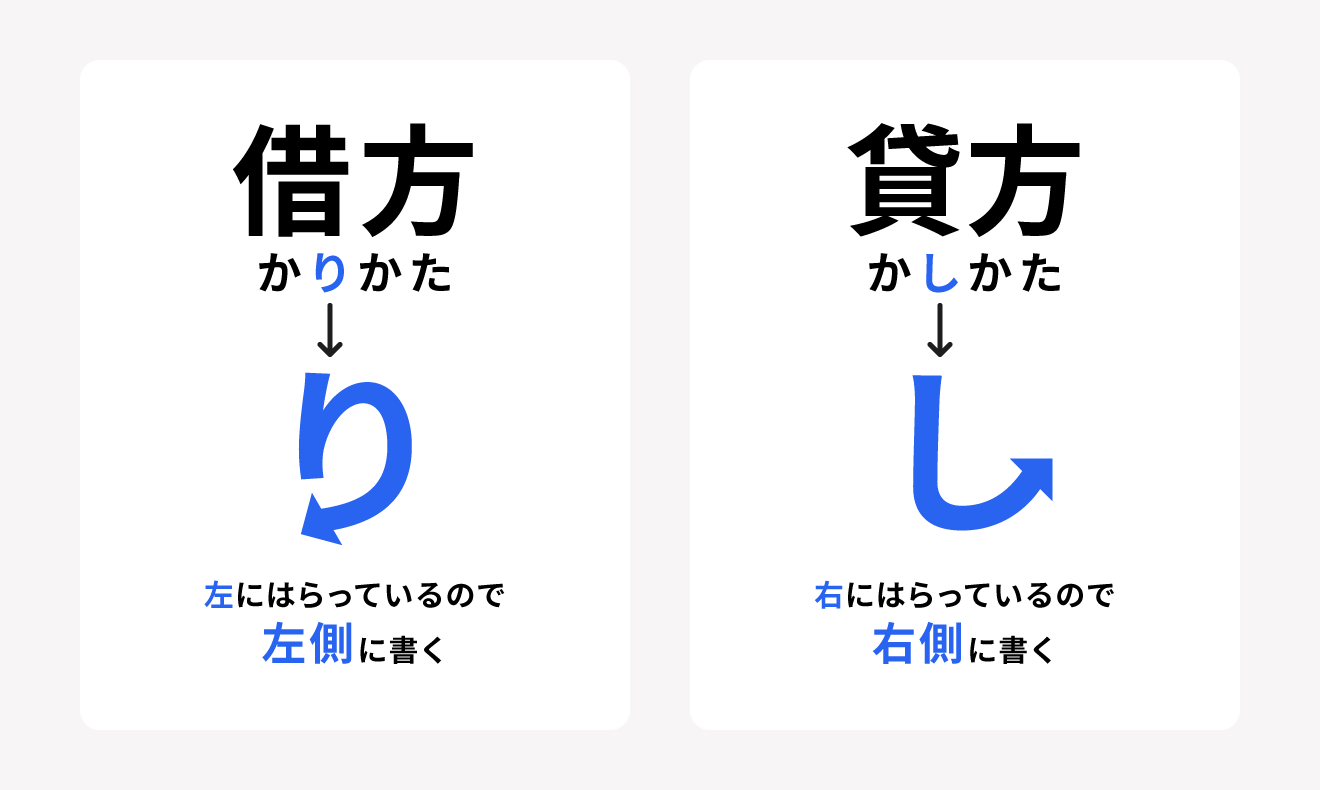
頭ではルールを理解していても、いざ仕訳問題を解く際やクラウド会計ソフトに手入力する瞬間に「あれ、借方はどっちだっけ?」と一瞬手が止まることは珍しくありません。受験指導の現場で長年使われ、最も確実性の高い記憶フックとして知られているのが平仮名の「はらい」の向きを活用した視覚的記憶法です。
「借方(かりかた)」の「り」の最後の一筆は、左側に向かって払われます。一方、「貸方(かしかた)」の「し」の最後の一筆は、右側に向かって跳ね上がります。この文字の形状と位置を一致させることで、迷った瞬間に視覚的な手がかりから即座に「借方=左」「貸方=右」を導き出すことが可能です。
さらに実務的な定着アプローチとして、「現金が手元に入ってきたら左(借方)、出ていったら右(貸方)」という現金の動きをアンカー(基準点)にする思考法も極めて有効です。手元の財布に現金が増えるのは「資産の増加」なので借方(左)、支払いによって現金が減るのは「資産の減少」なので貸方(右)。すべての取引をまず「現金がどう動いたか」から紐解くことで、逆側の勘定科目も自然と定位置が決まります。
【実践シミュレーション】簿記3級頻出の仕訳例と「財務諸表」の読み解き方
具体的な取引を通じて、借方と貸方がどのように記録されるのかを実践的に確認します。簿記3級の試験や日常経理で頻出する4つの代表的な仕訳例を挙げます。
① 銀行から事業資金100万円を借り入れ、普通預金口座に入金された場合
・(借方)普通預金 1,000,000 /(貸方)借入金 1,000,000
※資産である「普通預金」が増加したため借方(左)、将来返済する義務である負債の「借入金」が増加したため貸方(右)に記入します。
② 商品30万円を掛けで仕入れた場合
・(借方)仕入 300,000 /(貸方)買掛金 300,000
※費用である「仕入」が発生したため借方(左)、後で代金を支払う義務である負債の「買掛金」が増加したため貸方(右)となります。
③ 上記の商品を現金50万円で売り上げた場合
・(借方)現金 500,000 /(貸方)売上 500,000
※資産である「現金」が増加したため借方(左)、収益である「売上」が発生したため貸方(右)に計上します。
④ 事務所の家賃10万円を普通預金から支払った場合
・(借方)支払家賃 100,000 /(貸方)普通預金 100,000
※費用である「支払家賃」が発生したため借方(左)、資産である「普通預金」が減少したため貸方(右)に記録します。
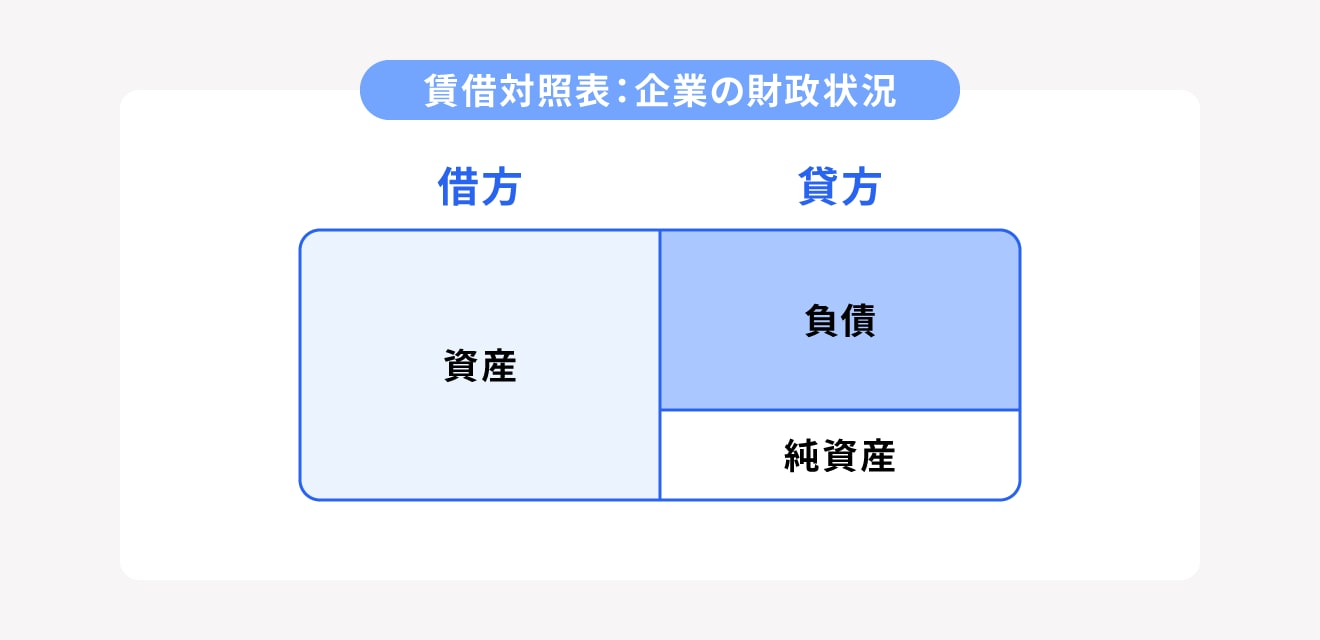
これらの日々の仕訳が集計され、最終的に作成されるのが貸借対照表(B/S)と損益計算書(P/L)です。貸借対照表の見方としては、左側の借方に「資産」、右側の貸方に「負債」と「純資産」が並び、企業の財政状態を示します。損益計算書の借方・貸方の構造では、左側に「費用」、右側に「収益」が配置され、その差額として当期純利益が算出されます。
ここで極めて重要なのが、「借方貸方一致の法則(貸借平均の原理)」です。どんなに仕訳を積み重ねても、全取引の借方合計額と貸方合計額は完全に同額になります。もし左右の金額が1円でもズレていれば、どこかの仕訳に入力ミスや脱漏がある明白な証拠となります。
【実態検証】経理現場の生の声と簿記学習者が直面する「3つのつまずき」
SNSや資格コミュニティ、知恵袋などの投稿を分析すると、初心者が借方・貸方でつまずくポイントには共通のパターンが存在することが浮き彫りになっています。
実務現場や独学者から多く寄せられるリアルな声の第1位は、「売掛金と買掛金の逆転現象」です。「売ったのになぜ資産(左)なのか」「買ったのになぜ負債(右)なのか」という感覚のズレが生じます。現場のベテラン経理担当者は、「売掛金は『将来お金を受け取る権利』だからプラスの資産、買掛金は『将来お金を支払う義務』だからマイナスの負債と権利・義務で捉え直すのが最短の解決策」と指摘します。
第2のつまずきは、「前払費用や前受金などの経過勘定」です。すでにお金を支払っているのに費用ではなく「資産」計上される前払費用や、お金を受け取っているのに収益ではなく「負債」となる前受金に対して、直感と会計ルールのギャップに苦しむケースが目立ちます。これらは「まだサービスを受けていない権利」「まだサービスを提供していない義務」という時間軸のズレを整理することで克服できます。
第3の盲点は、「クラウド会計ソフトの自動仕訳によるブラックボックス化」です。freeeやマネーフォワードなどの自動仕訳機能に頼りすぎるあまり、借方・貸方の構造を理解しないまま運用してしまい、決算期や税務申告時に予期せぬ残高の不一致や税務修正が発生する事例が後を絶ちません。自動化の時代だからこそ、背後で動く借方・貸方の基礎ロジックを把握しておく価値は一層高まっています。
【プロの結論】複式簿記思考がもたらす構造的メリットと適性判断
複式簿記は、15世紀のイタリア・ヴェネツィアで数学者ルカ・パチョーリによって体系化されて以来、500年以上にわたり資本主義の屋台骨を支え続けてきた人類屈指の知的発明です。単なる家計簿のような「単式簿記(お金の出入りのみ)」と異なり、借方と貸方という左右の二面性を用いることで、「財産のストック(現在の残高)」と「活動のフロー(儲けの原因)」を同時に可視化できる点に複式簿記の真価があります。
【プロの結論】会計的思考に向いている人・慎重に学ぶべき人の判断基準
■ 複式簿記の習得が早く、大きな恩恵を受けられる人:
- 因果関係をロジカルに整理するのが好きな人:「なぜ利益が出たのか」「現金がどこへ消えたのか」という資金の出処と使途を構造的に捉えられるため、経営や投資の判断力が飛躍的に向上します。
- フリーランスや小規模事業者:青色申告特別控除(最大65万円控除)の適用を受けるには複式簿記による記帳が必須要件であり、税制上の金銭的メリットをダイレクトに享受できます。
- 業務フローの改善やシステム設計に携わるビジネスパーソン:左右対称の整合性を保つ複式簿記のアルゴリズムは、データベース設計や業務プロセスの内部統制を理解する強固な基盤となります。
■ 学習アプローチに注意が必要な人:
- 言葉の字面や日常感覚に強くこだわる人:「借りているのに自分の資産?」といった漢字の意味に固執すると学習がストップします。「借方=左」「貸方=右」という記号としてドライに割り切る柔軟性が求められます。
- 全体像を見ずに細部の例外規定から入ってしまう人:特殊な決算整理仕訳や税効果会計などの枝葉から入ると全体像を見失います。まずは「5大要素の定位置」と「現金の出入り」という大枠の骨格を固めることが鉄則です。
【借方 と は】に関するよくある質問(FAQ)
Q1:銀行の預金通帳を見ると、入金が「お預かり(貸方)」、出金が「お支払い(借方)」のように書かれていることがありますが、簿記のルールと逆ではないですか?
A1:それは「銀行側から見た帳簿」の視点になっているためです。銀行にとって顧客から預かった預金は「将来顧客に返還しなければならない負債」であるため、預け入れ(負債の増加)は銀行の帳簿上で「貸方(右側)」になります。一方、預金者である私たち自身の帳簿では、銀行預金は「いつでも引き出せる資産」であるため、入金時は「借方(左側)」に記録します。誰の視点の帳簿かによって左右が逆転して見える典型例です。
Q2:仕訳をするとき、借方と貸方の金額が一致しない場合はどうすればよいですか?
A2:複式簿記において、ひとつの取引内で「借方合計」と「貸方合計」は必ず完全一致します。不一致が発生している場合、複合仕訳(3つ以上の勘定科目が絡む取引)での計算ミスや、金額の桁間違い(10,000円を1,000円と誤記)、あるいは消費税の加算漏れなどが考えられます。左右の差額を計算し、その金額に合致する取引や端数がないかを確認してください。
Q3:個人事業主の確定申告ソフトを使う際、借方・貸方を意識しなくても入力できますか?
A3:多くのクラウド会計ソフトには「かんたん入力」などの家計簿感覚で入力できる機能が備わっています。しかし、クレジットカード決済と銀行口座の自動同期でズレが生じた際や、事業用資金とプライベート資金が混混交した「事業主貸・事業主借」の処理を行う場面では、借方・貸方の基本が分かっていないと原因追及や修正ができません。正しい申告を行い税務リスクを避けるためにも、最低限の左右ルールを把握しておくことが推奨されます。
まとめ:左右のルールを味方につけて会計実務を完全攻略
借方と貸方は、一見すると難解な専門用語に見えますが、本質は「左と右に取引の二面性を振り分けるためのシンプルな道具」に過ぎません。漢字の持つ「借り・貸し」の意味に惑わされることなく、「借方=左(り)」「貸方=右(し)」という明確な視覚ルールと、資産・負債・純資産・費用・収益の5大要素が持つホームポジションを整理することが、すべての会計スキルの出発点となります。
この基本原則さえ身体に染み込ませてしまえば、日商簿記検定の合格はもちろん、決算書から企業の真の体力を読み解くビジネスリテラシーや、日々の適正な経理業務を自信を持って遂行できるようになります。まずは手元の身近な取引を「現金が増えたか、減ったか」から左と右に分解し、複式簿記のロジックを日々の実践へと活かしてみてください。 (出典: 借方 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。