年収700万の適正家賃と限界は?手取り別の生活費内訳と後悔しない基準
国税庁の「民間給与実態統計調査」などを紐解くと、給与所得者全体の中で上位十数パーセントに位置する「年収700万円」。いわゆる高所得層への入り口として認知される水準ですが、2026年の物価高や社会保険料の負担増、さらには都市部の賃料高騰の波に直面し、「思っていたほど生活に余裕がない」と頭を抱える世帯が後を絶ちません。手取り額に対する認識のズレから、身の丈に合わない家賃の賃貸物件を契約し、毎月の貯金が完全にストップしてしまうケースも頻発しています。
住居費は一度決めると簡単には下げられない最大の固定費です。本稿では、年収700万円のリアルな手取り額の計算から、独身・夫婦・子育て世帯ごとの生活費の内訳、賃貸審査における上限ライン、さらには家賃15万円・20万円の分岐点までを徹底検証。高望みして家計破綻に陥る前に把握すべき、冷徹な現実と最適な住居選択の基準を明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収700万円の実際の手取りは年間約520万〜540万円(月額約33万〜36万円+賞与想定)であり、適正家賃は「手取りの25%〜30%」である11万〜14万円前後が安全圏。
- 要点2:家賃20万円の物件は賃貸審査の通過こそ可能だが、手取り月収の5割超を住居費が占めるため、子育て世帯や貯蓄重視派は生活苦に陥るリスクが極めて高い。
- 要点3:見栄や周囲との比較による「生活水準のインフレ」を抑え、ライフステージに応じた固定費コントロールを行うことが資産形成の分岐点となる。
【2026年最新】年収700万円の手取り月収と適正家賃のリアルな計算式
年収700万円という額面から「月々58万円使える」と錯覚するのは、家計管理における最も危険な落とし穴です。給与からは健康保険料、厚生年金、雇用保険料、所得税、住民税が容赦なく天引きされます。扶養家族の有無や各種控除によって変動するものの、年収700万円の手取り年収は約520万〜540万円(手取り割合は約74〜77%)まで目減りします。
ボーナスの支給割合によって毎月の手取り月収は大きく異なります。賞与が年間4ヶ月分(夏・冬各2ヶ月)支給される標準的な給与体系の場合、毎月の額面給与は約43.7万円、実際の手取り月収は約33万〜35万円にとどまります。年俸制やボーナスなしの企業で全額が均等支給される場合でも、手取り月収は約43万〜45万円です。
不動産業界では古くから「家賃は月収の3分の1」と言われてきましたが、社会保険料の負担が増加し、光熱費や食料品価格が高止まりする2026年現在の経済環境下では、この基準をそのまま額面年収に当てはめるのは危険です。基準とすべきはあくまで「手取り月収の3分の1以下」です。
毎月の手取りが約34万円(ボーナスあり)の世帯であれば、手取りの30%にあたる約10万〜11.5万円、手取りの3分の1でも約11.3万円が適正水準となります。全額月払いで手取りが約44万円あるケースでも、適正家賃の上限は13万〜14.5万円程度。これ以上の金額を住居費に投じると、予期せぬ出費や教育費の積立に歪みが生じ始めます。
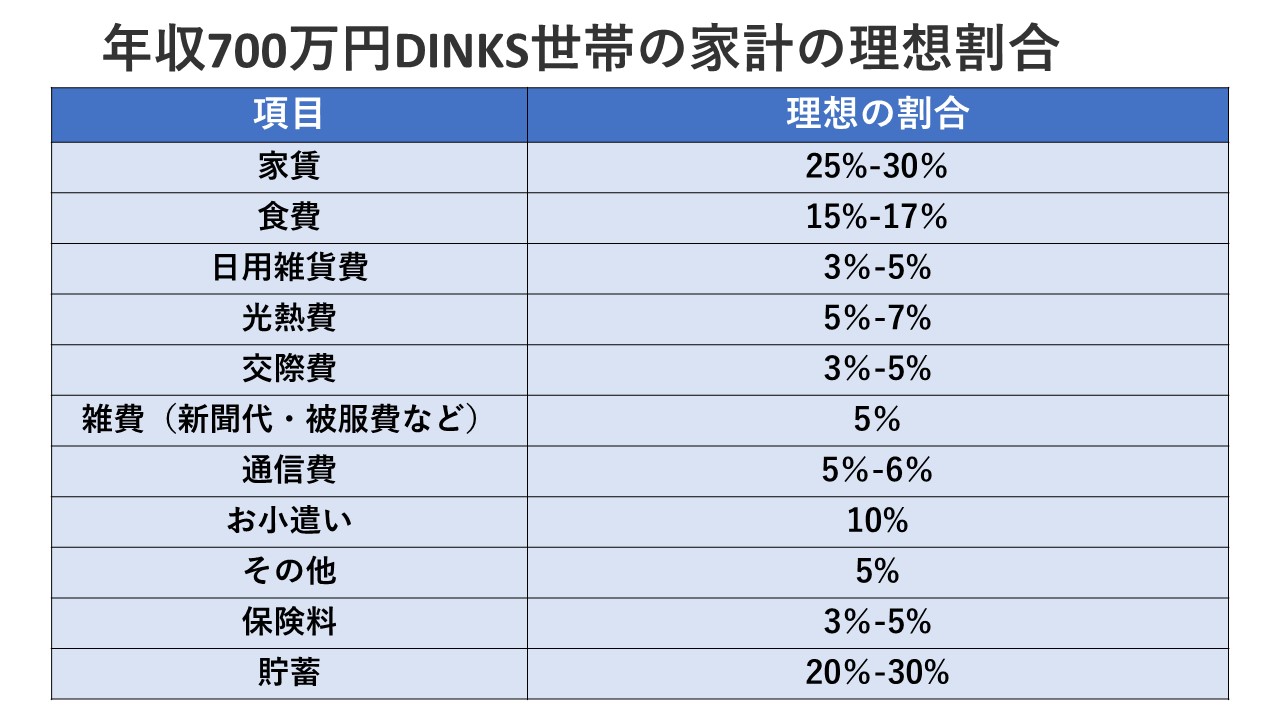
【家族構成別】年収700万円の生活費内訳と家賃相場の実態検証
同じ年収700万円であっても、単身者なのか、共働き・片働きの夫婦なのか、あるいは育ち盛りの子どもを抱える世帯なのかによって、住居費に配分できる許容量は全く異なります。都心部・近郊の2026年最新の家賃相場とリアルな家計収支データを突き合わせ、世帯構成別のシミュレーションを作成しました。
| 世帯構成 | 適正家賃の目安 | 生活費内訳(住居費除く) | 月間貯蓄・投資目安 | 編集部の診断・評価 |
|---|---|---|---|---|
| 独身(単身者) | 12万〜15万円 | 食費:5.5万 / 光熱通信:2.5万 交際・娯楽:5.0万 / 雑費:2.0万 | 9万〜12万円 (賞与含め年200万超可能) | 可処分所得が最も大きく、都心好立地の1LDK等を選択しても資産形成との両立が極めて容易。 |
| 夫婦2人(片働き) | 13万〜16万円 | 食費:7.0万 / 光熱通信:3.5万 交際・娯楽:4.0万 / 保険等:2.5万 | 5万〜7万円 (将来の出産・教育費原資) | 生活水準を上げすぎなければ安定。ただし将来の住宅購入や出産を見据え、15万円以下に抑えるのが無難。 |
| 子育て世帯(子ども2人) | 11万〜13.5万円 | 食費:9.0万 / 教育・習い事:6.0万 光熱通信:4.0万 / 日用品他:3.5万 | 2万〜4万円 (賞与頼みの家計になりがち) | 固定費の圧迫が最も深刻。郊外の2LDK〜3LDKや築年数を妥協し、住居費を絞らないと貯蓄が枯渇する。 |
独身者であれば、職住近接を優先して家賃14万〜15万円の都心マンションを選んでも、日常の支出を管理できていれば年間150万〜200万円規模の貯蓄・資産運用が可能です。しかし、同一年収で配偶者や子どもを養うファミリー層の場合、食費・光熱費の増大に加え、習い事や将来の進学準備といった教育費が重くのしかかります。都心部で広めの3LDKを借りようとして家賃18万〜20万円の契約を結ぶと、毎月の収支はほぼ赤字となり、ボーナスで毎月の補填を行う自転車操業に陥ります。
家賃15万円と20万円の分水嶺|賃貸審査の通過基準と限界ライン
不動産仲介の現場で頻出するのが、「年収700万円なら家賃20万円の物件に住めるのか」という議論です。入居希望者の信用力と審査基準、そして実際の家計耐久力を切り分けて評価する必要があります。
賃貸契約における入居審査の一般的な基準は、「家賃の36倍の年収があること(年収の3分の1が年間家賃の上限)」とされています。これを計算式に当てはめると以下のようになります。
- 家賃15万円の場合:必要年収=15万円 × 36 = 540万円
- 家賃18万円の場合:必要年収=18万円 × 36 = 648万円
- 家賃20万円の場合:必要年収=20万円 × 36 = 720万円
家賃15万円の物件であれば、年収700万円は審査基準を大幅にクリアしており、大手管理会社や保証会社の賃貸審査に難なく通過します。一方、家賃20万円の場合は年収要件(720万円)にわずかに届かないものの、勤務先の規模(上場企業や公務員)、勤続年数、過去の金融事故情報(信用情報機関の履歴)に瑕疵がなければ、保証会社の承認が下りるケースも珍しくありません。
審査に通ることと、無理なく支払えることは全くの別問題です。仮にボーナス併用型で月手取りが約34万円の人が家賃20万円を支払った場合、手元に残る金額はわずか14万円。ここから食費、水道光熱費、通信費、保険料、被服・日用品費を捻出しなければならず、急な冠婚葬祭や医療費が発生した瞬間に家計が破綻します。年収700万円における家賃20万円は明白な「危険水域(限界突破)」であり、家賃15万円こそが生活の質と将来防衛を天秤にかけた際の「心理的・財政的デッドライン」です。

一般に知られていない盲点とネットの誤解|「年収700万=高給取り」の罠
ネット上の掲示板やSNSでは「年収700万円もあればタワーマンションや都心の高級賃貸で優雅に暮らせる」といった根拠のない言説が散見されます。しかし、現場のファイナンシャルプランナーや税理士が口を揃えるのは、日本の中間上位層が抱える「制度上の手取りの伸び悩み」です。
日本の税制は累進課税制度を採用しており、年収が上がるにつれて所得税率は段階的に跳ね上がります。年収500万円から年収700万円へ額面が200万円アップしても、税金や社会保険料の控除額が約60万円増えるため、手元に残る増加分は実質140万円程度(月あたり約11万円強)に過ぎません。
各種行政サービスや教育無償化の所得制限も見過ごせない壁です。高校授業料の実質無償化(就学支援金制度)における所得基準や、地域独自の医療費助成の対象外となる境界線に位置しやすく、額面の数字ほど生活の実感としての余裕は生まれません。「自分は年収700万円あるから少しくらい高い部屋でも大丈夫だろう」という慢心こそが、資産形成を阻む最大のトラップです。
賃貸か購入か?年収700万円における住宅ローン借入額の現実解
高い家賃を支払い続けることに疑問を感じ、「同じ月15万円を払うなら分譲マンションや戸建てを買ったほうが資産になるのではないか」と考える人は多いはずです。年収700万円世帯が組むべき住宅ローンの適正借入額はいくらなのでしょうか。
金融機関の融資上限額(借入可能額)と、家計が破綻しない適正借入額には大きな開きがあります。金融機関は年収700万円に対して最大で5,500万〜6,000万円程度の融資枠を提示することがありますが、この上限枠いっぱいでローンを組むと返済負担率は手取り月収の40%近くに達します。2026年以降の金利上昇局面において、将来的な返済額増加リスクを背負い込む行為は極めて危険です。
安全な住宅ローンの目安は、年収倍率で5倍〜6倍以内、金額にして3,500万円〜4,200万円程度です。借入額4,000万円(返済期間35年・固定金利想定・ボーナス払いなし)であれば、月々の返済額は約12万〜13万円に収まり、管理費や修繕積立金、固定資産税の月割分(約3万〜4万円)を加算しても、月々の住居関連コストを16万円前後にコントロールできます。
頭金をしっかりと準備できない状態でのフルローンや、将来の金利変動に耐えられないギリギリの予算設定での物件購入は避け、賃貸で確実に貯金を積み上げながらタイミングを見極める視点が欠かせません。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手住宅情報サイトの調査データや、都心部で賃貸仲介を行う不動産エージェントへの取材から、年収700万円層の住居選びにおける生々しい実態が浮き彫りになっています。
「20代後半で年収700万円に到達した際、憧れだった港区の家賃18万円のデザイナーズマンションに引っ越しました。当時は独身で外食も多く、毎月の手取りがほぼ消滅。友人の結婚式が重なった月は貯金を取り崩す羽目になり、2年後の更新を機に家賃12万円の世田谷区の物件へ転居しました。住居費を下げただけで年間80万円以上の余剰金が生まれ、投資信託へ回せるようになりました」(都内ITメガベンチャー・31歳男性の手記より)
「子どもが小学校に上がるタイミングで、文教地区の家賃19万円のファミリー向けマンションを契約。夫の年収は700万円台でしたが、塾代や習い事、食費の増加が予想を超え、毎月の赤字をボーナスで埋める生活が常態化しました。精神的なプレッシャーが凄まじく、結局、私(妻)がパートからフルタイム勤務へ切り替えることになりました」(都内在住・30代後半主婦の告白より)
現場のエージェントは次のように指摘します。「年収700万円台のお客様は、賃貸審査が通りやすいため、不動産業者の勧めるまま予算上限の物件を選んでしまいがちです。しかし、契約後に『生活が苦しい』と相談に来られる方の多くは、共益費や駐輪場・駐車場代、更新料の積み立てといった諸費用を過小評価しています」。
【プロの結論】見栄の住居選びを防ぐ心理的バウンダリーと判断基準
住居選びにおいて最も警戒すべき心理的バイアスは、行動経済学で指摘される「ヘドニック・トレッドミル(快楽の踏み車)」現象です。人はより広く、より設備の整った高級な住居に移り住んでも、その感動には数ヶ月で慣れてしまい、上がってしまった生活水準を下げることには強い苦痛を感じます。
特に年収700万円というポジションは、「周囲の同世代よりも稼いでいる」という自負が生まれやすく、無意識のうちにステータスシンボルとしての住まいを求めがちです。しかし、強固な資産形成を実現する高所得層ほど、住居に過度な見栄を張らず、固定費を徹底的に削減して余剰資金を投資に回すという冷徹な規律を持っています。
自身がどちらに舵を切るべきか、以下の判断基準で明確に整理してください。
家賃15万円以上の高価格帯を選んでも破綻しない人の条件
- 完全な単身者(独身)であり、扶養すべき家族や近い将来の大型出費の予定がない。
- 職住近接によって通勤時間を大幅に削減し、その時間を副業やスキルアップに投資して年収をさらに伸ばす明確な計画がある。
- すでに数百万円単位の生活防衛資金(手取り月収の6ヶ月分以上)を確保できている。
家賃を11万〜13万円台に厳格に抑えるべき人の条件
- 片働きの子育て世帯、あるいは将来的に子どもを持つ計画がある。
- ボーナス支給額の変動が大きく、業績によって年収が下振れするリスクがある。
- 新NISAや確定拠出年金(iDeCo)を活用した毎月10万円以上の積立投資を最優先したい。
- 家賃以外の固定費(車椅子の維持費、マイカーローン、高額な保険料など)がすでに存在している。
【年収 700 万 家賃】に関するよくある質問(FAQ)
Q1:年収700万円で家賃20万円のタワーマンションに住むのは無謀ですか?
A1:極めてリスクの高い選択です。手取り月収が34万〜44万円前後であるのに対し、家賃だけで半分近くが消滅します。独身で極端な節約生活を受け入れられる場合を除き、貯蓄が不可能になるばかりか、突発的な支出で家計破綻に直面する可能性が高くなります。
Q2:共働きで世帯年収700万円の場合、適正家賃の考え方は変わりますか?
A2:単独で年収700万円を稼ぐ場合よりも手取り総額は多くなります(2人分の基礎控除や給与所得控除が適用されるため、年間手取りは約550万〜570万円に増加)。ただし、どちらか一方が産休・育休や退職で収入減となるリスクを考慮し、1人の収入(例:年収400万〜500万円)だけでも維持できる家賃設定(12万〜14万円以内)にしておくのが賢明です。
Q3:手取りの3分の1ルールと25%ルール、どちらを信じるべきですか?
A3:2026年現在の経済情勢下では「手取りの25%ルール(約8.5万〜11万円)」を推奨します。物価高や電気・ガス料金の変動リスクを吸収しつつ、確実な資産形成を進めるための安全マージンが確保できるためです。最大でも「手取りの30%(約10万〜13万円)」を上限として設計することをおすすめします。
まとめ:住居費コントロールが資産形成の未来を左右する
年収700万円は、日本の給与所得者の中で間違いなく上位に位置する優れた実績です。しかし、そのアドバンテージを「生活の豊かさ」や「将来の経済的自由」に直結させられるかどうかは、毎月出ていく固定費の最大項目である住居費のコントロールにかかっています。
賃貸審査が通るからといって、身の丈を超えた高額物件に飛びつくのは得策ではありません。手取り月収を起点とした論理的な計算に基づき、独身なら12万〜15万円、ファミリー層なら11万〜13.5万円の適正枠に家賃を抑えること。見栄を捨てて生み出した毎月数万円の余剰資金を堅実に蓄積することこそが、先行き不透明な時代において盤石な生活基盤を築くための決定的な鍵となります。 (出典: 年収 700 万 家賃(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。