世帯分離とは?同居で介護費を抑える損得と後悔防ぐ全知識【2026】
親の介護や高齢期の家計見直しを考える際、多くの人が耳にする「世帯分離」。同じ屋根の下で暮らしながら住民票上の世帯を分ける手法ですが、介護費用や国民健康保険料の節約につながると期待される一方、安易な手続きによって思わぬ出費増を招き、後悔する事例も後を絶ちません。
公的制度の改定が相次ぐ2026年現在、自治体の審査基準や各種負担割合の判定もより厳格化しています。表面的な節税テクニックに飛びつく前に、制度の根幹にある法律上の要件や、世帯を分けることで生じるトータルの収支バランスを正確に把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:世帯分離は同一住所で「生計を別にしている」実態がある場合に住民票の世帯を分ける公的手続きである。
- 要点2:親の介護費用や保険料を大幅に削減できるメリットがある一方、国民健康保険の均等割重複や勤務先の手当喪失などのデメリットが潜む。
- 要点3:節約目的のみの形式的な分離は違法性を問われるリスクがあり、税法上の扶養控除との違いを理解した総合的な試算が不可欠となる。
【2026年最新】世帯分離とは何か?同居しながら住民票を分ける仕組みと基本条件
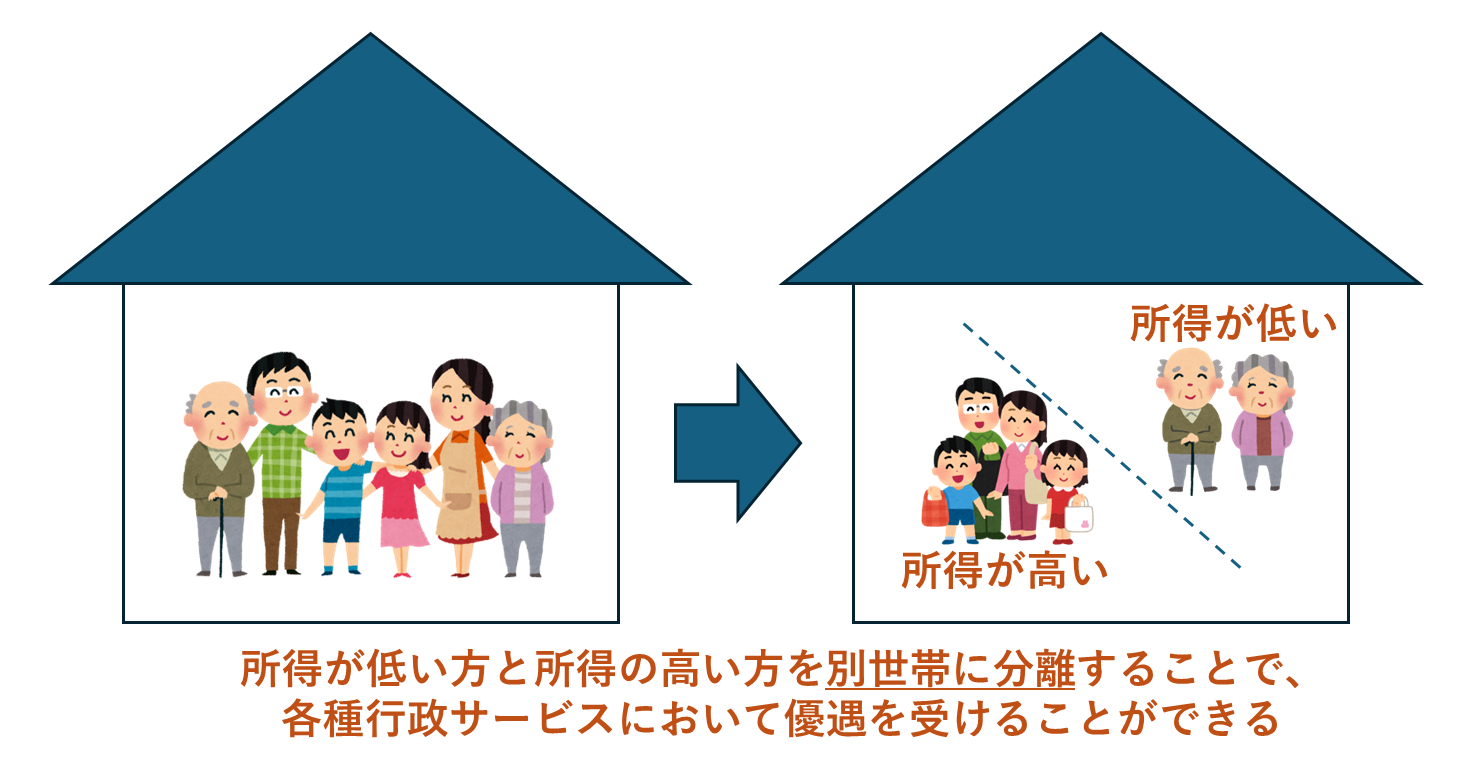
住民基本台帳法において、世帯とは「居住と生計を共にしている者の集まり」と定義されています。つまり、同じ家に住んでいても、日常の食費、光熱費、家賃などを個別に管理し、「生計を一にしない」実態があれば、1つの住所の中に複数の世帯主が存在する状態を作ることができます。これが世帯分離の基本構造です。
親世代と同居する現役世代が世帯を分ける最大の動機は、行政サービスにおける「世帯所得の合算判定」を外すことにあります。介護保険サービスや各種公的医療給付は、多くの場合「世帯全員の所得合計」をもとに自己負担額や保険料が算定されます。同居している子世代に安定した収入があると、年金暮らしの親単体では低所得であっても、世帯全体として課税世帯とみなされ、負担割合が高くなってしまいます。
2026年における最新の法運用や制度改定の議論においても、世帯分離自体は正当な権利として認められています。ただし、実態を伴わない単なる「負担逃れ」を防ぐため、窓口でのヒアリングや確認作業は年々厳格さを増しているのが現状です。

世帯分離のメリットと負担軽減効果|介護保険料や自己負担限度額の仕組み
世帯分離を行う最大のメリットは、親世代が単独で住民税非課税世帯の条件を満たしやすくなる点にあります。親世帯が非課税世帯として認定されると、社会保障制度における複数の優遇措置が連動して適用されます。
代表的な恩恵が、介護保険料の負担軽減と高額介護サービス費の上限引き下げです。介護保険サービスを利用した際、1か月の自己負担額が一定額を超えた場合に払い戻される高額介護サービス費ですが、一般的な現役並み所得世帯では上限が月額44,000円程度に設定されているのに対し、住民税非課税世帯では所得区分に応じて月額15,000円〜24,600円程度まで抑えられます。特別養護老人ホームなどの施設入所時にかかる食費・居住費(滞在費)の負担限度額認定(補足給付)を受けられるかどうかも、世帯の課税状況に直結します。
さらに、医療面でも高額療養費制度の自己負担限度額が大幅に緩和されます。75歳以上の後期高齢者の場合、現役世代と同居していると3割負担や2割負担になりやすい医療費が、単独世帯で非課税区分となれば原則1割負担にとどまり、月ごとの自己負担限度額も格段に低く設定されます。長期の入院や高額な治療が続くケースでは、年間数十万円単位の差が生じる計算です。
実態データで比較|世帯分離で得するケース vs 損するケース
世帯分離はすべての家庭にとってプラスに働くわけではありません。介護費用の削減分以上に、世帯が分かれたことで発生するコストが上回ってしまう「逆転現象」が起きるためです。厚生労働省の公開基準および自治体実務データをもとに、損得の分かれ目を比較表で整理しました。
| 比較項目 | メリットが大きいケース(得する傾向) | デメリットが目立つケース(損する傾向) | 編集部の見解・評価 |
|---|---|---|---|
| 介護・医療の利用状況 | 要介護3以上で施設入所中、または高額な在宅介護サービスを毎月利用 | 要支援〜要介護1程度で、デイサービスを週1〜2回利用する程度 | 利用上限額に達しない軽度の介護度では、手続きの負担軽減メリットがほとんど出ない。 |
| 加入している健康保険 | 子が会社の健康保険(社保)で親が後期高齢者医療制度に加入 | 子も自営業等で国民健康保険(国保)に加入している | 国民健康保険料が高くなるケースの典型。国保の平等割・均等割が世帯ごとに二重課税される。 |
| 勤務先の福利厚生 | 家族手当の支給要件に「同一世帯」が含まれていない(または手当なし) | 会社の就業規則で「住民票上の同世帯であること」が家族手当の条件 | 月1〜3万円の手当が打ち切られれば、年間12〜36万円の減収となり本末転倒になる。 |
| 親の年金・資産規模 | 公的年金収入のみ(単身で年155万円以下目安)で預貯金が基準内 | 厚生年金や不動産収入が多く、単独でも住民税が課税される | 分離しても親世帯が課税扱いになれば負担軽減は一切受けられない。 |

一般に知られていない盲点とネットの誤解|嘘と真実・後悔した理由
ネット上の情報やSNSのコミュニティでは、世帯分離に関して極端な噂が飛び交っています。トラブルを未然に防ぐため、現場で頻出する誤解を検証します。
誤解1:世帯分離をすると税金上の扶養控除が使えなくなる?(嘘)
住民票上の「世帯」と、税金上の「扶養控除」は全く別の法律に基づく概念です。同一住所で世帯分離をしていても、実際に生活費の一部を送金・負担している実態があれば、同居親の扶養控除(所得税・住民税の控除)を子の確定申告や年末調整で引き続き適用できます。この点を取り違えて「増税になるから分離できない」と思い込んでいるケースは少なくありません。
誤解2:夫婦の間でも自由に世帯分離できる?(原則不可)
民法752条には「夫婦は同居し、互いに協力し扶助しなければならない」という同居・協力・扶助義務が明記されています。そのため、夫婦関係が円満に継続している同居状態での夫婦別世帯の申請は、役所の窓口で原則として不受理となります。家庭内別居が長期化して生計が完全に破綻している客観的証拠がある場合や、拠点を分ける別居状態でない限り、介護費用軽減などを目的に夫婦を分けることは法的に認められません。
現場で報告される「後悔した理由と注意点」
市区町村の相談窓口やケアマネジャーへの取材では、以下のような失敗談が目立ちます。
- 各種証明書の発行手続きが煩雑化:世帯が分かれたことで、子が親の住民票や課税証明書を代理取得する際に委任状が必要になり、窓口へ行くたびに手間と時間がかかる。
- 国民健康保険の限度額超過:自営業家庭で国保料を合算して上限に達していた世帯が、分離によってそれぞれの世帯で上限まで課税され、合計の保険料が跳ね上がった。
- 自治体独自の高齢者支援から除外:自治体が提供する「高齢者向け配食サービス」や「緊急通報システム」などの助成対象が「高齢者単身世帯(完全な一人暮らし)」に限定されており、同居世帯分離では対象外と判断された。
【実態検証】違法性ペナルティの調査と役所手続き・理由の書き方
「世帯分離は違法ではないのか」という懸念に対しては、正当な生計分離があれば完全な合法行為です。しかし、生活実態が全く同一(財布も冷蔵庫も食事も一緒)であるにもかかわらず、公的負担の減免だけを目的に虚偽の届出をした場合、住民基本台帳法第52条違反(過料)や、刑法第157条の公正証書原本不実記載罪(5年以下の懲役又は50万円以下の罰金)に問われる法的リスクが存在します。過去には悪質なケースにおいて、減免された給付金の返還命令が下された事例も報告されています。
市役所や区役所の窓口では、単に「世帯を分けたい」と伝えるだけでは受け付けられません。役所窓口での理由の書き方や説明では、生活実態の違いを具体的に提示することが求められます。
- 光熱費や水道代の負担ルールを明確に決めて分担している
- 食事の用意や買い出し、食材の管理(冷蔵庫など)が別々である
- 親は自身の年金収入の範囲内で自立して生活費を決済している
- 二世帯住宅でキッチンや居住スペースが分かれている(または部屋ごとの生活区分がある)
異動理由欄には「節税のため」「介護費用を安くするため」と書くのではなく、「親が年金収入で自立して生活しており、生計を完全に分けたため」のように、生計分離の客観的事実を記載するのが適切な手続きの流れとなります。
【プロの結論】家族社会学と心理的バウンダリーから見る向き不向きの判断基準
世帯分離の是非は、単なる金銭的損得のシミュレーションにとどまりません。家族社会学や心理学の視点から見ると、それは「親子間の健全な境界線(心理的バウンダリー)」をどのように再設計するかという問いでもあります。
親の年金や資産状況を把握せず、過度な経済的援助や依存関係を続けていると、現役世代自身の老後資金や教育資金が侵食される「介護共倒れ」に陥りかねません。一方で、法的な世帯を切り離すことは、親世代が一人の独立した生活者として自己の資力に応じた公的扶助を受け、尊厳を保つための現実的な手段ともなり得ます。
世帯分離を検討すべき人(向いている家庭)
- 親が要介護3以上で、特養や介護老人保健施設などへの長期入所を予定している
- 親の年金収入が単身非課税ライン(概ね年155万円以下)に収まっている
- 子が勤務先の社会保険に加入しており、会社の家族手当に世帯要件がない
- 親と子の生活費や家計管理が日常的に明確に分かれている
世帯分離を慎重に見送るべき人(向いていない家庭)
- 親の介護度が低く、高額な介護サービスを日常的に使っていない
- 世帯員が国民健康保険に加入しており、世帯ごとの基礎負担が増える
- 会社の福利厚生で高額な同居家族手当が支給されている
- 書類の管理や行政手続きの代行に手間をかけられない
【世帯 分離 と は】に関するよくある質問(FAQ)
Q1:世帯分離をすると親の健康保険証はどうなりますか?
A1:親が75歳以上の場合はすでに「後期高齢者医療制度」に単独で加入しているため、保険証の種別そのものは変わりません。ただし所得区分が見直され、窓口負担割合が軽減される場合があります。親が75歳未満で子の勤務先の社保扶養に入っている場合、生計維持関係が認められれば扶養を継続できるケースが多いですが、健保組合ごとの認定基準の確認が必要です。
Q2:世帯分離の手続きに必要な書類は何ですか?
A2:市区町村役場の窓口に提出する「住民異動届(世帯変更届)」に加え、届出人の本人確認書類(マイナンバーカード、運転免許証など)、該当世帯全員の健康保険証やマイナンバーカードが必要です。自治体によっては生計分離に関する簡単な申述書への記入を求められることがあります。
Q3:一度分けた世帯を再び1つに戻す(世帯合併)ことは可能ですか?
A3:可能です。再び生計を共にする実態が生じた場合は、役所で「世帯合併」の手続きを行えば元の1世帯に戻せます。ただし、頻繁な分離と合併を繰り返すと実態を疑われ、窓口で厳格な調査が行われる原因となります。
Q4:二世帯住宅でなくても普通の戸建てやマンションで分離できますか?
A4:構造上の独立性がなくても可能です。かつては玄関や台所が別であることを重視する自治体もありましたが、現在は住宅構造よりも「家計や生計が完全に独立しているか」という実態が重視されます。
まとめ:制度を正しく理解し後悔のない家計防衛を
世帯分離は、同居という家族の助け合いを維持しながら、公的制度の恩恵を適正に受けるための有効な選択肢です。しかし、介護保険料や自己負担額が軽くなる一方で、国民健康保険料の増加や職場の手当喪失といった見落としがちな落とし穴が存在します。
安易な手続きで後悔しないためには、ケアマネジャーや市区町村の介護保険課、加入中の健康保険組合、さらには勤務先の就業規則を事前に照会し、トータルの年間収支を試算することが肝要です。客観的な生活実態に基づいた冷静な判断こそが、家族全員の生活を守る最善の防衛策となります。 (出典: 世帯 分離 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。