【2026最新】含み損とは?放置リスクと損切り・新NISAの判断基準
投資用アプリの画面を開いた瞬間、資産総額の横に表示された赤字のマイナス数字を見て、胸が締め付けられるような感覚を覚えた経験はないでしょうか。新NISAの定着に伴い、2024年から2026年にかけて投資を始めた多くの個人投資家が、相場急変や為替の乱高下に直面し、この「未確定の損失」に頭を悩ませています。
投資の世界において、保有資産が値下がりしている状態を指す「含み損」は、誰もが一度は経験する通過点です。しかし、正しく理解しないまま放置して「塩漬け」にしてしまうと、資産形成において致命的なダメージを被る恐れがあります。本稿では、含み損の本質から税制上の仕組み、行動経済学に基づくメンタル管理、そして大損を防ぐための実践的な判断基準までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:含み損は「売却前の評価損」であり確定損失ではないが、放置すれば資産が凍結し機会損失が膨らみ続ける。
- 要点2:損失回避バイアスに囚われず、事前に定めた明確なロスカットルールと投資目的(短期か長期か)に応じた冷静な線引きが必須。
- 要点3:特定口座と新NISAでは税制上の扱いが大きく異なり、新NISAの含み損は損益通算が使えないため出口戦略が勝敗を分ける。
【基本解説】含み損とは?含み益や実現損との決定的な違い
投資における「含み損(ふくみぞん)」とは、保有している株式、投資信託、暗号資産などの現在価格が、購入時の取得単価を下回っている状態を指します。別名で評価損とも呼ばれ、あくまで「現時点で売却した場合に発生する想定上の損失」です。
ここで押さえておきたいのが、含み損と含み益の違い、そして評価損と実現損の違いという概念の整理です。
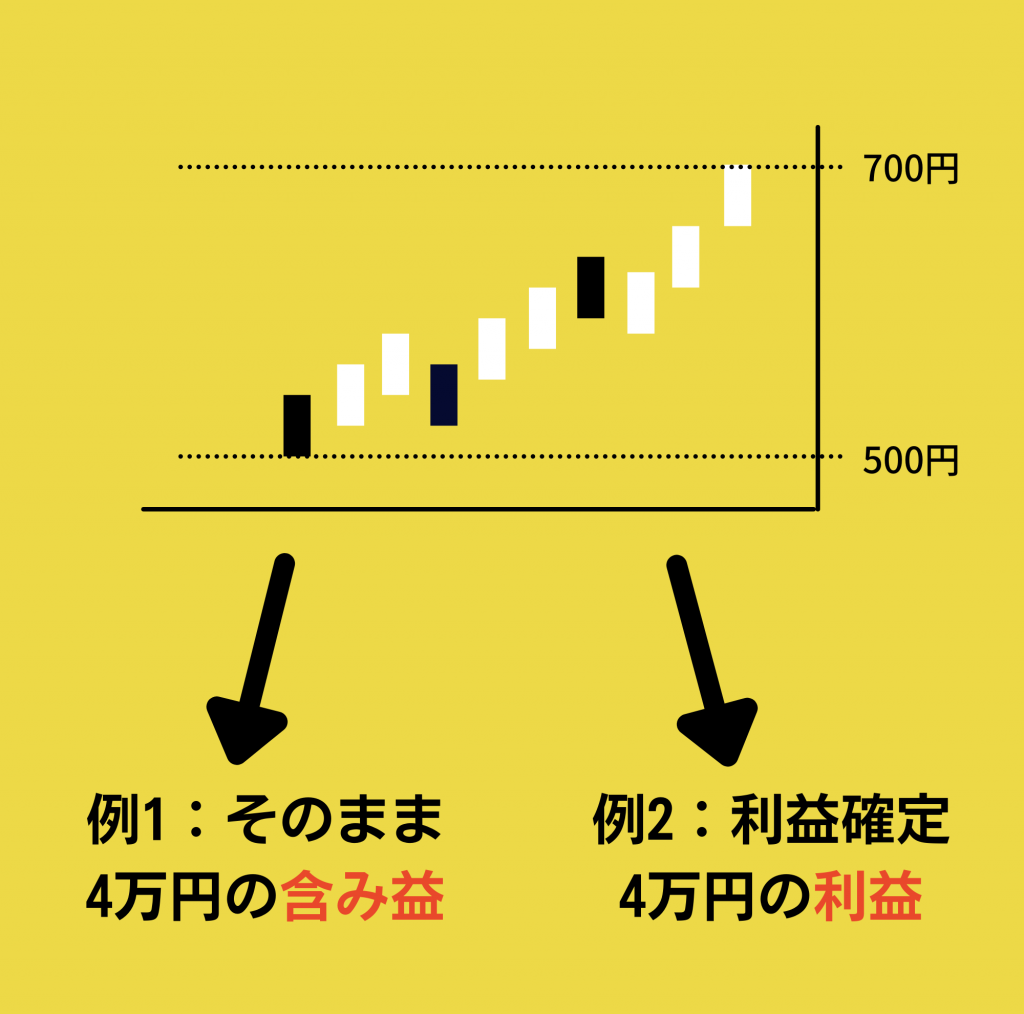
保有資産の値上がりによって利益が出ている状態を「含み益(評価益)」と呼ぶのに対し、値下がりしている状態が「含み損」です。どちらも資産を売却(決済)していない段階の評価額に過ぎません。しかし、売却ボタンを押して取引を完了させた瞬間、それは帳簿上の数字から「実現損(確定損)」へと姿を変えます。証券口座の残高が正式に目減りし、税法上の損失として確定するのが実現損です。
実際の取引現場における株式投資の含み損の計算方法は極めてシンプルです。
たとえば、1株2,000円で購入した銘柄を100株保有しており、現在株価が1,700円に下落しているケースを考えてみます。
(現在株価 1,700円 − 取得単価 2,000円)× 保有株数 100株 = −30,000円
この場合、口座には「−3万円」という含み損が表示されます。この段階ではまだ3万円を失ったわけではありませんが、手持ちの資産価値が一時的に縮小している現実を表しています。

【データで検証】含み損の放置が招く「塩漬け」の致命的リスクと資産格差
多くの初心者が陥る典型的な失敗が、「いつか戻るだろう」と相場から目を背け、下落した銘柄を売ることも買うこともできずに放置してしまう「塩漬け」です。しかし、下落した株価が元の水準に戻るためには、下落率を上回る上昇エネルギーが必要になるという冷徹な数学的現実があります。
| 含み損率(下落率) | 元本回復に必要な上昇率 | 市場平均での回復難易度 | 編集部の見解・リスク評価 |
|---|---|---|---|
| −10% | +11.1%の上昇 | 通常の上昇トレンドで到達可能 | 許容範囲内。戦略の再点検が必要なライン。 |
| −20% | +25.0%の上昇 | 好決算や地合いの好転が必須 | 警戒水準。個別株なら損切りを真剣に検討すべき。 |
| −30% | +42.9%の上昇 | セクター全体の強い追い風が必要 | 危険水準。資金拘束の長期化が確定する。 |
| −50% | +100.0%(2倍化) | 数年単位の好業績継続または奇跡待ち | 致命的。いわゆる典型的な「塩漬け死」状態。 |
データが示す通り、資産が50%目減りした場合、元本に戻すには株価が2倍(+100%)にならなければなりません。日経平均やS&P500といったインデックス全体の過去データを見ても、1つの個別銘柄が短期間で2倍に大化けする確率は極めて限定的です。
塩漬けの真の恐怖は、単に評価損を抱え続けることだけではありません。その資金が何ヶ月、何年も拘束されることで、「他に成長している有望な資産へ投資できたはずのチャンス(機会損失)」を永遠に奪われ続ける点にあります。
【心理分析】なぜ損切りできないのか?行動経済学で解く精神的苦痛と罠
「損失が出ていることは分かっているのに、どうしても損切りボタンが押せない」——この葛藤は、投資家の意志の弱さではなく、人間の脳に組み込まれた本能的な心理バイアスが原因です。
ノーベル経済学賞を受賞したダニエル・カーネマンらが提唱した「プロスペクト理論」によると、人間は「同額の利益を得る喜び」よりも「同額の損失を被る苦痛」を約2倍から2.5倍も強く感じる性質(損失回避性)を持っています。10万円儲かった嬉しさよりも、10万円損した精神的苦痛のほうが圧倒的に重いのです。
さらに、以下のような心理的罠が重なることで、投資判断は麻痺していきます。
- サンクコスト効果(埋没費用の呪縛):「これまで多額の資金を投じたのだから、今さら売ったらすべてが無駄になる」と執着してしまう心理。
- 正常性バイアス・現状維持バイアス:「一時的な調整に過ぎない」「業績が良いからいつか戻るはず」と、都合の良い情報ばかりを集めて現実逃避する心理。
こうした含み損による精神的苦痛の対処法として有効なのは、相場と心理的な距離を置く「構造的なバウンダリー(境界線)」を敷くことです。毎日アプリを開いてチャートを監視する行為は、扁桃体を刺激してパニック売りや現実逃避を誘発します。「朝の寄付き前に逆指値注文を機械的に入れる」「通知を切り、週1回決まった曜日のみ資産状況を確認する」といった環境設計こそが、感情の暴走を食い止める防波堤となります。
【出口戦略】2026年最新の損切りタイミングとロスカットルールの決め方
プロのファンドマネージャーと負け続ける個人投資家の決定的な違いは、「エントリー(購入)の瞬間にエグジット(損切りルール)が決まっているかどうか」にあります。
相場環境が激変する2026年現在、標準的に用いられているロスカットルールの決め方には、主に3つの客観的アプローチが存在します。
- 定率ルール(値幅基準): 「買値から−7%〜−8%下落したら無条件で撤退する」。米国の著名投資家ウィリアム・オニールが提唱した基準であり、損失を最小限に抑えて次のトレードへ資金を回すための王道手法です。
- テクニカル基準(支持線割れ): 直近の重要安値、25日移動平均線、あるいは200日移動平均線を明確に下抜けた瞬間に手仕舞う手法。株価のトレンドが崩れたという市場の合図に従います。
- シナリオ崩れ基準(前提の消滅): 「好決算を期待して買ったが減益だった」「新薬の承認を見込んでいたが却下された」など、購入の根拠となった前提条件が崩れた時点で即座に処分する手法です。
なお、個別株と投資信託(インデックスファンド)では、含み損の損切りタイミングが根本から異なります。個別企業には倒産や上場廃止のリスクがあるため、傷口が浅いうちの損切りが命綱となりますが、世界経済全体に分散投資するオルカン(全世界株式)などのインデックスは、下落局面であっても積立投資を継続することで平均取得単価を下げる効果(ドルコスト平均法)が働きます。
【新NISA・税金】含み損が出たときの確定申告と「損出し」の注意点
投資口座の種別(特定口座かNISA口座か)によって、含み損に対する税制上の選択肢は180度変わります。
1. 特定口座(課税口座)の場合:損出しと損益通算・繰越控除
特定口座では、含み損を抱えた銘柄を年末に売却して損失を確定させる「損出し(クロス取引等)」を行うことで、その年に他銘柄で得た利益と相殺する損益通算が可能です。これにより、源泉徴収された税金(約20.315%)の還付を受けられます。
また、年間の通算でマイナスが残った場合は、確定申告を行うことで最長3年間の「繰越控除」が適用され、翌年以降の利益から損失分を控除できます。
ただし、損出しのデメリットとして、同一銘柄を同日中に買い戻すと取得単価が平準化されて意図した節税額にならない点や、手数料コスト、翌営業日以降の買い戻し時に株価が急反発して買い逃すリスクが挙げられます。
2. 新NISA口座の場合:含み損は「そのまま」で良いのか?
金融庁の制度設計上、新NISA口座で発生した損失は「税務上存在しないもの」として扱われます。そのため、特定口座の利益と損益通算することはできず、3年間の繰越控除も一切使えません。
「新NISAで含み損が出たが、そのまま放置してよいか」という疑問に対する回答は、保有資産の種類によって分かれます。
- インデックス投資信託(つみたて投資枠など):そのまま保有・積立継続が鉄則。一時的な暴落は将来の基準価額上昇に向けた口数増加の好機となります。
- 成長投資枠の個別株:前提が狂ったなら早急な売却も視野。非課税枠は翌年に復活(簿価ベース)するため、無価値化するリスクを抱えて非課税枠を死守するより、傷の浅いうちに損切りして翌年以降に成長銘柄へ乗り換える方が合理的です。
3. 仮想通貨(暗号資産)の含み損放置における落とし穴
ビットコインなどの仮想通貨の含み損放置には特別な注意が必要です。暗号資産の税区分は原則として「雑所得」であり、株式投資のような損失の繰越控除が認められていません。ボラティリティが極めて高いため、80〜90%の下落局面で放置した結果、資産が事実上消滅する事例が後を絶ちません。暗号資産においても、事前の撤退ライン設定が不可欠です。

【実態検証】投資家のリアルな失敗・成功談とプロが教える判断基準
SNSや投資家コミュニティを定点観測すると、含み損との向き合い方で命運を分けた実例が数多く見受けられます。
ネット証券の掲示板やSNS上で語られたある個人投資家の手記によると、「2024年の半導体ブームで高値掴みした個別銘柄が急落した際、『業績は悪くないから必ず戻る』と自分に言い聞かせて放置した結果、含み損が−60%まで拡大。結果として他の有望株への買い替え資金も作れず、精神的に追い詰められて相場から退場した」という痛切な告白が残されています。
一方で、市場平均インデックスを保有していた投資家からは、「一時的にマイナス20%超の含み損を抱えたが、給与からの自動積立を一度も止めずに淡々と継続したことで、2年後の相場回復局面で大きな資産増加を達成できた」という報告が相次いでいます。
【プロの結論】保有を継続すべきケース・即座に損切りすべきケースの判断基準
目の前にある含み損をどう扱うべきか。判断に迷った際は、以下の選別基準に照らし合わせてみてください。
▼ 保有を継続(またはナンピン買い)して良いケース:
- 投資対象が全世界株式やS&P500など、長期的な世界経済の成長に連動する広範なインデックスである
- 投資期間が10年〜20年以上の長期投資を前提としている
- 個別株であっても、購入理由となったビジネスモデルや財務健全性に一切の悪化が見られない
▼ 即座に損切り(ロスカット)を実行すべきケース:
- 短期〜中期的なキャピタルゲイン(値上がり益)を狙って買った個別銘柄である
- 企業の不正会計、業績の下方修正、主力商品の競争力喪失など、投資シナリオが崩壊した
- 含み損の数字を見るたびに仕事や睡眠に支障をきたし、心理的限界を迎えている
- 定率ルール(例:−8%ライン)をすでに明確に割り込んでいる
【含み損 と は】に関するよくある質問(FAQ)
Q1:新NISAで買ったオルカンやS&P500が含み損になった場合、売却すべきですか?
A1:原則として売却せず、そのまま保有・積立を継続することを推奨します。広範な分散が効いたインデックスファンドは、短期的な市場サイクルで下落しても、長期的に世界経済の成長とともに回復してきた歴史があります。下落局面で売却してしまうと、安値で口数を仕込む最大のチャンスを逃すことになります。
Q2:株式投資の「損出し」は誰にとっても節税になりますか?
A2:特定口座(課税口座)内で同一年中に確定した利益(配当や売却益)がある人にとっては節税効果があります。しかし、年間の合計利益がゼロまたはマイナスの人や、税制優遇のあるNISA口座内の資産に対しては、損出しを行っても節税メリットは発生しません。
Q3:個別株の含み損は、待っていればいつか元の買値まで戻る確率はどれくらいありますか?
A3:銘柄の業績や市場環境に依存しますが、個別株が大幅下落(−30%以上)した場合、数年以内に元の株価へ戻る確率は決して高くありません。市場全体の指数が最高値を更新していても、時代の変化に取り残された個別銘柄は安値を更新し続けるケースが多いため、「戻るだろう」という根拠のない期待は危険です。
まとめ:含み損は投資の授業料|ルールに基づく冷静な運用管理を
含み損は、投資の世界において決して「悪」でも「恥」でもありません。どれほど優れたプロの投資家であっても、すべての取引で勝ち続けることは不可能であり、年間を通じて幾度となく含み損を抱えながら運用を行っています。
勝敗を分ける決定的な要素は、損失が出たこと自体ではなく、「その損失を想定内のコスト(授業料)としてコントロールできるかどうか」です。
相場が下落したときこそ、感情に流されることなく、自分の投資方針(長期インデックスのバイ・アンド・ホールドか、機動的な個別株トレードか)を再確認してください。明確なルールに基づいた損切りと、ぶれない長期目線を持つことが、激動の相場を生き抜くための最強の武器となります。 (出典: 含み損 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。