福岡県民共済の評判はやばい?割戻金の真相とデメリットを徹底検証
物価高や社会保険料の上昇が家計を直撃する2026年、固定費削減の切り札として再び脚光を浴びているのが、月々わずか2,000円から手厚い備えを用意できる「福岡県民共済」です。1986年6月に福岡県知事の認可を受けて設立された歴史ある生活協同組合(福岡県民共済生活協同組合)であり、県内に在住または勤務地がある多くの県民に選ばれ続けています。
一方で、ネット上では「福岡県民共済はやばい」「加入して後悔した」といった不穏な検索キーワードも散見されます。営利を目的としない生協だからこその高い還元率や圧倒的なコストパフォーマンスを誇る反面、民間保険と比較した際の明確な弱点や制約が存在するのも事実です。本稿では、最新データと利用者の生の声をもとに、その評判の真相や2026年の割戻金動向、後悔しないための活用法まで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やばい」という噂の正体は、65歳・70歳以降の保障減額や終身保障の不在といった共済特有の構造的デメリットによる誤解が中心。
- 要点2:毎年8月に還元される割戻金により、実質掛金は月額1,000円台半ばまで下がるケースが多く、2026年時点でも屈指のコスパを維持。
- 要点3:現役世代の掛け捨てベースとしては最強クラスだが、老後の長期医療費や一生涯の死亡保障を求める場合は民間保険との併用が必須。
【噂の真相】「やばい」と言われる落とし穴とネットの評判を徹底解剖
インターネット上で「福岡県民共済 評判」と検索すると、上位に「やばい」「デメリット」「落とし穴」といったネガティブな検索予測が現れ、加入を躊躇する人が少なくありません。しかし、現場の取材と加入規約の精査を進めると、この「やばい」という言葉には2つの全く異なる側面が存在することが判明しました。
1つ目は、「月掛金2,000円前後でここまで手厚い保障が出るのは価格破壊すぎてやばい」というポジティブな驚きです。無駄な営業コストやCM費を削り、剰余金を加入者に返す仕組みが生み出す圧倒的な満足度が背景にあります。
しかし、見逃せないのは2つ目の側面、すなわち制度設計を十分に理解しないまま加入した層が直面する構造的な落とし穴です。特にトラブルになりやすい3大デメリットは以下の通りです。
- 高齢期(65歳・70歳・80歳以降)の大幅な保障縮小:若年〜中年期は手厚いものの、シニア期に入ると入院給付金や死亡保障額が段階的に減額され、85歳で保障が終了します。
- 持病や既往歴に対する健康告知の厳格さ:「誰でも入れる」と誤解されがちですが、告知項目に該当すると加入や特約付加を断られるケースがあります。
- 解約返戻金や積立機能が一切ない完全掛け捨て:貯蓄性を求める人にとっては1円も手元に残らない仕組みです。
これらを知らずに「安いから」という理由だけで加入し、いざシニア世代になって「保障が削られた」と不満を抱くユーザーが、ネット上にネガティブな口コミを投稿する構造が出来上がっています。仕組みを正しく把握していれば防げる誤解であり、商品自体に不正や問題があるわけではありません。

福岡県民共済の主要コーススペック一覧と2026年最新データ比較
福岡県民共済が提供するラインナップは極めてシンプルでありながら、日常の医療リスクから万が一の死亡保障まで幅広くカバーしています。2024年4月に実施された制度改正を経て、現在提供されている主要コースと特約のスペックを客観的データとして整理しました。
| 項目・コース名 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 総合保障型(総合2型) | 月掛金2,000円 入院日額4,500円(1日目〜124日分) 病気死亡400万円/交通事故死亡1,000万円 | 月額3,000〜5,000円程度(民間定期保険) | 医療と死亡保障のバランスが秀逸。30〜50代の土台作りに最適。 |
| 入院保障型(入院保障2型) | 月掛金2,000円 入院日額10,000円(1日目〜180日分) 手術一時金(最高20万円) | 月額2,500〜4,000円程度(民間医療保険) | 医療保障を最重視する層に圧倒的人気。日額1万円は短期入院でも心強い。 |
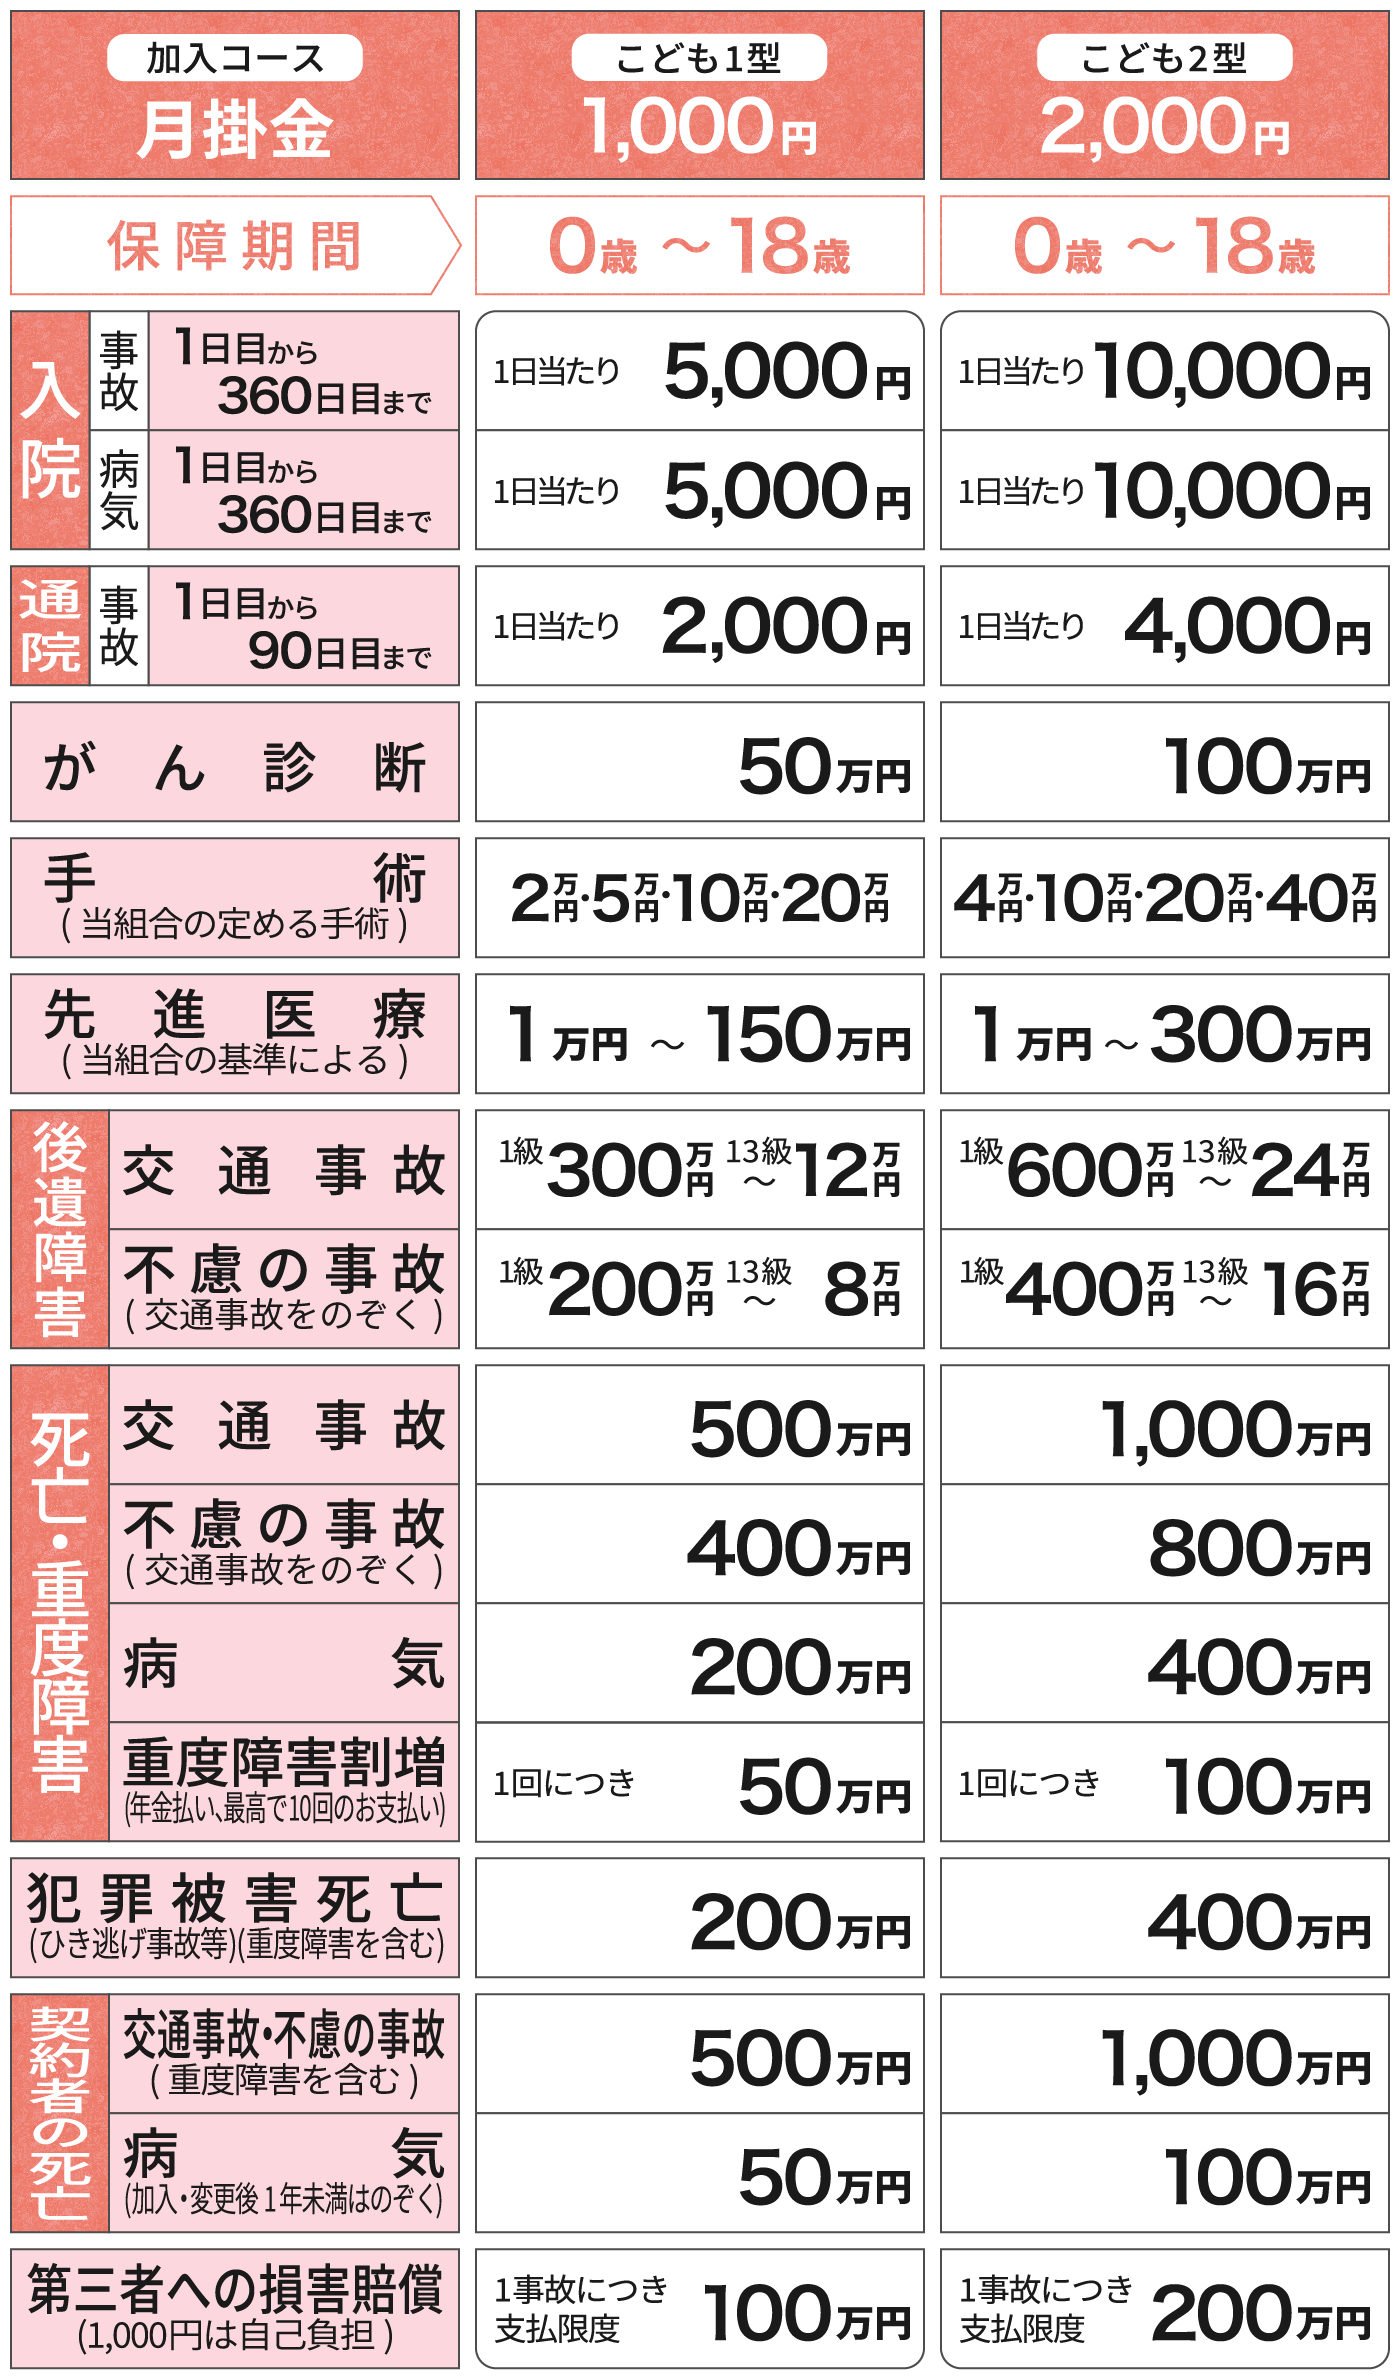
| こども共済(こども2型) | 月掛金2,000円(こども1型は1,000円) 入院日額7,000円/骨折等の通院1日2,000円 第三者への損害賠償最高3億円(賠償特約含む) | 月額1,500〜3,000円程度+個人賠償責任別加入 | 通院保障と個人賠償責任が手厚く、部活動や自転車事故のリスクを完全網羅。 |
| 新がん特約・入院医療特約 | 月掛金+1,000円〜2,000円前後 診断一時金・先進医療給付(最高150万〜300万円) | がん保険単体で月額2,000〜4,500円程度 | 基本コースに低コストで付加可能。がん治療の長期化に備える強力な盾。 |
| 割戻金(返還率) | 年平均20%〜35%前後で推移(決算状況による) 毎年8月に登録口座へ自動振込 | 民間保険では配当なし(無配当型)が主流 | 実質的な保険料を劇的に押し下げる最大の強み。実質月額約1,400円換算。 |
主力の総合保障型は手頃な掛金で死亡・後遺障害と医療をバランスよく抑え、医療保障を強化したい層には入院保障2型や入院医療特約の組み合わせが鉄板の構成となっています。また、子育て世帯にはケガの通院までカバーするこども共済が長年支持されています。
【2026年最新】福岡県民共済の割戻金実績と実質コスパの真実
福岡県民共済の最大の魅力であり、民間保険に対する圧倒的なアドバンテージとなっているのが割戻金(わりもどしきん)の存在です。営利を追求しない生協組織のため、毎年の決算で余剰金が発生した場合、3月末の決算確定を経て毎年8月に加入者へ直接現金で返還されます。
近年の給付金支払い動向や医療費支給状況を反映した2024〜2026年の還元実績を見ると、総合保障型や入院保障型では概ね20%〜30%台半ばの割戻率を安定して記録しています。例えば月掛金2,000円(年間24,000円)を支払っている場合、割戻率が25%であれば年間6,000円が口座に振り戻される計算です。
つまり、名目上の月掛金は2,000円であっても、実質負担額は月々約1,400円〜1,500円程度にまで圧縮されます。一般的な民間医療保険で同等の保障を確保しようとすると、30代・40代で月額3,000円〜4,000円を超えることが珍しくないため、この実質コストの低さは家計防衛において強烈な武器となります。
なお、割戻金は毎年変動するものであり、大規模な自然災害や感染症拡大などによる共済金支払いが増加した年度は還元率が下がるリスクがありますが、過去数十年の実績において還元がゼロになったケースはありません。

【実態検証】利用者の生の声と現場目線で見えたリアルな評価
ネット上の掲示板やSNS、知恵袋などに寄せられた加入者のリアルな体験談を精査すると、評価は「給付スピードへの絶賛」と「高齢化に伴う不満」の2極に分かれています。
【肯定的な口コミ・体験談】
- 「子どもが部活で骨折し通院した際、書類を送ってからわずか3営業日で共済金が振り込まれた。対応の早さに驚いた」(40代・主婦)
- 「毎年夏になると数千円の割戻金が振り込まれるのがプチボーナス感覚。コスパは他の民間保険と比べものにならない」(30代・会社員男性)
- 「新がん特約をつけていたおかげで、初期治療の一時金がスムーズに下りて経済的負担が本当に軽くなった」(50代・自営業)
【批判的・慎重な口コミ・体験談】
- 「60代後半になって更新案内が届いたが、入院日額が半分近くまで減額されると知って慌てて見直しを検討した」(60代・無職男性)
- 「過去の通院歴を告知したところ、希望していた特約の付加を断られた。審査は想像以上にシビア」(20代・公務員)
現場の声から浮き彫りになるのは、「現役世代における事故・ケガ・短期入院に対する処理スピードと給付の確実性は極めて優秀」である一方、「老後保障を共済一本に依存するのは極めて危険」という教訓です。
マイページログインから保険金請求・年末調整まで|実務手続き完全ガイド
共済に加入した後に必要となる各種手続きについても、デジタル化が進展しています。押さえておくべき主要な手続きの流れを整理しました。
1. 加入者用マイページの活用とセキュリティ
登録した携帯電話番号宛のSMS認証を用いた「ご加入者用マイページ」にログインすることで、契約内容の確認、住所・電話番号の変更、各種共済金の請求申請がオンラインで完結します。日本国内からのアクセスに限定されており、厳格なセキュリティが敷かれています。
2. 保険金(共済金)の請求手続き
万が一の入院や手術、通院が発生した場合は、マイページまたは専用電話窓口から請求書類を請求します。軽微な入院や一定条件を満たす手術であれば、医療機関発行の領収書や診療明細書の画像アップロードのみで手続きが完了する「ペーパーレス請求」も拡大しており、最短数日で指定口座へ振り込まれます。
3. 年末調整・確定申告の控除証明書
福岡県民共済の掛金は「生命保険料控除(一般生命保険料控除または介護医療保険料控除)」の対象となります。毎年10月中旬〜下旬頃に「共済掛金払込証明書(控除証明書)」が登録住所へ郵送されます。紛失した場合でも、マイページから再発行申請や電子データのダウンロードが可能です。
4. 電話番号・問い合わせ窓口
電話での相談や手続き確認は、福岡県民共済の公式カスタマー窓口(平日営業時間内)で受け付けています。制度変更や健康状態の告知に関する事前相談も、オペレーターが丁寧に対応する体制が整えられています。
【プロの結論】福岡県民共済が向いている人・おすすめできない人の判断基準
家計管理とリスクマネジメントの観点から、福岡県民共済を選ぶべき層と、別の選択肢を模索すべき層の明確な境界線を提示します。
【福岡県民共済を強くおすすめできる人】
- 20代〜50代の現役世代で、毎月の固定費をとにかく安く抑えたい人
- 子どものケガや賠償責任に備えたいファミリー層(こども共済の圧倒的コスパ)
- すでに高額療養費制度を理解しており、医療保障は必要最小限の掛け捨てで十分と割り切れる人
- 毎年の割戻金による実質負担軽減に魅力を感じる人
【加入に慎重になるべき・おすすめできない人】
- 70代・80代以降も減額されない「一生涯の医療・死亡保障(終身保険)」を求めている人
- 将来のための貯蓄や解約返戻金を保険に期待している人
- 三大疾病などで手厚い無制限の一時金給付(数百万円単位)を複数回確保したい人
共済は「みんなで助け合う」相互扶助の仕組みだからこそ、現役世代の集団リスクを低コストで分散するのに最も適しています。一方で、老後の個別リスクに対しては民間保険の終身プランや預貯金で手当てするという「リスクの切り分け」を行うことが、後悔を防ぐ最も合理的なアプローチです。
【福岡 県民 共済】に関するよくある質問(FAQ)
Q1:福岡県外へ引っ越した場合は解約しなければなりませんか?
A1:引っ越し先が日本国内であれば解約する必要はありません。全国各地にある都道府県民共済へ「移管手続き」を行うことで、それまでの加入条件や保障内容をほぼそのまま引き継ぐことが可能です。
Q2:新がん特約や入院医療特約は単独で加入できますか?
A2:特約のみの単独加入はできません。基本コースである「総合保障型」や「入院保障型」「熟年型」などに上乗せする形で加入する必要があります。
Q3:年末調整で共済掛金はどの控除枠になりますか?
A3:加入しているコースや特約によって異なりますが、主に「一般生命保険料控除」または「介護医療保険料控除」の対象となります。毎年10月に届く控除証明書に記載された区分を確認の上、申告してください。
まとめ:2026年の家計防衛に福岡県民共済を賢く活用するステップ
福岡県民共済は、徹底した非営利運営と割戻金システムにより、2026年現在もトップクラスのコストパフォーマンスを誇るセーフティネットです。「やばい」という噂の多くはシニア期の保障減額や掛け捨ての性質に対する知識不足から生じたものであり、その特性を正しく理解した上で活用すれば、これほど家計に優しい選択肢はありません。
まずは現在加入している民間保険の証券を取り出し、無駄な特約や過剰な保障に高い保険料を支払っていないか確認してみてください。浮いた固定費を投資や貯蓄に回しつつ、日々の基本保障を福岡県民共済で固める――このスマートなリスクヘッジこそが、これからの時代を生き抜く確かな家計防衛策となります。 (出典: 福岡 県民 共済(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。