二人暮らし生活費の平均とリアル内訳!破綻を防ぐ黄金比率と節約術
パートナーとの同棲や結婚生活をスタートさせる際、誰もが直面するのが「毎月のお金がいくらかかるのか」という現実的な問題です。物価高や光熱費の高止まりが続く2026年の経済環境下において、単身生活の延長感覚でお金を管理していると、想定外の出費に驚かされるケースが後を絶ちません。
二人暮らしの生活費は、単に「一人暮らしの出費を2倍」にした構造とは根本的に異なります。本稿では、最新の公的統計データや民間リサーチ、実際のカップルへの取材結果をもとに、リアルな生活費の内訳から家計破綻を防ぐ黄金比率、さらにパートナー間の軋轢を避ける家計管理法まで余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年における二人暮らしの生活費平均は住居費を含めて約29万〜33万円であり、手取り収入に応じた配分設計が不可欠である。
- 要点2:食費や水道光熱費の高騰に加え、「安易な完全折半ルール」が金銭的・心理的な摩擦を生む大きな要因となっている。
- 要点3:固定費の徹底見直しと「共通口座方式」を組み合わせることで、月20万円台への圧縮や手取り20%以上の貯蓄実現が可能になる。
【2026年最新】二人暮らしの生活費平均とリアルな内訳実態
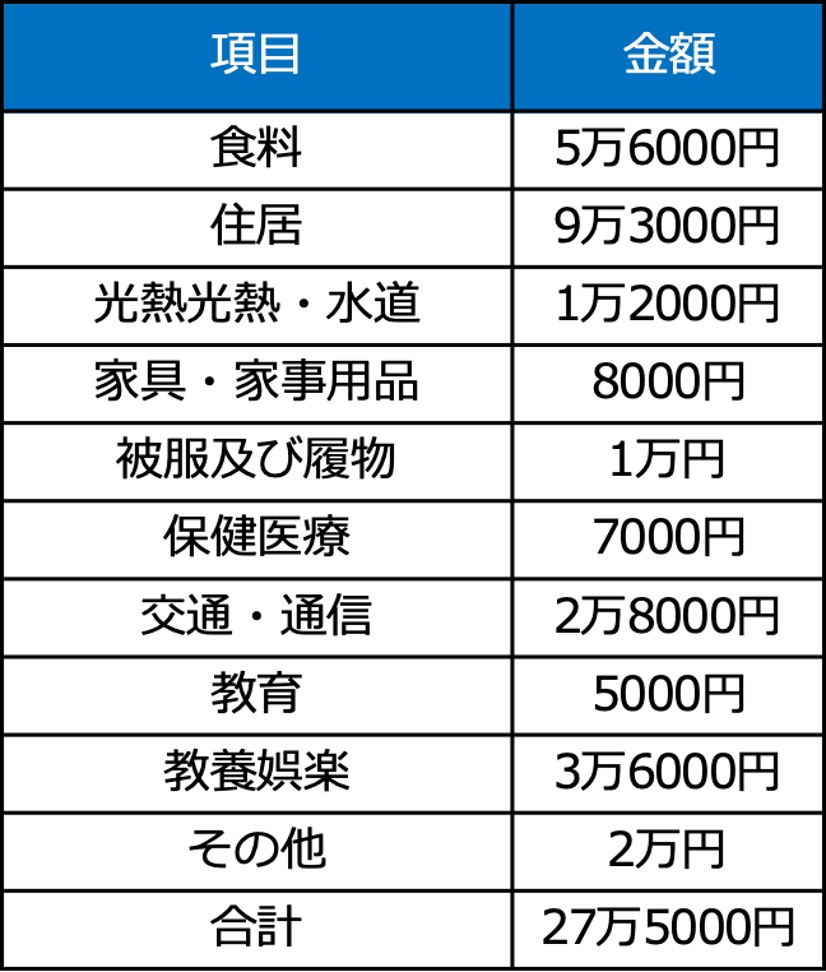
総務省統計局が発表する家計調査(二人以上の世帯)の最新動向および民間シンクタンクの調査を精査すると、持ち家層を除く二人暮らし世帯の実質的な1ヶ月の生活費平均は約29万5,000円〜33万円の水準で推移しています。これは家賃相場が反映された都市部と地方部で差があるものの、全国的な基本支出のベースラインとなります。
「自分たちの出費は世間一般と比べて多いのか少ないのか」を把握するために、二人暮らしの生活費内訳を標準モデル、都市部共働きモデル、そして引き締め型の節約モデルで比較整理しました。
| 項目 | 全国標準平均(民間統計) | 都市部・共働きモデル | 節約重視・月20万円モデル |
|---|---|---|---|
| 住居費(家賃・共益費) | 85,000円〜100,000円 | 120,000円〜150,000円 | 65,000円〜75,000円 |
| 食費(外食・中食含む) | 72,000円〜80,000円 | 90,000円〜110,000円 | 45,000円〜50,000円 |
| 水道光熱費(電気・ガス・水道) | 22,000円〜26,000円 | 25,000円〜30,000円 | 16,000円〜19,000円 |
| 通信費(スマホ2台+光回線) | 12,000円〜16,000円 | 18,000円〜22,000円 | 8,000円〜10,000円 |
| 日用品・消耗品費 | 10,000円〜13,000円 | 15,000円〜18,000円 | 6,000円〜8,000円 |
| 教養娯楽・交際費 | 25,000円〜35,000円 | 40,000円〜50,000円 | 15,000円〜20,000円 |
| 交通・保険・医療費など | 20,000円〜25,000円 | 25,000円〜35,000円 | 12,000円〜15,000円 |
| 合計支出目安 | 約24万6,000円〜29万5,000円 | 約33万3,000円〜41万5,000円 | 約16万7,000円〜19万7,000円 |
二人暮らしの家賃相場は、間取りが1LDK〜2LDKを基準とすると都市部で12万〜15万円、地方中核都市で7万〜9万円が相場です。これに食費や光熱費が加わることで、基礎的な生活基盤の維持だけで毎月25万円前後の支出が確実に発生する構造となっています。

二人暮らしの生活費が高額化する3大原因と「家計の落とし穴」
二人で生活を始めると「家賃や光熱費がシェアされて支出が劇的に減る」と期待しがちですが、実際には「想定していたよりも生活費が高くなった」と頭を抱える世帯が多数派を占めます。家計が圧迫される主な原因は、以下の3点に集約されます。
第一に、二人暮らしの食費平均を押し上げる「自炊疲れと外食・中食の常態化」です。共働き世帯では平日の調理時間が確保しにくく、週末のまとめ買い食材を使い切れずに廃棄してしまう一方で、フードデリバリーや出来合いの惣菜への依存度が高まります。二人分の外食は1回あたり5,000円〜1万円規模に達しやすく、週に2〜3回繰り返すだけで月間食費は容易に10万円を突破します。
第二に、在宅勤務の普及に伴う二人暮らしの水道光熱費平均の上昇です。2026年現在も電気代・ガス代は高水準にあり、二人の生活リズムや活動時間帯が異なると、エアコンの稼働時間や給湯の頻度が実質2倍になります。「一人暮らしの感覚で冷暖房をつけっぱなしにしていたら、冬場の請求が3万5,000円を超えて青ざめた」という声は取材現場でも頻繁に聞かれます。
第三の落とし穴が、「少額決済の積み重ねによる使途不明金」です。日用品の重複購入、コンビニエンスストアでの気軽なついで買い、個別契約した動画配信サブスクリプションの放置など、互いが「相手が把握しているだろう」と無管理状態に陥ることで、毎月2万〜3万円のキャッシュが知らず知らずのうちに消失していきます。
【実態検証】同棲・共働きカップルの生の声と現場目線で見えたリアル
実際に二人暮らしを送る20代〜30代のカップル・新婚夫婦を対象としたヒアリングや各種コミュニティの体験談を検証すると、家計の成否を分ける決定的な要素が浮き彫りになってきます。
都内のIT企業に勤める20代後半の共働きカップルは、次のようなリアルな現状を語っています。
「同棲前に行った同棲生活費シミュレーションでは月22万円程度で収まる計算でした。しかし実際に暮らしてみると、調味料や生活消耗品の初期補充、週末のプチ贅沢、お互いの交際費などが重なり、最初の3ヶ月は毎月32万円以上が消えていきました。危機感を覚えて二人暮らしの固定費見直しを一気に進め、格安プランへの切り替えと家賃補助の活用でようやく貯蓄に回せるようになりました。」
一方、地方都市で「二人暮らしの生活費20万円」を達成しているカップルからは、「自炊の完全ルーティン化とプライベートブランドの徹底活用、週末の外食を月2回までとルール化したことで、手取り合計32万円の中から毎月10万円以上を確実に資産運用へ回せている」という報告もあります。節約が成功している世帯に共通しているのは、「我慢の連続」ではなく「仕組みとしての自動管理」を確立している点です。
一般に知られていない盲点とネットの誤解|「生活費折半」が招く関係悪化の罠
インターネット上のQ&AサイトやSNSで最も多くのトラブル相談が寄せられているのが、二人暮らしの生活費折半(完全50:50分担)による関係性の破綻です。「家賃や生活費をぴったり半分ずつ出し合うのが最も公平で合理的」という言説は一見正しく見えますが、実務上は極めてリスクの高い運用法といえます。
なぜ完全折半が破綻を招くのか。その根本的な理由は「収入格差」と「見えない家事労働の偏り」を無視している点にあります。
例えば、パートナー間の手取り収入が「30万円」と「20万円」であった場合、毎月15万円ずつの生活費を拠出させると、手取り20万円側の手元には5万円しか残らず、自由な支出や個人貯蓄が完全に枯渇します。この状態が続くと金銭的余裕の差から不公平感と心理的ストレスが蓄積し、深刻なパートナーシップの悪化へと直結します。
さらに、買い出しや料理、掃除といった家事負担の割合がどちらか一方に偏っている場合、「お金は半分出しているのに、家事は7割負担している」という決定的な不満の火種を生み出します。生活費の分担は、額面の均等さではなく「可処分所得の比率」や「生活全体の総合的な貢献度」を基準に調整するのが健全な関係を維持する鉄則です。
挫折しない二人暮らしの生活費節約術と固定費見直しの決定版
日々の食費を数百円単位で切り詰める節約は精神的消耗が激しく、リバウンドによる散財を招きがちです。家計を根本からスリム化し、二人暮らしの理想の貯金額(世帯手取りの15%〜25%)を達成するためには、インパクトの大きい「固定費」と「ルール化」から着手する必要があります。
実践効果の高い具体的な節約アクションは以下の4項目です。
1. 通信費とサブスクの完全統合
大手キャリアの高額プランを利用している場合、格安SIMやオンライン専用プランへ移行することで、二人分のスマホ料金を月額5,000円〜6,000円程度に抑制できます。また、個別に契約しているサブスクリプション(動画・音楽配信)をファミリープランに統合するか片方を解約するだけで、年間2万〜3万円の無駄を排除できます。
2. 食費予算の「週単位スプリット管理」
二人暮らしの食費平均を6万円以下に抑えるには、「1ヶ月=6万円」と捉えるのではなく、「1週間=1万2,000円+予備費1万2,000円」と予算を細分化して管理します。財布やプリペイドカードを週ごとに区切ることで、月後半の金欠や買いすぎを物理的にブロックできます。
3. 電力・ガス会社のセット見直し
2026年現在の料金プランを比較し、使用量が多い時間帯に割引が適用されるプランや、ガスとのセット割、ポイント還元率の高い新電力への乗り換えを実施します。契約を見直すだけで、生活スタイルを変えずに年間1万5,000円以上の削減が可能です。
4. 先取り貯金と「生活防衛資金」の確保
余ったお金を貯金に回すアプローチでは資産は増えません。給与振込日に自動で別口座へ貯蓄分(手取りの20%目標)を隔離する「先取り貯蓄」を標準化し、急な医療費や家電の故障に備えて生活費の6ヶ月分に相当する生活防衛資金をまず確保することが最優先となります。

【プロの結論】家族社会学・家計心理学から見出すべき教訓とおすすめの判断基準
家族社会学や行動経済学の視点から見ると、お金の管理とは単なる計算作業ではなく、二人の「心理的バウンダリー(境界線)」をいかに健全に保つかという合意形成プロセスそのものです。
相手の支出に過剰に干渉しすぎると共依存的な息苦しさを生み、逆にお互いの収支を完全にブラックボックス化すると将来設計が破綻します。これを防ぐための最適なフレームワークが「共通口座+個人お小遣い制」です。
二人の収入比率に応じて共通口座へ生活費+共同貯蓄分を自動入金し、住居費や光熱費、共有の食費はすべてこの口座から引き落とします。そして残った個人のお金に関しては、互いに一切口出ししない不可侵領域と定めます。この仕組みにより、将来への資産形成と個人の自由な裁量が完全に両立します。
【プロの結論】おすすめできる管理スタイル・慎重になるべき人の判断基準
▼「共通口座型」が向いているカップル
- 結婚を前提としており、将来のマイホーム購入や子育てを見据えて計画的に貯蓄したい世帯
- 収入差があるものの、家事負担や生活費の拠出割合について冷静に話し合いができる関係性
- 家計簿アプリなどを活用して、支出の透明化をポジティブに捉えられる人
▼「完全折半・項目別分担」で慎重になるべきケース
- パートナー間の収入格差が大きく、手取りの少ない側に過度な負担がかかっている状態
- 相手の貯蓄額や借金の有無について全く把握しておらず、金銭の話をタブー視している関係
- 「家賃は自分、食費は相手」といった曖昧な分担により、物価高の影響で支出バランスが崩れている世帯
【二人暮らしの生活費】に関するよくある質問(FAQ)
Q1:手取り合計25万円前後でも二人暮らしは成立しますか?
A1:十分に可能です。ただし、家賃を6万円〜7万円程度に抑え、食費を4万5,000円以内、水道光熱費を2万円前後にコントロールする「二人暮らしの生活費20万円モデル」を徹底する必要があります。郊外エリアの物件選定や自炊中心の生活設計が必須条件となります。
Q2:共働きの二人暮らしで最も揉めにくい家計管理法は何ですか?
A2:収入比率に応じた「共通口座(または共通クレジットカード)運用」です。例えば夫の手取りが30万円、妻が20万円(計50万円=比率6:4)で生活費が25万円必要な場合、夫が15万円、妻が10万円を共通口座に入金します。負担比率が公平になり、不満が生じにくくなります。
Q3:二人暮らしで毎月いくら貯金できていれば優秀ですか?
A3:世帯の手取り合計額に対して「20%〜25%」が貯蓄に回せていれば極めて優秀な水準です。手取り40万円の世帯であれば月8万〜10万円(年間約100万〜120万円)の蓄えが目安となります。ボーナスがある場合はその半分以上を投資や貯蓄に充当するのが理想的です。
まとめ:持続可能な二人暮らしを叶える家計設計の指針
二人暮らしにおける生活費の管理は、単なる節約ゲームではなく、二人の未来を安定させるための基盤作りです。平均支出の数値や相場を客観的な指標として把握しつつ、自分たちの手取りに見合った「生活費の黄金比率」を設定することが何よりも重要になります。
無理な節約で日々の暮らしを窮屈にするのではなく、まずは固定費の抜本的な見直しと公平な分担ルールの構築からスタートしてください。お金に関するオープンで建設的なコミュニケーションこそが、豊かな二人暮らしを長く継続させるための最大のカギとなります。 (出典: 二 人 暮らし 生活費(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。