母子家庭向け給付型奨学金2026!審査落ちの理由と受給条件の全貌
大学進学にかかる費用が高騰を続けるなか、ひとり親世帯にとって「返済不要の給付型奨学金」は子どもの進路を切り開く命綱とも言える存在です。国が主導する高等教育の修学支援新制度(いわゆる大学無償化)をはじめ、手厚い支援策が整えられていますが、制度が複雑であるために「母子家庭なら誰でも満額もらえる」と誤解し、直前になって困惑する保護者が後を絶ちません。
ネット上の掲示板やSNSでは「母子家庭なのに審査に落ちた」「給付額が予想より大幅に少なかった」という生々しい悲鳴が散見されます。この記事では、文部科学省や日本学生支援機構(JASSO)の公式データに基づき、2026年における最新の年収制限・資産基準から、審査落ちを防ぐための具体的対策、他制度との併用戦略までを客観的なデータとともに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:母子家庭であっても自動受給は不可——合否を分けるのは「住民税非課税世帯(第1区分)〜第4区分」の所得水準と「1,250万円未満」の資産基準。
- 要点2:ネット上で多発する「審査落ち」の真相は、前年所得の一時的増加、資産申告の不備、高校時の申込時期(予約採用)の見落としが主要因。
- 要点3:国の新制度に加え、地方自治体独自の給付型奨学金や「母子父子寡婦福祉資金貸付金」を戦略的に組み合わせることで、自己負担ゼロに近い進学設計が可能。
【実態検証】母子家庭なら誰でも貰える?知恵袋やSNSで「審査に落ちた」と嘆く声の真相
「母子家庭=無条件で大学無償化の対象」という言説が一部で独り歩きしていますが、これは制度の構造を誤認した危険な思い込みです。現場のソーシャルワーカーや高校の進路指導担当者への取材によると、申請直前になって基準外であることが判明し、進路変更を余儀なくされる家庭が毎年一定数存在します。
大手コミュニティサイトやSNSを調査すると、以下のような切実な体験談や戸惑いの声が数多く投稿されています。
「パートを掛け持ちして子どもの進学費用を必死に貯めていたのに、その頑張りのせいで前年の所得が上限を数万円超えてしまい、給付型奨学金の対象外になった」(40代・シングルマザーの手記より)
「母子家庭だから全額免除だと思い込んでいたら、祖父母と同居している関係で世帯合算の所得判定が入り、支援区分が第3区分まで下がってしまった」(大学1年生・知恵袋の投稿より)
国の給付型奨学金は、家庭形態そのもの(ひとり親かどうか)を直接の判定基準にしているわけではありません。あくまで「世帯全体の生計維持者の課税所得(住民税非課税世帯相当など)」と「保有資産の合計額」によって厳密にスクリーニングされます。母親がどれほど身を粉にして働いていても、前年の課税所得が基準ラインをわずか1円でも超えれば、容赦なく支給額の減額や不採用(審査落ち)の決定が下されるのが冷徹な現実です。

【2026年最新】給付型奨学金の受給条件と母子家庭の年収制限・資産基準
国が実施するJASSO 高等教育の修学支援新制度は、「授業料等の減免」と「原則返済不要の給付型奨学金の支給」がセットになった強力な支援策です。母子家庭(生計維持者が母親1人、子ども1人の2人世帯)における具体的な基準値と支援内容を押さえておく必要があります。
判定のベースとなるのは、毎年6月に確定する住民税の情報です。支援区分は第1区分から第4区分までに分かれており、所得水準に応じて段階的に支給額が変動します。
母子家庭(母+子1人の場合)における年収制限の目安は以下の通りです。
第1区分(住民税非課税世帯):給与年収の目安は約204万円以下。給付型奨学金・授業料減免ともに満額(100%)が支給されます。
第2区分(非課税世帯に準ずる世帯):給与年収の目安は約204万円〜約270万円。満額の3分の2が支給されます。
第3区分(非課税世帯に準ずる世帯):給与年収の目安は約270万円〜約340万円。満額の3分の1が支給されます。
第4区分(多子世帯・理工農系等の拡充支援):給与年収の目安は約340万円〜約600万円(※多子世帯要件や対象学部などの個別要件を満たす場合に適用)。満額の4分の1が支給されます。
さらに見逃せないのが母子家庭 大学無償化 資産基準です。どれほど所得が低くても、生計維持者と学生本人が保有する現金・預貯金・有価証券の合計額が基準を超えていると審査を通過できません。生計維持者が1人の場合(一般的な母子家庭)、資産合計1,250万円未満(生計維持者が2人の場合は2,000万円未満)が厳格な要件として定められています。不動産は資産に含まれませんが、タンス預金や子どもの名義預金も含めて適正な申告が求められます。
【徹底比較】日本学生支援機構(JASSO)と母子父子寡婦福祉資金・自治体奨学金の違い
母子家庭が活用できる進学支援制度は、JASSOの給付型奨学金だけではありません。厚生労働省管轄の「母子父子寡婦福祉資金貸付金」や各自治体の独自支援制度が存在します。それぞれの特性を正しく理解し、最適な組み合わせを選択することが極めて重要です。
| 項目 | JASSO 給付型奨学金(新制度) | 母子父子寡婦福祉資金貸付金 | 地方自治体 独自の給付型奨学金 |
|---|---|---|---|
| 給付/貸与の区分 | 完全給付(返済不要) | 無利子貸与(要返済) | 完全給付(返済不要) |
| 対象世帯 | 住民税非課税世帯およびそれに準ずる世帯 | ひとり親家庭(母子・父子家庭、寡婦) | 自治体管轄内の在住者・低所得世帯等 |
| 最大支給額・限度額 | 私立・自宅外:月額約75,800円 +授業料減免(私立大で年最大約70万円) | 修学資金:大学・私立自宅外で月14.6万円程度 就学支度資金:最大約59万円(一時金) | 自治体により月額1万〜5万円程度、または一時金10万〜30万円 |
| 併用可否 | 自治体給付や貸付金との併用可能(一部制限あり) | JASSOと差額分等の調整併用が可能 | 制度ごとに規程あり(併用可の事例多数) |
| 編集部の評価 | 第一優先で申請すべき進学支援の基幹制度 | 新制度の支給前の一時金(入学金・初期生活費)補填に極めて有効 | 上乗せ支援として地域の制度を必ず窓口で確認すべき |
特筆すべきは、日本学生支援機構 給付型 ひとり親世帯向けの支援と「母子父子寡婦福祉資金貸付金」は対立するものではなく、補完関係にある点です。給付型奨学金の第1区分を受給できても、大学入学前の入学金振込期日(高3の秋〜冬)には給付金の現金がまだ手元に届かないタイムラグが発生します。この資金ショートを防ぐために、福祉資金の「就学支度資金」を無利子で借り入れ、入学後の給付金で計画的に対応するという実務上のテクニックが多くのファイナンシャルプランナーから推奨されています。

一般に知られていない盲点とネットの誤解|審査落ちを招く4大要因
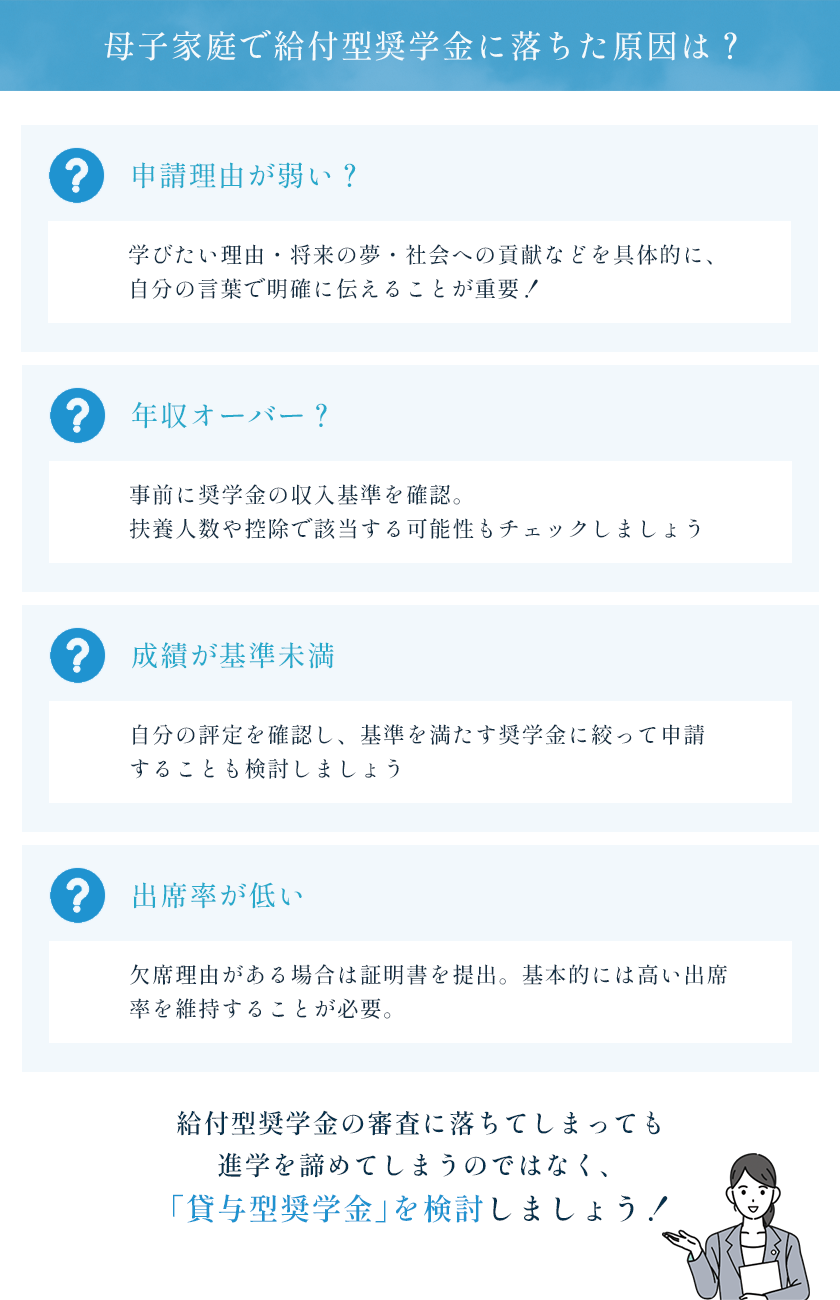
「書類を出したのに不採用通知が届いた」という事態を防ぐには、審査機関がどのポイントを厳格に精査しているかを把握しておく必要があります。審査落ちを招く主な要因は以下の4点に集約されます。
1. 前年の所得急増と養育費の計上漏れ・申告ミス
給付型奨学金の選考では「マイナンバー」を通じて前年の課税所得がダイレクトに照会されます。残業の増加や一時的な寸志、転職などで年収が数万円上がっただけで非課税枠を外れ、第1区分から転落するケースが多発しています。また、離婚に伴う「養育費」は原則として受け取った金額の8割が所得計算上の加味対象となる規定があり、過大・過少申告の不整合が審査トラブルを招く要因となります。
2. 祖父母など同居親族の「生計維持者」判定
母親の年収が非課税枠内であっても、同居している祖父母が一定の年金や給与収入を得ている場合、生計を同じくしているとみなされて祖父母の所得も合算審査される場合があります。住民票の世帯分離を行っていても、実態として生計維持関係があると判断されれば支援区分が引き下げられます。
3. 学業成績および「学ぶ意欲の確認書」の形骸化
新制度では高校の評定平均が3.0未満であっても、「明確な進学目的と学ぶ意欲」をレポートや面談で証明できれば採用される救済規定が設けられています。しかし、提出書類(意欲確認書)の記載内容があまりに希薄・不誠実である場合、高校側の推薦基準やJASSOの書類審査で「学ぶ意欲なし」と判断されて弾かれる事例が存在します。
4. 申し込み時期(予約採用)のスケジュール遅延
給付型奨学金 申し込み時期 経緯を把握していない家庭が最も陥りやすいのが「スケジュールの手遅れ」です。給付型奨学金の申請は、高校3年生の4月〜6月頃に高校を通じて行う「予約採用」が本番です。大学入学後の「在学採用」もありますが、入学前納付金の準備や進学計画を考慮すると、高3の春の募集枠を逃すことは極めて大きなリスクとなります。
【プロの結論】経済的自立と教育格差の壁を越えるための戦略的判断基準
家族社会学および貧困問題の専門的見地から見ると、母子家庭における大学進学には「親の自己犠牲による過剰負担」と「子どもの将来への心理的ブレーキ」という根深い構造的リスクが潜んでいます。日本のひとり親家庭では、「親に迷惑をかけたくないから進学を諦める」という子どもの遠慮や、「何としてでも借金をして大学へ行かせる」という母親の過剰な債務負担による母娘・母子の共依存関係が問題視されてきました。
健全な家族関係と子どもの自立を守るためには、客観的な損益分岐点に基づいた冷静な制度選択が不可欠です。以下に、給付型奨学金を主軸とした進路設計が「適している家庭」と「慎重な検討を要する家庭」の判断基準を提示します。
【積極的に活用・推進すべき世帯の条件】
- 前年の世帯所得が住民税非課税基準(第1〜第2区分)に確実に収まっている家庭
- 子ども自身に進学後の学問・資格取得に対する明確な目的意識がある場合(進学後のGPA要件・出席率要件を満たせないと給付取消・返還命令のリスクがあるため)
- 授業料減免と給付金の組み合わせにより、アルバイトに過度依存せず学業を最優先できる生活設計が描ける家庭
【慎重な資金計画・再考が必要な世帯の条件】
- 第3・第4区分境界線上にあり、年によって給付の有無が変動する不安定な所得状況にある家庭(進学途中で支援区分から外れると自己負担が跳ね上がるリスクあり)
- 生活費全般を入学後の奨学金だけに依存しようとしている家庭(給付金の初回振込は入学後の5〜6月となるため、初期資金の手当てが不可欠)
- 大学の卒業要件を満たす学習意欲が乏しく、中退リスクが高い場合(中退時は給付型であっても返還義務が発生する特例規定が存在します)
【給付 型 奨学 金 母子 家庭】に関するよくある質問(FAQ)
Q1:母子家庭で養育費を受け取っている場合、年収制限の計算に含まれますか?
A1:給付型奨学金の所得判定において、受け取った養育費の金額(年間受取額の8割相当)は算定対象として申告する必要があります。ただし、住民税の課税・非課税判定は自治体の税法上の所得をベースに機械的に計算されるため、養育費の受け取り方法や確定申告の状況によって反映の仕方が異なります。詳細な税額控除の試算は、JASSOの進学資金シミュレーターおよび自治体の税務窓口で事前に確認することをお勧めします。
Q2:高校時代の成績が評定平均3.0未満の場合、受給は完全に不可能ですか?
A2:受給は十分に可能です。現在の制度では評定平均3.0未満であっても、学生本人が高校へ「進学の目的および将来の人生設計」を記した学修意欲確認書を提出し、高校側から学ぶ意欲が認められれば推薦対象となります。成績だけで門前払いされることはありませんので、意欲確認書の作成に丁寧に取り組むことが重要です。
Q3:JASSOの給付型奨学金と地方自治体・民間団体の奨学金は併用できますか?
A3:多くの自治体給付金や民間給付金で併用が認められています。ただし、民間の財団奨学金の中には「国の修学支援新制度との重複受給を不可」としている規程も存在します。自治体独自の「ひとり親家庭向け入学支度金」や給付型制度は併用可能なケースが多いため、在住する市区町村の福祉課や教育委員会に必ず事前確認を行いましょう。
まとめ:2026年を賢く生き抜くための進路マネープラン
母子家庭における高等教育への進学は、適切な制度理解と事前準備さえ怠らなければ、決して経済的な絶望に直結するものではありません。国の「高等教育の修学支援新制度」は極めて強力なセーフティネットであり、正しく申請手続きを踏めば、国公立・私立を問わず学費負担を大幅に圧縮することが可能です。
合否の鍵を握るのは、「最新の所得区分・資産要件の正確な把握」「高校3年春の予約採用スケジュールの厳守」、そして「福祉資金貸付金や自治体制度との戦略的併用」の3点です。ネット上の曖昧な情報や噂に惑わされることなく、公的機関の一次データに基づいた資金計画を早期に立てることが、子どもの未来を切り拓く決定的な一歩となります。 (出典: 給付 型 奨学 金 母子 家庭(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。