横浜華銀信用組合の破綻理由と現在|中華街を揺るがした真相と預金の行方
神奈川県横浜市中区、日本最大の中華街として活気あふれる横浜中華街の発展を長年支え続けた金融機関がありました。1953年に設立され、在日華僑・中華系コミュニティの相互扶助を担ってきた「信用組合横浜華銀(横浜華銀信用組合)」です。しかし、バブル崩壊後の不良債権問題に抗えず、2001年12月に経営破綻へと追い込まれました。
地域密着型かつ民族系金融機関の草分けとして知られた横浜華銀が、なぜ破綻に至ったのか。破綻後に預金者の口座や資産はどう扱われたのか、そして事業譲渡先である現在の横浜幸銀信用組合との関係はどうなっているのか。金融庁や預金保険機構の公式記録、当時の関係者の証言をもとに、その歴史と真相を多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:横浜華銀信用組合は、バブル期の不動産担保融資の焦げ付きと過度な縁故融資によるガバナンス不全が主因となり、2001年12月に経営破綻した。
- 要点2:破綻当時はペイオフ全面解禁前の特例期間中だったため、預金保険機構により預金全額が保護され、口座残高が消失する事態は回避された。
- 要点3:金融整理管財人による正常資産の切り分けを経て中央商銀(現・横浜幸銀信用組合)へ事業譲渡され、法人は清算結了。現在は横浜幸銀が事業を承継している。
【歴史と経緯】かつて横浜中華街を支えた信用組合横浜華銀の歩み
信用組合横浜華銀の歴史は、戦後復興期の1953年(昭和28年)に遡ります。戦後間もない日本において、在日外国人や華僑コミュニティが一般の日本の都市銀行や地方銀行から融資を受けることは極めて困難でした。そうした金融排除を克服し、中華街を中心とする料理店、輸入貿易商、雑貨商などの同胞が助け合うための相互扶助組織として結成されたのが同組合です。
華僑社会特有の「無尽(頼母子講)」に近い信頼関係を基盤に、担保力に乏しい零細事業者にも積極的に資金を供給。横浜中華街が世界的観光地へと躍進する過程で、店舗の改装資金や仕入れ資金を円滑に供給する「中華街のメインバンク」として不可欠な存在感を誇っていました。
組合員と役職員が家族ぐるみで付き合う濃密なコミュニティ金融を展開し、最盛期には預金残高数百億円規模に達するなど、地域経済のインフラとして盤石な地位を築いていました。

【破綻の真相】一体なぜ経営破綻に至ったのか?不良債権と審査の盲点
長年地域に愛された横浜華銀が急激に傾いた直接の契機は、1980年代後半のバブル経済とその崩壊でした。当時の金融機関がこぞって不動産融資へ傾斜する中、横浜華銀もまた、中華街周辺や神奈川県内の不動産担保融資を急拡大させました。
報道各社の取材データおよび金融庁の公表資料によると、経営悪化を決定づけた要因は主に以下の3点に集約されます。
- 不動産担保価値の暴落:バブル崩壊に伴い担保不動産の価格が半値以下に下落し、融資回収が著しく困難になった。
- 過度な縁故融資と審査体制の形骸化:身内意識や血縁・地縁ネットワークへの依存が仇となり、客観的な返済能力を見極める与信審査が機能不全に陥った。
- 飲食・観光不況による貸倒れの連鎖:長引く平成不況により、大口融資先であった中華街の飲食店や商業ビルの業績が大幅に悪化し、焦げ付きが急増した。
2001年に入ると自己資本比率が著しく低下し、大幅な債務超過が判明。同年12月28日、金融庁は金融機能再生緊急措置法に基づく業務改善命令および業務停止命令を発令し、金融整理管財人による管理下に置かれる形で事実上の経営破綻を迎えました。
【現在の状況と事業譲渡先】預金・口座の行方と横浜幸銀信用組合への承継
金融機関の破綻と聞くと「預金がカットされたのではないか」という不安がよぎりますが、当時の預金者はどのような影響を受けたのでしょうか。結論から言えば、預金者の口座残高は全額保護されました。
破綻した2001年12月時点は、預金保険法に基づくペイオフ(預金保護限度額1人あたり元本1,000万円とその利息)の全面解禁(2002年4月)直前の「特例保護期間」でした。そのため、預金保険機構の資金援助により、預金者の預金は1,000万円を超える部分も含めて全額が払い戻し対象となりました。
その後、金融整理管財人によって資産査定が行われ、不良債権は整理回収機構(RCC)へ移管。正常な貸出金や預金などの事業基盤は、受け皿金融機関となった中央商銀信用組合(在日韓国人系信用組合の統合母体)へと事業譲渡されました。
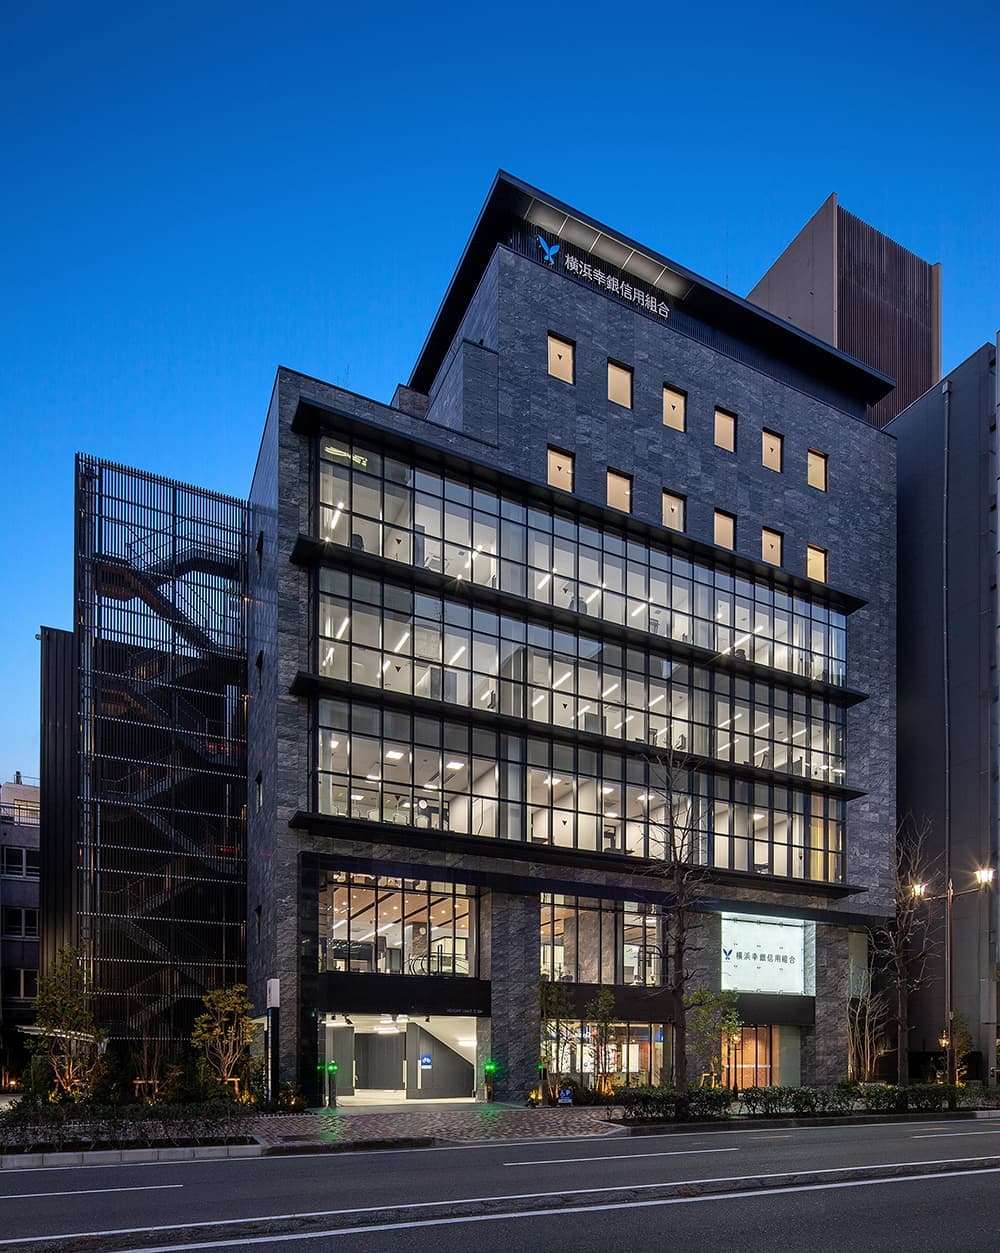
この中央商銀は後の再編を経て、現在の横浜幸銀信用組合へと発展しています。横浜華銀という法人は清算結了により完全に消滅しましたが、その預金口座や貸出債権は受け皿機関を通じて正常に引き継がれました。昔の口座をお持ちの場合でも、適切な手続きを経ることで権利関係が確認できるようになっています。

【データ比較検証】民族系金融機関の再編と破綻処理の構造
バブル崩壊後の金融危機において、在日外国人コミュニティを支えた民族系信用組合(華僑系・商銀系・朝銀系)は大きな構造変革を余儀なくされました。横浜華銀の破綻処理スキームを他事例と比較すると、以下のような特徴が浮き彫りになります。
| 項目 | 信用組合横浜華銀の事例 | 一般的な地域信組の破綻相場 | 編集部の見解・評価 |
|---|---|---|---|
| 設立年月・背景 | 1953年設立(横浜華僑の相互扶助) | 1950年代前後の地域振興目的 | コミュニティの絆が強固だった反面、外の規律が働きにくかった |
| 破綻時期・処理法 | 2001年12月(金融再生法・管財人方式) | 1997年〜2003年(破綻処理ラッシュ期) | ペイオフ解禁直前のタイミングで迅速に公的管理下へ移行 |
| 預金者保護の状況 | 預金保険機構の資金援助により全額保護 | 特例期間中は全額、2002年4月以降は上限1,000万円 | 一般預金者への直接的な金銭的被害は回避された |
| 事業譲渡・最終形態 | 中央商銀へ譲渡(現・横浜幸銀信用組合) | 同業他社への吸収、広域合併、または清算 | 在日系信組の広域再編(幸銀グループ)に統合された |
【実態検証】利用者の生の声と現場目線で見えたリアル
破綻宣告が行われた当時の中華街の空気は、緊迫したものがありました。当時の関係者への聞き取りや地元経済誌の手記によると、古くからの店舗主は「言葉も商習慣も通じる華銀があったからこそ、戦後の中華街はここまで大きくなれた。『情』で貸してくれた恩義は計り知れない」と語る一方、「長年の貸し借りでなあなあになり、返済が滞っても強く請求できない空気があった」と複雑な胸中を明かしています。
ネット上の金融情報コミュニティや知恵袋などでは、「横浜華銀が潰れて預金が消し飛んだ」「華僑のお金が持ち逃げされた」といった極端な噂が散見されますが、これは明らかな誤解です。公的資金と預金保険機構の枠組みによって、一般預金者の資産は保護され、パニック的な預金引き出し騒動(取り付け騒ぎ)も最小限に抑えられました。
一方で、経営陣の責任追及や不良債権の回収は整理回収機構によって厳格に進められ、かつての「情に頼った貸付」という不透明な慣習には完全に終止符が打たれました。
一般に知られていない盲点とネットの誤解
横浜華銀に関する言説において、現在でも混同されがちなポイントが「横浜幸銀信用組合との混同」です。
「横浜華銀が名前を変えて横浜幸銀になった」と認識している人が少なくありませんが、組織の系譜としては正確ではありません。横浜華銀はあくまでも一度破綻し、資産・負債の一部が受け皿となった中央商銀(現・横浜幸銀)に事業譲渡されたというスキームです。横浜華銀という法的主体は破綻処理完了とともに解散・消滅しています。
また、民族系信用組合の再編が進んだ結果、現在は国籍や民族を問わず、営業地域内に居住・勤務する個人や中小企業であれば誰でも口座開設や融資相談が可能なオープンな地域金融機関へと変貌を遂げています。
【プロの結論】民族系金融機関の栄枯盛衰から学ぶガバナンスとリスク管理
地縁・血縁ネットワークの強みと脆さ
社会学や組織論の観点から横浜華銀の盛衰を振り返ると、極めて示唆に富む教訓が得られます。コミュニティ内部の濃密な人間関係(ソーシャル・キャピタル)は、平時においては情報の非対称性を解消し、迅速な資金供給を可能にする強力な武器となります。
しかし、ひとたび外部環境が激変すると、強すぎる仲間意識は「心理的バウンダリー(健全な境界線)」の喪失を招き、客観的なリスク判断や厳しい審査を妨げる致命的な弱点へと反転します。身内への甘さが不良債権を雪だるま式に膨らませた構造は、現代の企業統治(コーポレート・ガバナンス)においても普遍的な教訓と言えます。
金融機関選び・取引における判断基準
かつての破綻劇を教訓に、個人や事業者が地域金融機関や信用組合とお付き合いする際の判断基準をまとめました。
- おすすめできるケース:
- 地域の特性や業界の商習慣に深く精通した担当者と二人三脚で事業を伸ばしたい中小零細事業者。
- メガバンクの画一的なスコアリング審査では評価されにくい、独自の事業価値や人間性を評価してほしい場合。
- 慎重になるべきケース:
- 財務健全性(自己資本比率や不良債権比率)の開示が不透明な機関に、ペイオフ上限(1,000万円)を大幅に超える預金を無防備に集中させている場合。
- 情義や個人的な付き合いのみを理由に、金利や融資条件の客観的な比較検討を怠っている場合。
【信用組合横浜華銀】に関するよくある質問(FAQ)
Q1:信用組合横浜華銀に昔預けていた預金はどうなりましたか?
A1:破綻当時に預金保険機構の支援を受けて全額保護され、受け皿金融機関(中央商銀、現在の横浜幸銀信用組合)へ事業譲渡されました。当時引き出さなかった預金も権利が消滅したわけではなく、引き継ぎ先または休眠預金の管理スキームを通じて照会・手続きが可能です。
Q2:昔の通帳や証書が出てきた場合、どこに問い合わせればよいですか?
A2:まずは事業譲渡先である「横浜幸銀信用組合」の本支店窓口、または預金保険機構の相談窓口へお問い合わせください。名義人確認書類や当時の通帳・印鑑を提示することで、口座の移管状況や残高の有無を確認できます。
Q3:なぜ華銀のような民族系信用組合は相次いで再編されたのですか?
A3:バブル崩壊による不動産担保融資の焦げ付きに加え、金融ビッグバン以降の金融監督基準の厳格化に対応するためです。単独での生き残りが困難となった全国の商銀系・朝銀系信組は、広域合併を通じてスケールメリットと経営基盤の強化を図りました。
Q4:現在の横浜幸銀信用組合は、華僑や在日外国人以外でも利用できますか?
A4:利用可能です。信用組合の定款に定められた営業エリア(神奈川県をはじめとする所定の地域)に居住、または勤務・事業所を有する方であれば、国籍を問わず組合員加入や預金・融資取引を行えます。
まとめ:信用組合横浜華銀の教訓とこれからの地域・コミュニティ金融
信用組合横浜華銀の軌跡は、戦後復興期からバブル崩壊に至る日本経済の光と影を色濃く映し出しています。異国の地で助け合って立ち上がった華僑たちの相互扶助の精神は、横浜中華街という日本有数の繁華街を育てる原動力となりました。
その一方で、ガバナンスの欠如と身内主義がもたらした破綻の代償は重く、その教訓は現在の金融行政や信用組合の近代的な経営体制へと受け継がれています。金融機関を選ぶ際、あるいは事業融資を受ける際には、組織の健全性と理念の双方を冷静に見極める視座が常に求められています。 (出典: 信用 組合 横浜 華 銀(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。