税理士と会計士の違いを徹底比較!年収と難易度の真相【2026最新】
「税理士」と「公認会計士」は、どちらもお金や会計を扱う最高峰の国家資格として知られています。しかし、実際にどのような業務を行っているのか、どちらを目指すべきなのか、あるいは企業の経営課題を誰に相談すべきなのかという点において、両者の本質的な違いを明確に把握できている人は決して多くありません。
名前こそ似ているものの、法律で定められた独占業務から主なクライアントの規模、年収の推移、試験制度の構造に至るまで、両者の実態は大きく異なります。2026年現在の最新データや業界関係者への取材、公的統計を基に、キャリア選択や業務依頼で後悔しないための決定的な違いを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:独占業務の決定的な境界線として、税理士は「税務の代理・書類作成・相談」、会計士は「上場企業等の財務諸表監査」を担う。
- 要点2:年収とキャリアの推移において、会計士は監査法人での高水準な初任給が特徴であり、税理士は独立開業による実力次第の青天井な報酬が際立つ。
- 要点3:試験制度と合格ルートは、会計士が「一括短期集中型」、税理士が「科目蓄積型」であり、働きながら目指すか専念できるかで適性が分かれる。
【決定的な境界線】税理士と会計士の仕事内容をわかりやすく徹底比較
税理士と公認会計士の最大の違いは、法律によって定められた独占業務の領域にあります。ここを混同してしまうと、将来のキャリア形成はもちろん、企業が専門家へ依頼する際にも大きなミスマッチが生じます。
まず、税理士の仕事内容をわかりやすく整理すると、その本質は「納税者の権利を守り、適正な納税を支援するパートナー」です。税理士法に規定される以下の3つの独占業務を持っています。
1つ目は「税務代理(確定申告や税務調査の立ち会い)」、2つ目は「税務書類の作成(申告書や申請書の作成)」、そして3つ目が「税務相談(節税対策や個別税務の助言)」です。主な顧客は中小企業の経営者や個人事業主、相続対策に悩む個人であり、経営者と二人三脚で資金繰りや節税、記帳代行など日々の経営を細やかに支える役割を果たします。
一方、公認会計士の本質は「資本市場の信頼性を担保する客観的な第三者(番人)」です。公認会計士法に基づく唯一無二の独占業務が「財務諸表監査」です。
上場企業や大会社は、投資家や金融機関に対して自社の決算書を公開する義務があります。公認会計士は、その決算書に粉飾や重大な誤りがないかを独立した立場から厳格にチェックし、「監査報告書」を発行します。クライアントの味方となって税金を最小化しようとする税理士とは異なり、公認会計士は時にクライアントの誤謬を厳しく指摘する「市場の番人」としての独立性が強く求められます。
所属組織という観点でも、監査法人と会計事務所の違いは鮮明です。公認会計士の多くは大手・中堅の監査法人に所属し、数十人規模のチームでグローバル大企業の監査に当たります。対照的に、税理士の多くは数十人以下の中小会計事務所や税理士法人に所属し、個々の担当者が複数の顧問先を直接ケアするスタイルが一般的です。
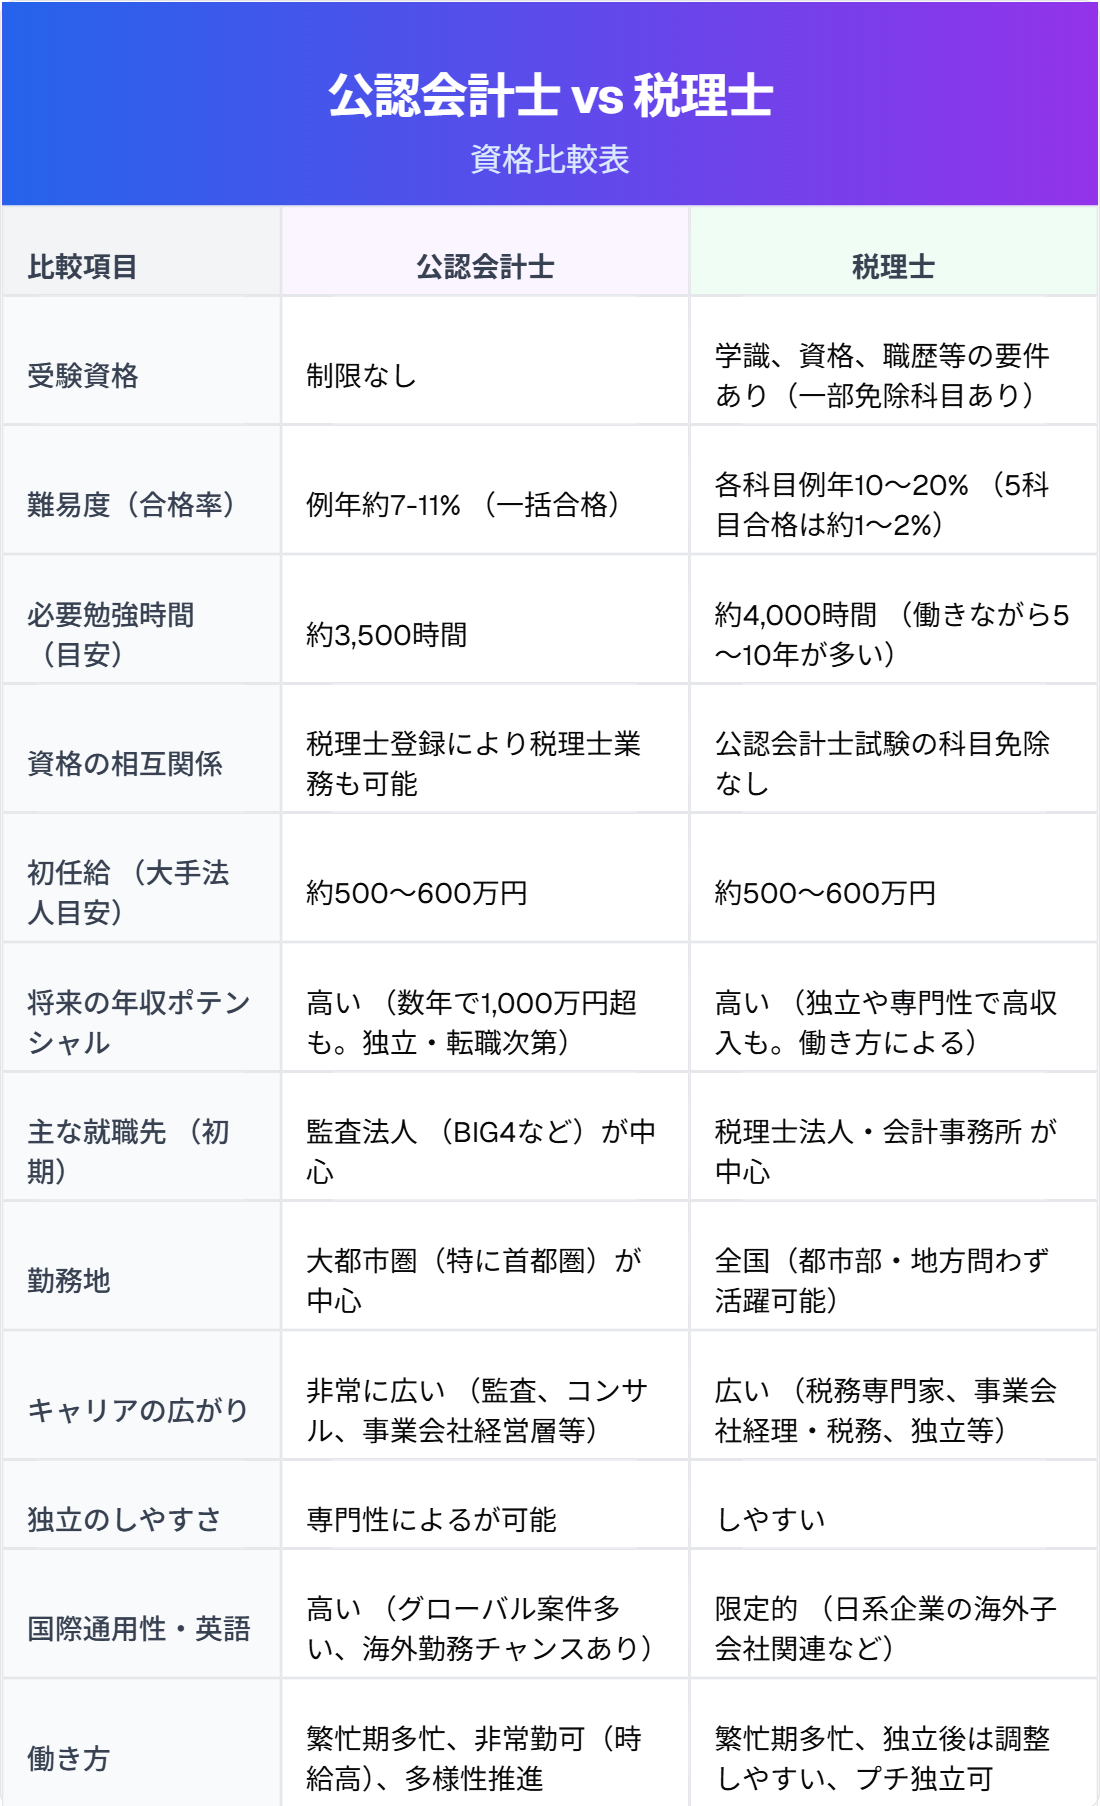
公認会計士と税理士の年収比較|勤務時代と独立開業のリアルな格差
キャリア選択において避けて通れないのが生涯年収や初任給の差です。厚生労働省の「賃金構造基本統計調査」や日本公認会計士協会、日本税理士会連合会の実態調査データから、両者のリアルな報酬体系を浮き彫りにします。
20代から30代前半の「勤務時代」にフォーカスすると、公認会計士と税理士の年収比較では公認会計士が優位に立ちます。大手監査法人(Big4)に入所した公認会計士は、1年目から残業代を含めて年収約550万〜650万円に達し、シニア・マネージャーへと昇格する30代前半には年収1,000万円の大台を超えるケースが珍しくありません。
一方の税理士業界は、中小規模の会計事務所に勤務する場合、20代のスタート年収は約350万〜450万円前後となることが多く、資格手当を含めても公認会計士の初任給に比べると緩やかな立ち上がりとなります。ただし、大手税理士法人(Big4税理士法人等)や相続専門の大手法人に所属した場合は、監査法人と同等水準の高待遇を得られるルートも存在します。
しかし、30代後半以降の「独立開業」というフェーズに入ると、構図は一変します。税理士の独立開業年収の現実は、完全に実力主義の世界です。日本税理士会連合会の調査などによると、開業税理士の平均年収は700万〜900万円程度とされますが、中央値で見ると500万円前後にとどまる層がいる一方で、顧問先を多数開拓して資産税や事業承継コンサルティングに特化したトップ層は年収3,000万〜5,000万円以上を稼ぎ出しています。
中小企業の数は日本国内に300万社以上存在するため、税理士の顧客ターゲット層は圧倒的に広く、営業力と人脈があれば個人事務所でも極めて高い利益率を叩き出せる点が、独立開業における税理士の大きな強みです。
【客観データ検証】税理士と会計士の難易度の違い・試験科目と合格率
資格取得のハードルに関して、受験生の経歴や勉強スタイルによって難しさの性質が大きく異なります。両者の試験構造を詳細に比較したデータが以下の通りです。
| 比較項目 | 公認会計士 | 税理士 | 編集部の見解・分析 |
|---|---|---|---|
| 根拠法令・独占業務 | 公認会計士法 (財務諸表監査) | 税理士法 (税務代理・書類作成・相談) | 監査は資本市場の保護、税務は納税者の支援という本質的相違。 |
| 受験資格 | 学歴・年齢不問 (誰でも受験可能) | 会計科目は制限なし 税法科目は学歴・実務等の要件あり | 会計士は学生や異業種からの挑戦が容易。税理士も法改正で門戸拡大。 |
| 試験方式と合格率 | 短答式+論文式の一括型 総合合格率:約7〜10% | 科目合格制(全5科目) 各科目合格率:約10〜15% | 会計士は短期間の全科目網羅、税理士は数年がかりの蓄積が必要。 |
| 目安学習時間 | 3,500〜5,000時間 (1〜3年の専念が主流) | 3,000〜4,500時間 (3〜5年以上の長期戦) | 瞬間的な難易度は会計士が上だが、税理士は長期継続の精神的負荷が高い。 |
| 平均年収の傾向 | 約800万〜1,100万円 (組織勤務で早期に高年収) | 約650万〜950万円 (独立後の上位層は数千万円) | 勤務時の安定なら会計士、一国一城の主を目指すなら税理士。 |
公認会計士の受験資格と経歴を見ると、学歴や国籍、実務経験などの制限が一切ありません。そのため、大学在学中に1日8〜10時間勉強して一発合格を果たす大学生や、20代前半の早期合格者が数多く存在します。短答式(マークシート)を突破した後に論文式(記述)を受験する構造上、全科目を高い完成度で同時に仕上げる「短期集中型の瞬発力」が求められます。
対する税理士試験は、税理士の試験科目と合格率に大きな特徴があります。会計科目(簿記論・財務諸表論)と税法科目(法人税法・所得税法・消費税法・相続税法などから3科目選択)の合計5科目に合格する必要がありますが、「一度合格した科目は生涯有効」という科目合格制を採用しています。
各科目の合格率は毎年およそ10〜15%前後で推移しており、会計事務所などで実務をこなしながら1年に1〜2科目ずつ受験する人が大半です。その結果、5科目全てを揃えて官報合格を果たすまでに平均で5〜7年を要することも珍しくなく、社会人が長期にわたってモチベーションを維持し続ける「強靭な持久力」が試されます。
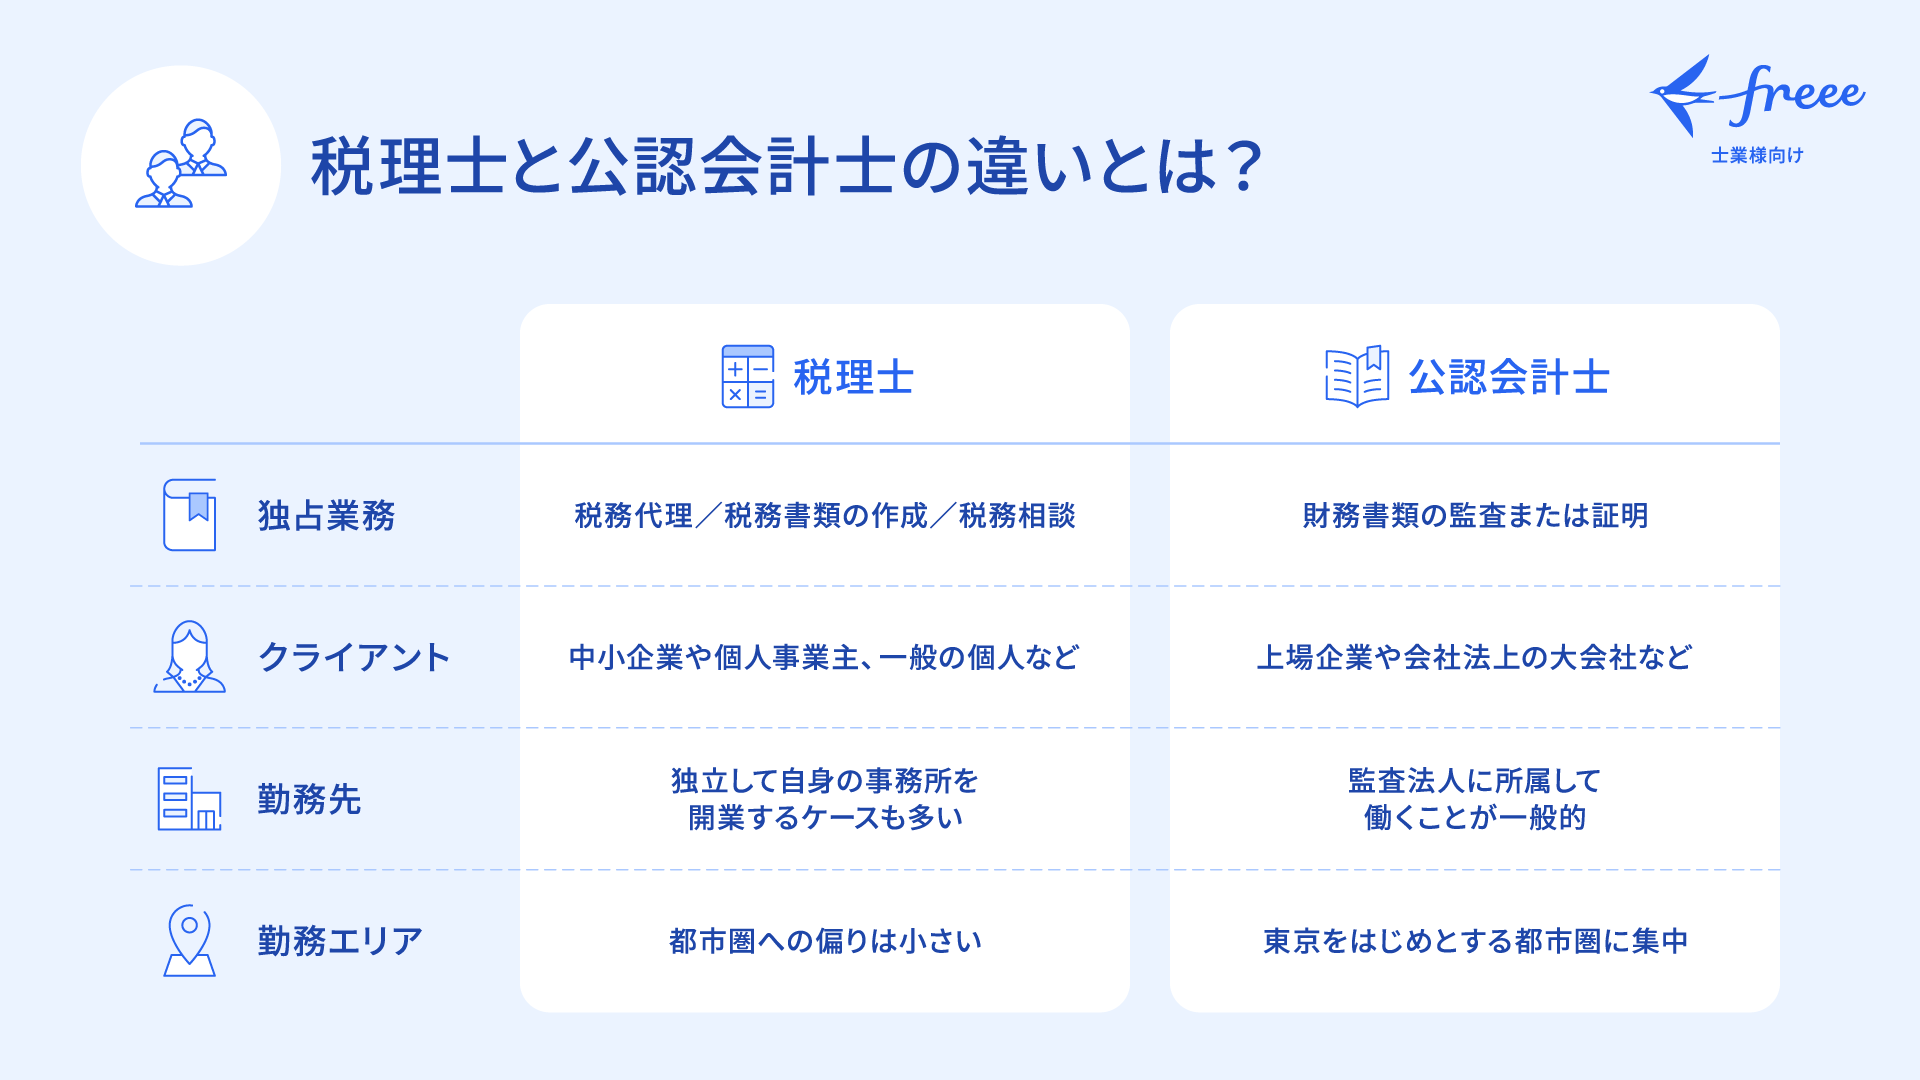
一般に知られていない盲点|「公認会計士になれば税理士になれる」の真実
資格業界で広く知られている事実として、「公認会計士資格を取得すれば、税理士登録を行って税理士業務を行うことができる」という制度上の特例があります。これを聞くと「上位互換である会計士だけを取れば良いのでは?」と思われがちですが、実務の現場には見過ごせないギャップが存在します。
確かに、公認会計士の税理士登録のメリットは絶大です。監査法人でキャリアを積んだ後、税理士登録を済ませて個人の確定申告や中小企業の顧問業務を行えば、監査と税務の両輪を扱えるワンストップな専門家として活動できます。また、将来的に公認会計士が税務業務という独占資格の領域へノーリスクで横展開できる安心感は大きな魅力です。
しかし、ネット上のコミュニティや業界関係者の手記で頻繁に語られるのが「会計士上がりの税理士が直面する実務の壁」です。公認会計士試験で学ぶ税法は計算の基礎部分が中心であり、実際の法人税申告書別表の作成手順、消費税の複雑な区分判定、泥臭い相続税の財産評価や税務調査対応のノウハウは試験範囲に含まれていません。
現場のベテラン税理士からは「上場企業の連結財務諸表は読めても、地元の町工場の記帳や節税相談に即座に対応できるわけではない」という指摘がなされることも事実です。制度上は無試験で税理士になれるとしても、現場でクライアントから信頼されるためには、改めて税法実務を徹底的に学び直す覚悟が欠かせません。
【2026年最新】税理士と会計士の将来性とAI共存時代のキャリア選択
生成AIの急激な進化やクラウド会計ソフトの自動仕訳精度の向上により、「士業の仕事は奪われるのか」という議論が活発に行われてきました。しかし、2026年最新の会計士・税理士の将来性を分析すると、単純な代替論ではなく「二極化と高付加価値化」が急速に進んでいることが分かります。
公認会計士の領域では、AIによる異常値検知やデータ全件監査が定着したことで、従来の新人が担当していたルーティンワーク的な監査手続は大幅に効率化されました。その結果、会計士に強く求められているのは「非財務情報の開示保証(ESG・サステナビリティ開示)」や「企業の内部統制設計・M&Aにおけるデューデリジェンス」といった高度な判断業務です。資本市場の複雑化に伴い、高度な専門判断を下せる会計士の価値はむしろ高まっています。
一方の税理士領域でも、クラウド会計による自動記帳が標準化したことで、単なる「帳簿入力代行」しかできない事務所は淘汰の危機に直面しています。しかし、その一方で「経営計画の策定伴走支援」「事業承継・M&Aアドバイザリー」「富裕層向けの資産税コンサルティング」など、経営者の心理に深く寄り添う対話型サービスを展開する税理士には、引く手あまたの需要が集中しています。
AIがどれほど進化しても、企業の命運を握る経営判断の背中を押すことや、経営者の家族関係を含めた相続の感情的摩擦を解消することは不可能です。ツールの進化を味方につけ、人間味のある提案力を磨いた専門家にとっては、かつてない好機が広がっています。
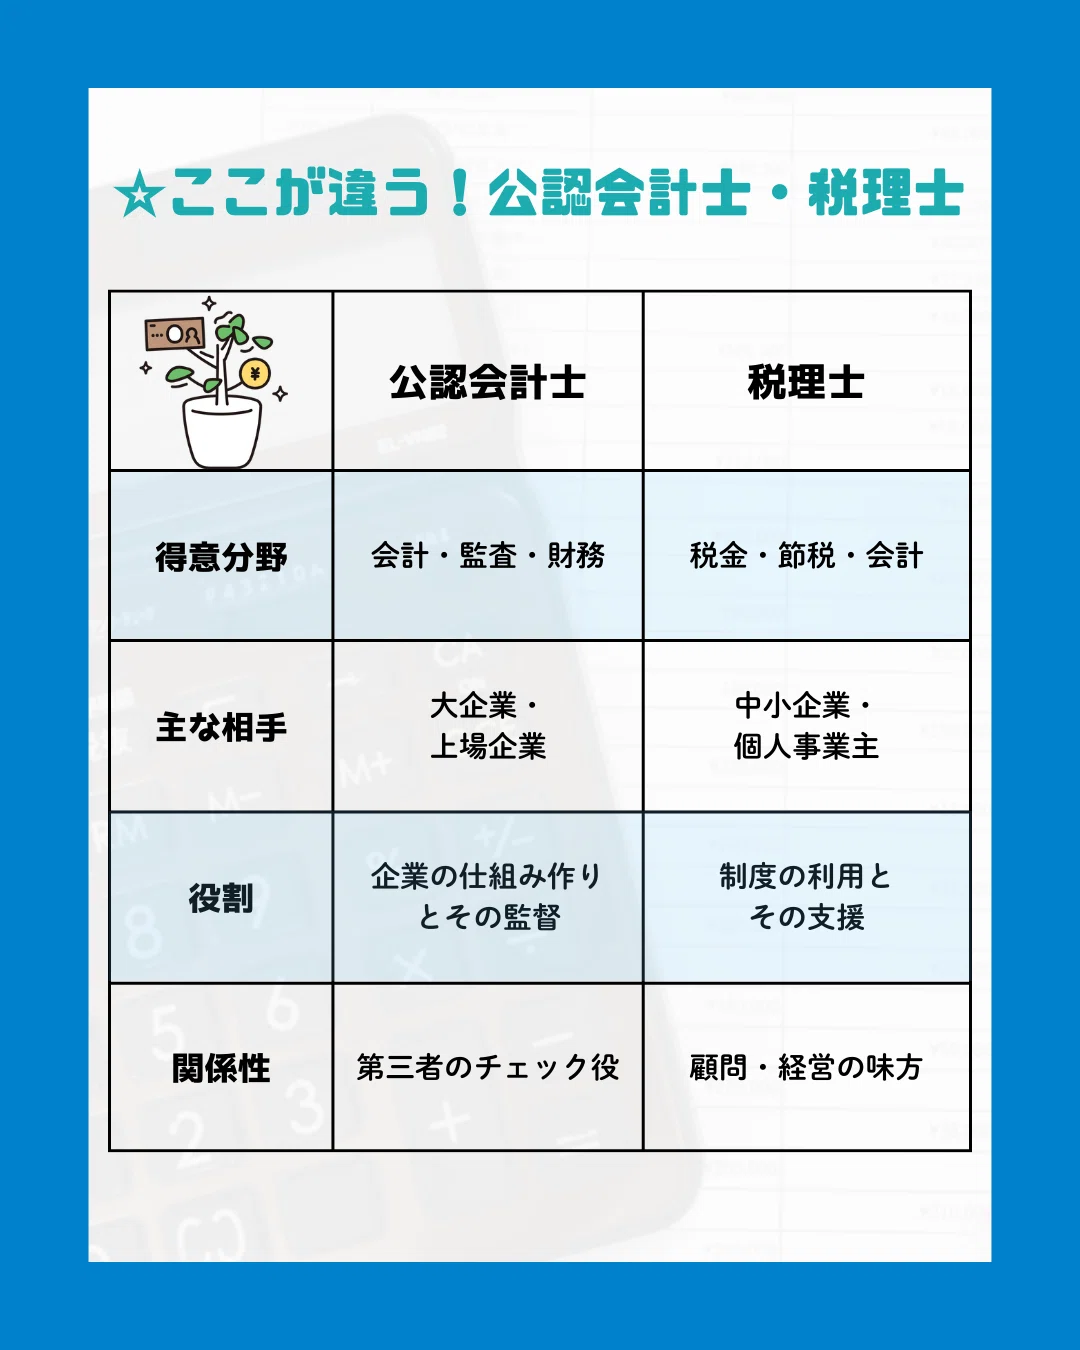
【プロの結論】税理士と公認会計士はどっちがいい?向き不向きの判断基準
「自分はどちらを目指すべきか」「我が社はどちらに依頼すべきか」という問いに対して、明確な判断基準を提示します。
キャリア選択で迷っている人の適性判断
【公認会計士を目指すべき人】
- 20代のうちに短期間専念して一気に資格を取り、早い段階で高い年収を得たい人
- 大企業やグローバルビジネス、上場準備(IPO)の現場でダイナミックに働きたい人
- 論理的思考やデータ分析が得意で、冷静に客観的な判断を下すことが好きな人
【税理士を目指すべき人】
- 社会人として働きながら、自分のペースで1科目ずつ着実にキャリアを築きたい人
- 中小企業経営者や個人と直接対話し、身近な相談相手として感謝されたい人
- 将来的に自分の看板を掲げて独立開業し、実力次第で高収入を狙いたい人
依頼側の企業・経営者の選び方基準
自社が上場企業、もしくは数年以内の株式上場(IPO)を目指すフェーズであれば、迷わず公認会計士(監査法人)への監査依頼やIPOコンサルティングが必要です。一方、日々の決算申告、節税対策、資金調達支援、個人の確定申告や相続の相談であれば、中小企業の実務に精通した税理士に依頼するのが最も合理的で費用対効果の高い選択となります。
【税理士 会計士 違い】に関するよくある質問(FAQ)
Q1:大学生なら税理士と公認会計士のどちらを目指すのが有利ですか?
A1:大学在学中に勉強時間をフルに確保できる環境であれば、公認会計士の受験が非常におすすめです。公認会計士は受験資格がなく、若手の需要が高いため、在学中合格を果たせば大手監査法人への就職が極めて有利になります。また、将来的に税理士登録を行う選択肢も残せるため、キャリアの選択肢が大きく広がります。
Q2:社会人として働きながら取得しやすいのはどちらですか?
A2:働きながら目指すのであれば、科目合格制度がある税理士が現実的です。1年に1科目ずつ合格を積み重ねることができ、実務経験(2年)を満たせば登録が可能です。公認会計士も社会人合格者は存在しますが、短期間で膨大な科目を一括合格しなければならないため、専念生に比べて学習時間の確保が極めてシビアになります。
Q3:AIが発展しても両資格の価値はなくなりませんか?
A3:資格そのものの価値はなくなりませんが、求められる役割は大きく変化しています。記帳代行や定型的な監査チェックなどの作業は自動化が進んでいますが、経営判断の助言、税務調査の交渉、サステナビリティ開示監査など、高度な専門判断や人間関係の信頼に基づく業務の需要は2026年現在も拡大し続けています。
まとめ:自分に合ったキャリアとパートナー選びで失敗しないために
税理士と公認会計士は、一見似たような「数字を扱う仕事」に見えますが、その立ち位置は「納税者の味方」と「市場の番人」という明確な違いを持っています。
受験を検討している方は、自身のライフステージ(一括集中型か、長期積立型か)や目指す働き方(独立開業か、組織内でのキャリアアップか)を冷静に見極めて選択することが成功への第一歩です。また、専門家を探している経営者の方は、自社のステージと相談内容が「税務」なのか「監査・財務」なのかを的確に切り分け、最適なパートナーを選定してください。 (出典: 税理士 会計士 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。