「保険の入れ歯で十分」の真相|自費との違いと後悔しない選び方
歯を失った際の治療選択肢として、多くの人が最初に検討する保険適用の入れ歯。「高い自費診療にしなくても保険の入れ歯で十分生活できる」という声がある一方で、実際に作製した後に強い違和感や噛みにくさに悩み、作り直しを余儀なくされるケースも少なくありません。
2026年現在の歯科医療現場における臨床データや患者の追跡調査をもとに、保険診療と自由診療の決定的な性能差、費用対効果の現実、そして後悔を防ぐための明確な判断基準を多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険の入れ歯は国が定める「最低限の咀嚼機能回復」を目的としており、費用を数千円から1万円台に抑えられる最大の利点がある。
- 要点2:素材がプラスチック(レジン)に限定されるため、「厚みによる違和感」「金属バネの露出」「温度感覚の鈍麻」から後悔する利用者が一定数存在する。
- 要点3:見た目や食事の質を重視する場合は自費義歯やインプラントが有力な選択肢となり、医療費控除の活用で実質負担を大幅に軽減できる。
「保険の入れ歯で十分」という噂は本当か?自費診療との決定的な違い
ネット上の掲示板やSNSでは「高いお金を払わなくても保険の入れ歯で何不自由なく食事ができる」という肯定的な意見が散見されます。この主張が事実かどうかは、利用者が求める「生活の質(QOL)の基準」によって真っ二つに分かれます。
日本の国民皆保険制度における歯科治療は、憲法第25条に基づく「健康で文化的な最低限度の生活」を保障するための医療給付です。そのため、保険適用の入れ歯に求められるのは「日常生活で最低限の食事が摂れる機能の回復」であり、審美性(見た目の美しさ)や装着時の快適性、長期的な残存歯の保護までは設計基準に含まれていません。
一方で自由診療(自費)の入れ歯は、患者個々の口腔構造に合わせた精密な型取り、生体親和性の高い特殊金属や弾性樹脂の使用など、快適性と審美性を追求したオーダーメイド設計が可能です。保険適用と自費入れ歯の違いは、単なる費用の多寡ではなく「作製目的の根本的な設計思想」に存在します。

【徹底比較】保険適用と自費入れ歯・インプラントの費用と性能データ
治療方針を選択する上で、各治療法の費用相場や耐用年数、機能性の違いを定量的に把握することが欠かせません。厚生労働省の診療報酬点数表および日本補綴歯科学会のガイドラインを参考に、主要な治療法の特徴を一覧にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険適用入れ歯(レジン床) | 自己負担3割:約3,000円〜15,000円(1割:約1,000円〜5,000円) | 耐用年数:約3〜5年 厚み:約1.5〜2.0mm | 圧倒的に安価で即時修復向きだが、違和感や金属バネの露出を許容する必要あり。 |
| ノンクラスプデンチャー(自費) | 1床:約10万〜30万円(本数による) | 耐用年数:約3〜6年 金属バネ不使用 | 見た目が極めて自然で周囲に気づかれにくい。部分入れ歯の審美回復に最適。 |
| 金属床義歯(自費) | 1床:約25万〜50万円(チタン・コバルト) | 耐用年数:約8〜10年以上 厚み:約0.5mm | 薄く熱伝導性に優れ、食事の味わいや発音の快適性を重視する人に向く。 |
| 歯科インプラント(自費) | 1本:約35万〜55万円 | 残存率(10年):約95%以上 外科手術が必要 | 天然歯に近い咬合力を再現できるが、全身疾患や骨量による適応制限と高額費用が課題。 |
保険適用入れ歯の費用相場は、自己負担割合に応じて数千円から1万5千円程度に収まり、経済的なハードルは極めて低く設定されています。しかし、入れ歯とインプラントを比較した場合、咬合力(噛む力)の回復率は天然歯を100%とすると、保険の総入れ歯では約10〜20%程度に留まるという臨床データもあります。
【実態検証】「保険入れ歯で後悔した」現場の声と3大デメリット
歯科医院のカウンセリングや各種アンケート調査において、保険の入れ歯を作った後に「思っていた生活と違った」と吐露する患者の証言には、共通する3つの根本原因が存在します。
1. 部分入れ歯の金属バネ(クラスプ)が目立つ
前歯や小臼歯など、会話や笑顔で見える位置に部分入れ歯を入れる場合、保険診療では金属のバネ(クラスプ)で固定する設計が必須となります。「笑ったときに銀色の金具が光って見え、口元を手で隠す癖がついてしまった」「実年齢より老けて見られるのが苦痛」という心理的ストレスを訴える声は、特に50代〜60代のアクティブ層に集中しています。
2. 総入れ歯で「噛めない・痛い・外れやすい」
保険適用の総入れ歯はプラスチック樹脂(レジン)で作製されるため、強度を保つ目的で床部分に約1.5mm〜2.0mm以上の厚みを持たせる必要があります。この厚みが上顎の粘膜を広く覆うことで、嘔吐反射や強い異物感を引き起こします。さらに顎の骨が痩せている症例では義歯が安定せず、「硬いものが噛めない」「食事中に歯茎へ擦れて激痛が走る」といったトラブルが日常化しがちです。
3. 味覚や温度感覚が鈍くなり食事が楽しめない
上顎には温かさや冷たさを感知する受容器が密集しています。プラスチックは熱伝導率が極めて低いため、温かいスープや冷たいビールを口に含んでも温度差を感じにくくなります。「食事の味がぼやけてしまい、外食の楽しみが半減した」という食生活の質の低下は、装着後に初めて直面する深刻な誤算の一つです。
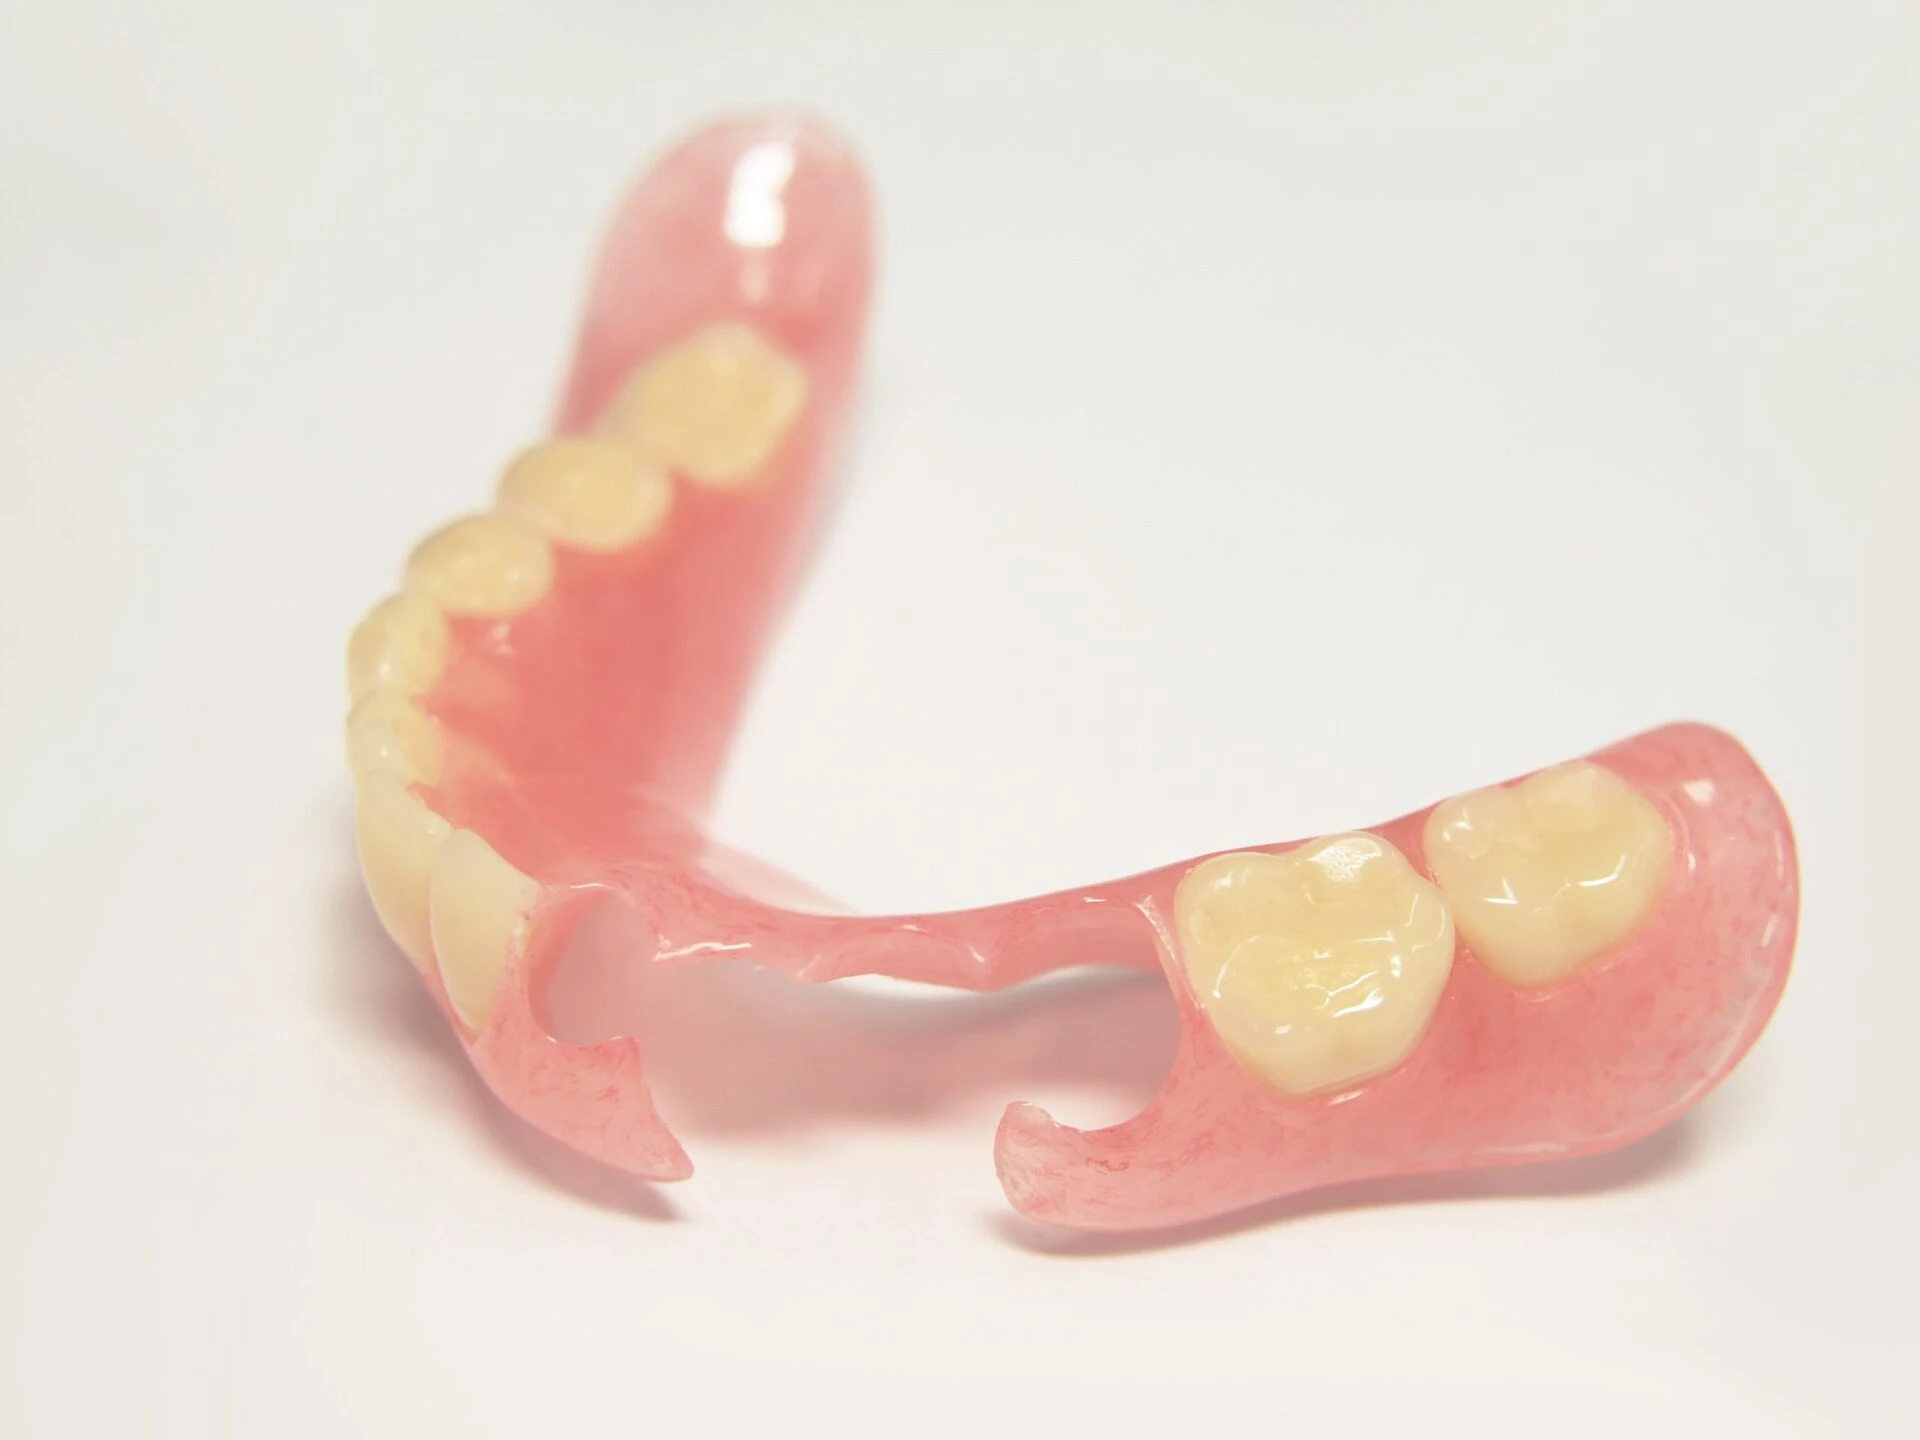
自費入れ歯の代表格|ノンクラスプデンチャーと金属床義歯の特徴
保険入れ歯の構造的制約を打破するために開発された自費治療の選択肢として、現在主流となっているのがノンクラスプデンチャーと金属床義歯です。
ノンクラスプデンチャーの評判と適応限界
金属のバネを一切使わず、歯茎に近い色調の特殊弾性樹脂(ポリアミド系やポリエステル系樹脂)で固定するノンクラスプデンチャーは、審美性の高さから非常に高い評判を得ています。装着していても至近距離で他人に気づかれにくく、金属アレルギーの心配もありません。
ただし、素材の弾性ゆえに咬合圧が強い奥歯の多数歯欠損では変形しやすく、残存歯の状態によっては適応できないケースもあります。また、一般的なレジン床に比べて修理や裏打ち(リライニング)の難易度が高い点も事前の留意事項です。
金属床義歯のメリット・デメリット
金属床義歯は、粘膜に接する主要部分をチタンやコバルトクロムなどの極薄金属で製作する義歯です。最大のメリットは、厚みを保険用レジンの約3分の1(約0.5mm)まで薄くできる点にあります。違和感が劇的に減少し、金属の優れた熱伝導性によって食べ物の温度をダイレクトに感知できます。
デメリットとしては、作製費用が数十万円単位となる点に加え、長期間の使用で顎の骨が吸収して隙間が生じた際、調整に特殊な加工技術を要する点が挙げられます。
一般に知られていない盲点とネットの誤解
入れ歯の運用に関して、一般ユーザーが見落としがちな制度的ルールや経年劣化のリスクが存在します。
レジン床入れ歯の寿命・耐用年数と「6ヶ月ルール」
保険で作るレジン床入れ歯の耐用年数は一般的に約3〜5年とされていますが、プラスチック素材は吸水性があるため、年月とともに変色や細菌の繁殖、摩耗が進みます。
ここで知っておくべき医療制度の盲点が「入れ歯作製後の6ヶ月ルール」です。健康保険の規定により、一度保険で入れ歯を製作すると、原則として製作後6ヶ月間は同一部位の新しい入れ歯を保険で再作製することができません。合わないからといって直ちに保険で作り直すことは制度上認められておらず、既存の義歯を削って調整するか、自費で新製するかの二者択一を迫られます。
高齢者の経済負担を軽減する「医療費控除」の真実
「自費の入れ歯は高額すぎて手が出ない」と即座に諦めてしまう人が少なくありませんが、機能回復を主目的とする自費の入れ歯治療は税法上の「医療費控除」の正式な対象となります。
年間の医療費総額(世帯合算可)が10万円(または総所得金額の5%)を超えた場合、確定申告を行うことで所得税の還付と翌年度の住民税減額が受けられます。例えば課税所得400万円の方が30万円の金属床義歯を作製した場合、実質的に約6万〜9万円程度の税金が軽減される計算となり、自費診療のハードルを下げる有効な手段として機能します。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
歯科補綴の臨床視点から導き出される、「保険の入れ歯で十分満足できる人」と「自費義歯やインプラントを優先すべき人」の明確な境界線は以下の通りです。
保険の入れ歯で十分な人の条件
- 初期費用を極力抑えたい人:数千円から1万円強の負担で即座に欠損部を補う必要がある場合。
- 欠損本数が少なく奥歯の見えにくい部位である場合:金属バネが他人の視線に入らず、審美的な問題が生じにくいケース。
- 全身疾患により外科手術が不可能な高齢者:インプラント手術のリスクを避け、短期間で治療を完了させたい場合。
- 要介護状態で義歯の頻繁な調整・紛失リスクが高い環境にある人。
保険の入れ歯を避け、慎重に自費等を検討すべき人の条件
- 会話や人前での笑顔が多い職業・ライフスタイルの人:バネの露出による心理的ストレスが生活の質を大きく損なう恐れがある場合。
- 食事の風味や温度を妥協せず楽しみたい人:味覚低下や温度遮断による食欲減退を防ぎたい場合。
- 残っている健康な天然歯を1本でも長く残したい人:保険の部分入れ歯は鉤歯(バネをかける歯)に過剰な側方力をかけるため、将来的な歯の喪失リスクを低減させたい場合。
- 嘔吐反射が強く、上顎に異物が入ると耐えられない人。
【保険の入れ歯で十分】に関するよくある質問(FAQ)
Q1:保険の入れ歯を作った直後ですが、痛くて噛めません。自費にすべきでしょうか?
A1:新製した入れ歯は、完成直後に歯茎と必ず微細なズレが生じます。まずは作製した歯科医院で3〜5回程度の咬合調整や粘膜調整を受けてください。調整を重ねても痛みが解消しない場合や、床の厚みによる嘔吐反射が続く場合に、薄い金属床や自費治療への移行を検討するのが適切なステップです。
Q2:部分入れ歯のバネが見えるのを防ぐ方法は、保険診療内にありますか?
A2:保険診療のルール上、維持装置は金属製クラスプを用いることが厳格に定められています。バネをかける位置を奥歯側に工夫できるケースもありますが、前歯付近の欠損では金属の露出を完全に避けることは困難です。金具を一切見せたくない場合は、自費のノンクラスプデンチャーが第一選択となります。
Q3:自費の入れ歯を作った場合、寿命は何年くらい持ちますか?
A3:金属床義歯の場合、適切な日々の清掃と定期検診を行えば8年〜10年以上快適に使用し続ける患者も多数存在します。ただし、人工歯自体の摩耗や、加齢による歯槽骨(顎の骨)の経年変化は避けられないため、数年ごとの定期メンテナンスと微調整が不可欠です。
Q4:75歳以上の後期高齢者ですが、保険と自費のどちらを選ぶべきですか?
A4:後期高齢者医療制度の被保険者であれば、保険適用の入れ歯は1割(現役並み所得者は2〜3割)負担となり、数千円で作製可能です。まずは保険で義歯を作製して装着感に慣れ、どうしても厚みや噛み心地に不満が残る場合にのみ、医療費控除を併用して自費義歯を検討するという段階的アプローチが合理的です。
まとめ:生活の質を守るために後悔しない選択を
「保険の入れ歯で十分」という言説は、経済性や応急的な機能回復を最優先とする場面では紛れもない事実です。しかし、見た目の自然さ、食事の味わい、発音の明瞭さといった「豊かな生活実感」をどこまで求めるかによって、その評価は180度変化します。
大切なのは、安さだけを理由に安易に妥協したり、高額な自費診療を盲信したりすることではありません。自身の生活様式、残存歯の健康状態、そして5年後・10年後のQOLを見据え、信頼できる歯科医師と綿密に相談した上で、納得のいく治療法を選択してください。 (出典: 保険 の 入れ歯 で 十分(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。