保証とは?保障・補償との違いから契約リスクまで徹底解説
家電の購入から賃貸物件の契約、銀行融資や起業時の資金調達に至るまで、私たちは日常生活の至る所で「保証」という言葉に直面します。しかし、その文字が持つ法的な拘束力や金銭的責任の重さを正確に理解した上で署名・押印している人は、決して多くありません。
似た響きを持つ「保障」や「補償」との使い分けを曖昧にしたまま契約を結んだり、「家族だから」「友人だから」と安易に連帯保証人を引き受けて人生を狂わせたりするトラブルは後を絶ちません。法的な権利と義務の境界線を正しく見極めるための基礎知識から、2026年現在の法制度に基づくリスク管理までを詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「保証」は債務や品質の確実性を請け負う法的事務であり、権利を守る「保障」や損失を埋める「補償」とは性質が明確に異なる。
- 要点2:連帯保証人には「催告の抗弁権」「検索の抗弁権」「分別の利益」がなく、主債務者と法的にほぼ同等の返済義務を背負う。
- 要点3:民法改正による個人保証の極度額設定義務化や賃貸保証会社の普及など、個人の「情」に頼らない制度利用が定着している。
【徹底比較】保証と保障と補償の違い|法的責任と対象で見分ける基礎知識
同音異義語である「ほしょう」には、主に「保証」「保障」「補償」の3つの表記が存在します。実務や契約においてこれらを混同すると、思わぬ不利益を被る危険性があります。それぞれの本質的な意味と法的背景を整理します。
保証(Guarantee / Warranty)は、主に対象となる「人」の債務履行や「物」の品質・性能について、万が一問題が生じた際に身代わりとなって責任を果たす、あるいは品質を担保することを意味します。民法上の保証契約や家電製品のメーカー保証などがこれに該当し、責任の所在が民事上の契約関係に直結します。
保障(Security / Protection)は、ある特定の状態、権利、地位、安全などが侵害されないよう保護し、維持することを指します。社会保障制度、安全保障条約、あるいは生命保険における「医療保障」「所得保障」などが代表例です。主に公的な制度や個人の生存権・生活基盤を守る文脈で用いられます。
補償(Compensation)は、すでに発生してしまった金銭的・精神的・身体的な損害や不利益に対し、金銭などを給付して埋め合わせを行う行為です。交通事故の損害賠償、労災補償、土地収用に伴う損失補償など、実損害に対する実質的な填補を目的とします。
契約書や規約を読む際は、「何が確実とされているのか(保証)」「どの権利が守られるのか(保障)」「損失時にいくら支払われるのか(補償)」という3つの軸を意識して読み解く姿勢が求められます。

債務保証の法的効力とリスク|保証人と連帯保証人の決定的な違い
民法における債務保証の法的効力は極めて強力です。特に「保証人」と「連帯保証人」の間には、法律上越えられない巨大な壁が存在します。日常会話では同義のように扱われがちですが、その実態は全く別物です。
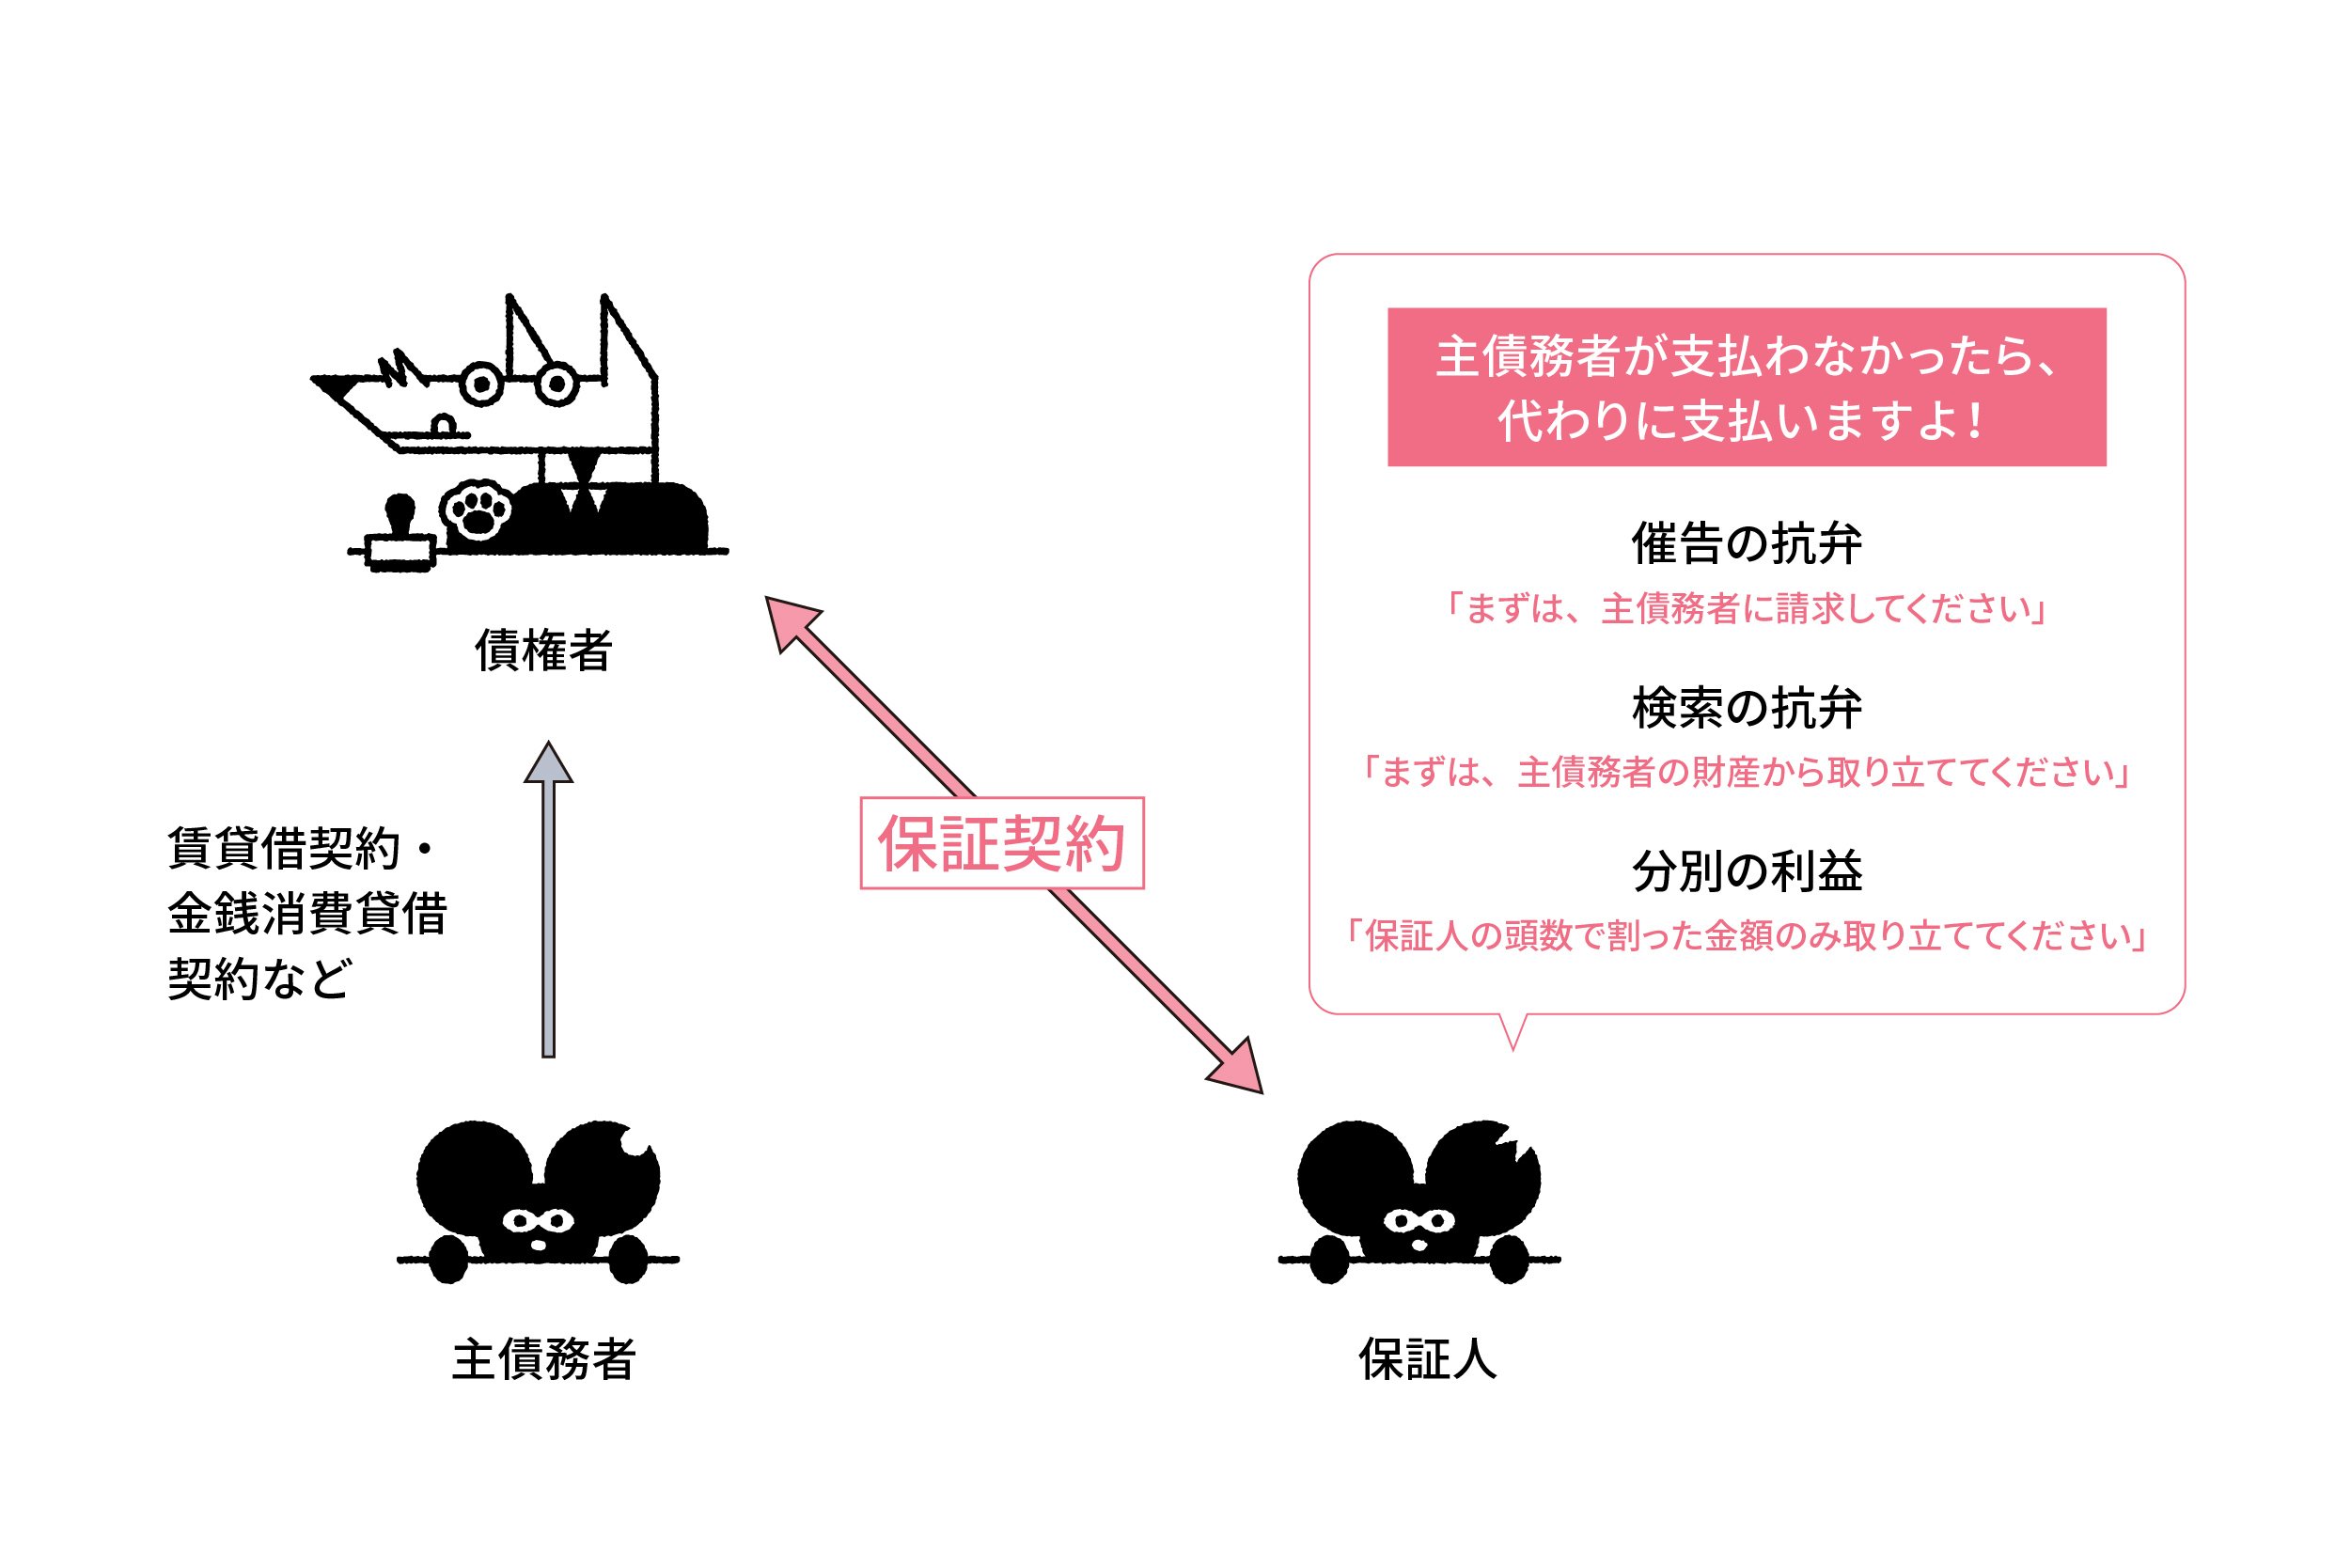
通常の保証人には、民法上以下の3つの重要な権利が認められています。
- 催告の抗弁権(第452条):債権者から請求された際、「まず主債務者に請求してください」と主張できる権利。
- 検索の抗弁権(第453条):主債務者に返済資力があり執行が容易であることを証明し、「まず主債務者の財産を差し押さえてください」と拒否できる権利。
- 分別の利益(第456条):保証人が複数人いる場合、頭数で割った金額のみを負担すればよい権利(例:1,000万円の債務で保証人が2人なら各500万円)。
しかし、連帯保証人にはこれら3つの権利が一切認められていません。主債務者が行方不明になっていなくても、債権者は最初から連帯保証人に対して全額の返済を請求できます。連帯保証人はそれを拒否できず、他の保証人が何人いようと全額を弁済する義務を負います。実質的に「主債務者と全く同じ立場で借金を背負っている」状態です。
また、保証と担保の違いも把握しておく必要があります。保証が「人の信用」をあてにする人的担保であるのに対し、担保(物的担保)は不動産の抵当権や動産の質権など「特定の財産価値」を債権回収の引き当てにする仕組みです。人的担保である個人保証は、主債務者の破綻時に保証人の生活基盤まで根こそぎ奪い去る保証人のリスクとデメリットを孕んでいます。
こうした悲劇を防ぐため、民法改正により個人の生活を守る規制が導入されました。現在では個人の根保証契約において民法改正と個人保証の極度額(支払責任の上限額)の書面による合意が必須となっており、極度額の定めのない個人根保証契約は法的に無効と判断されます。
【データ比較】各種保証制度の基準・費用・法的効力の全貌
ビジネスや私生活で利用される代表的な保証制度について、その目的、費用相場、法的な位置づけを客観的な指標で比較します。
| 制度区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 製品保証(家電・機器) | 無償修理・交換(規定期間内) | メーカー保証期間:1年間(延長保証で3〜5年) | 購入証明のデジタル保存が標準化。保証書紛失は有償化の直結リスク。 |
| 賃貸家賃保証 | 家賃滞納時の立て替え払い | 初回:総賃料の40%〜100% 更新料:10,000円/年 | 個人連帯保証人に代わり必須化が定着。信用情報機関との連携が厳格化。 |
| 信用保証協会(融資) | 中小企業・個人事業主の公的債務保証 | 信用保証協会の保証料:年0.45%〜1.90%(信用力に応じる) | 経営者保証解除のガイドライン適用が進み、無保証融資の選択肢が拡大。 |
| 個人連帯保証人 | 主債務全額の無制限・連帯責任 | 極度額の設定が法律上必須(個人根保証) | 原則として引き受けるべきではない高リスク契約。機関保証への切替推奨。 |

【実態検証】賃貸審査・製品初期不良の現場で起きているリアル
理論上の法制度と、一般消費者が直面する現場の実態には乖離が存在します。不動産賃貸契約と消費者向け製品保証の2つの現場から、顕在化している課題を検証します。
1. 賃貸保証会社の審査基準と信用情報のブラックボックス
賃貸住宅の契約において、連帯保証人を立てる形式から「家賃債務保証会社の利用必須」へとシフトした現在、賃貸保証会社の審査基準が生活の可否を分ける要因となっています。
保証会社は主に3系統に分類されます。
- 信販系(オリコ、ジャックス等):最も審査が厳格。CICやJICCなどの指定信用情報機関を参照し、クレジットカードの滞納履歴やローン延滞があれば即座に否決されます。
- LICC系(全国賃貸保証業協会加盟):加盟社間で家賃滞納履歴や賃貸トラブルのデータベースを共有して審査を行います。
- 独立系:独自の基準で審査を行い、過去の信用情報に傷があっても現在の収入や面談態度を重視して承認を出すケースがあります。
実務現場のデータによると、家賃滞納履歴がなくても「携帯電話端末の割賦代金の延滞」が信販系保証会社の審査落ち原因となるケースが多発しています。自身の信用状態を把握せずに申し込むと、部屋探しそのものが頓挫する事態を招きます。
2. 初期不良と製品保証を巡るトラブルの真実
デジタル機器や白物家電における初期不良と製品保証の運用も、消費者の誤認が多い領域です。
初期不良(購入直後の自然故障や動作不良)が発生した場合、多くの販売店は購入後7日〜14日以内に限り返品・新品交換に応じます。しかし、この期間を過ぎると「無償修理対応」に切り替わり、新品交換は受けられなくなります。また、フリマアプリ等での個人間売買で購入した製品は、正規販売店の領収書がない限りメーカー保証の対象外とされるケースが大半を占めます。
さらに盲点となるのが保証書の保管と再発行に関する規約です。原則として、メーカーや販売店は保証書の再発行を行いません。レシートや購入明細書(感熱紙)が経年劣化で文字消えし、購入日や店舗名が証明できなくなった結果、保証期間内にもかかわらず有償修理となる事例が消費生活センター等に寄せられています。購入直後にスマートフォンのカメラで撮影し、クラウド上に電子保存しておく自衛策が不可欠です。
一般に知られていない盲点とネットの誤解
保証を巡っては、インターネット上で誤った認識や古い情報が散見されます。特に注意すべき2つの誤解を正します。
誤解1:「破産すれば連帯保証人の責任も帳消しになる」という錯覚
ネットの相談掲示板等で「主債務者が自己破産すれば、借金そのものが消滅するのだから連帯保証人も払わなくて済むのではないか」という声を見かけますが、これは完全な誤りです。
破産手続きの法的効力は破産者本人にのみ及びます。主債務者が破産により免責決定を受けた瞬間、債権者は残債の全額を連帯保証人に対して一括請求します。主債務者を助けるつもりで保証人になった結果、主債務者が破産して救済され、保証人側が玉突きで自己破産に追い込まれるという悲劇は、債務整理の実務において極めて典型的なパターンです。
誤解2:「家族の借金だから自分にも返済義務がある」という思い込み
「親の借金」「配偶者のカードローン」について、同居している家族や子どもに当然に支払い義務があると思い込まされるケースがありますが、これも法的には否定されます。
民法上、保証契約は「書面または電磁的記録」で行わなければ効力を生じません(民法第446条第2項)。いくら血縁関係があろうと、自ら保証契約書に署名・押印していない限り、他人の借金を返済する法的義務は1円たりとも発生しません。悪質な債権者が親族に肩代わりを迫る行為は、貸金業法違反(過剰な取立ての禁止)に抵触します。
【プロの結論】「情」と「法」の境界線|共依存を断ち切る心理的バウンダリーと判断基準
保証契約を巡る問題の根底には、法律論だけでなく日本社会特有の人間関係構造が深く横たわっています。家族社会学や心理学の視点から分析すると、個人保証問題の本質は「心理的バウンダリー(自他の境界線)の曖昧さ」と「情緒的共依存」に帰着します。
「身内だから断れない」「相手を信用していないと思われるのが怖い」という心理は、健全な人間関係ではなく、他者の課題を自分の課題と混同するバウンダリーの崩壊です。経済的責任を感情で引き受ける行為は、結果として相手の自立の機会を奪い、破綻の道連れになるリスクを高めるだけです。
【プロの結論】保証契約に関わる際の判断基準
契約の局面において、どのような選択を取るべきか、明確な基準を提示します。
▼ 推奨できる判断基準(健全な契約行動)
- 機関保証の徹底活用:賃貸住宅は家賃保証会社、起業・事業融資は信用保証協会の制度保証や経営者保証非提供制度を利用する。手数料という金銭的コストを支払い、人間関係を保全する。
- 製品保証のデジタル一元管理:保証書・領収書を購入即日にクラウド保存し、初期不良対応期間内に完全な動作確認を行う。
- 極度額の厳密な精査:やむを得ず個人根保証を結ぶ場合は、万が一全額弁済しても自身の生活が破綻しない限度額(極度額)であるかを冷静に計算する。
▼ 絶対に避けるべき危険な判断
- 実印や印鑑証明の安易な貸与・交付:内容を確認しない白紙委任状や保証契約書への署名・押印は、法的破滅への片道切符となる。
- 「迷惑はかけないから」という言葉の鵜呑み:ビジネスや生活に「絶対」は存在しない。返済不能になった瞬間に法的責任を負うのは名義人本人である。
- 義理や情による連帯保証人の引受け:連帯保証人を求められた時点で「その借入額を相手に全額贈与できる覚悟」がない限り、断固として拒絶することが唯一の正解である。
保証契約の注意点まとめ
不測のトラブルから自身の生活と財産を守るために、契約前に確認すべきチェックリストを整理します。
- 契約種別の確認:単なる「保証人」か、権利主張が一切できない「連帯保証人」かを必ず約款で確認する。
- 極度額の記載有無:個人根保証契約の場合、極度額の定めがない契約は無効であるため、金額の妥当性を精査する。
- 主債務者の財務状況の開示確認:事業用融資の保証を個人に依頼する場合、主債務者には財産・収支状況の開示義務(民法第465条の10)がある。これを開示しない依頼には応じてはならない。
- 公的相談窓口の確保:万が一強要されたりトラブルに巻き込まれたりした場合は、日本司法支援センター(法テラス)や消費生活センター(局番なし188)へ早期に相談する。
【保証 と は】に関するよくある質問(FAQ)
Q1:メーカーの保証書を紛失してしまった場合、無償修理は一切受けられませんか?
A1:原則として保証書原本の提示が必要ですが、家電量販店の会員アプリやECサイトの購入履歴、クレジットカードの決済明細によって「購入日」「購入店舗」「製品型番」が証明できれば、特例としてメーカー保証が適用されるケースがあります。まずは購入店舗のカスタマーサポートへ相談してください。
Q2:友人から「名前を貸すだけで絶対に迷惑はかけない」と頼まれた連帯保証人。途中で辞めることはできますか?
A2:一度成立した連帯保証契約を、保証人の都合で一方的に解除することは法的に不可能です。解除するには「債権者(金融機関や貸主など)の同意」が必要ですが、代わりの確実な担保や新たな連帯保証人を立てない限り、債権者が同意することは実務上ほぼありません。
Q3:信用保証協会を利用して融資を受ける際、保証料は返還されることがありますか?
A3:借入金を期日より前に繰り上げ完済した場合、未経過期間に応じた信用保証料の全額または一部が返戻金として戻ってくる制度があります。ただし、計算上の返戻金額が少額(各協会の定める基準以下)の場合や、手数料が差し引かれることで返還されないケースもあります。
まとめ:法的な境界線を理解し、リスクをコントロールする賢い選択を
「保証」は、経済社会において信用を補完し、円滑な取引を実現するために欠かせない優れたインフラです。製品の品質を約束するメーカー保証や、個人の信用力を補強する信用保証協会など、正しく使えば生活や事業を力強く支える盾となります。
一方で、法的な意味を深く考えずに「人」の保証を引き受ける行為は、自らの人生の主導権を他人に委ねる重大なリスク行為です。「保障」「補償」との意味の違いを明確に意識し、契約を結ぶ際は感情に流されず、法的な責任の範囲を冷静に見極める姿勢が何よりも重要です。 (出典: 保証 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。