慰安旅行とは?社員旅行との違いや廃止が進む理由・税務要件を徹底解説
職場の恒例行事として長年親しまれてきた「慰安旅行」。かつては高度経済成長期の日本型雇用を象徴する社内イベントでしたが、働き方の多様化やプライベート重視の機運が高まる2026年現在、その存在意義や開催スタイルは大きな転換点を迎えています。「社員旅行と何が違うのか」「なぜ最近は廃止する企業が増えているのか」「会社の経費で落とすための税務ルールはどうなっているのか」といった疑問を抱くビジネスパーソンや企業担当者は少なくありません。
実務においては、経理処理上の福利厚生費としての非課税要件や、労働基準法における参加義務と労働時間の線引きなど、法務・税務両面で極めて厳密な管理が求められます。本稿では、慰安旅行の基礎知識から社員旅行との本質的な違い、時代遅れと評される背景にある心理的・構造的要因、税務調査で否認されないための経理ルール、そして角を立てずに断る実践的なテクニックまでを余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:慰安旅行は従業員の「慰労・リフレッシュ」を主目的とする行事であり、広義の社員旅行に含まれるが、実務上の税務・労務ルールは共通している。
- 要点2:近年廃止が進む主因は「プライベートの侵害(心理的バウンダリーの不一致)」とハラスメントリスクであり、若手を中心に自由時間を求める声が圧倒的。
- 要点3:福利厚生費として非課税処理するには「4泊5日以内」「全体参加率50%以上」「会社負担額が社会通念上妥当」などの国税庁基準を満たすことが必須。
【基本概念】慰安旅行とは?社員旅行との違いと本来の目的・効果
慰安旅行とは、企業が従業員の日頃の労働や功績をねぎらい(慰労)、心身のリフレッシュや親睦を深めるために企画・実施する旅行行事です。文字通り「慰安(心をなぐさめ、労をねぎらうこと)」に重点が置かれており、温泉地やリゾート地での宿泊、宴会などが定番のプログラムとして組み込まれてきました。
日常の業務から離れて同僚や上司と寝食を共にすることで、組織の一体感を高め、部署間の垣根を越えたコミュニケーションを活性化させる目的と効果が期待されてきました。経営層にとっては、社員のモチベーション向上や離職防止といったインセンティブ施策の一環としての役割も担っていました。
日常会話やビジネスシーンにおいて「社員旅行」と「慰安旅行」はほぼ同義語として使われていますが、言葉が持つ本来のニュアンスやフォーカスには明確な差異が存在します。
「社員旅行」が研修、工場見学、周年記念式典、チームビルディングなど社内行事全般を包括する上位概念であるのに対し、「慰安旅行」はあくまで業務慰労や観光・親睦に特化した性格を持ちます。ただし、後述する経理処理(勘定科目)や税務上の取り扱い、労務管理上の判断基準においては、名称の違いによる差異はなく、実質的な旅行内容と参加形態によって法的に判断されます。

【なぜ廃止が加速?】「時代遅れ」「行きたくない」若手の本音と3大要因
かつては福利厚生の花形だった慰安旅行ですが、民間調査機関や各種アンケート調査によると、社員旅行・慰安旅行を実施する企業割合は年々減少し、現在では全企業の約2割〜3割前後にまで落ち込んでいます。なぜここまで「社員旅行は時代遅れ」と見なされ、慰安旅行の廃止を決断する企業が相次いでいるのでしょうか。現場の生の声と社会心理学的な分析から、その決定的な要因が浮き彫りになっています。
SNSやネット掲示板、ビジネスパーソンのコミュニティを観察すると、「休日に会社の人と過ごすのは実質的な残業」「無給で上司にお酌をする接待旅行に行きたくない」「プライベートの時間を奪われたくない」といった痛烈な本音が溢れています。企業が良かれと思って企画したイベントが、従業員側には過度な精神的ストレスとして受け止められている実態があります。
このギャップが生じる背景には、以下の3つの構造的理由が存在します。
第1に、心理的バウンダリー(公私の境界線)に対する価値観の変化です。
昭和・平成初期までの「会社は家族」という共同体モデルから、個人のプライベートな領域を尊重する自立型モデルへと労働者の意識が劇的にシフトしました。特にZ世代を中心とする若手層にとって、職場はあくまで契約に基づく労働の場であり、休日の拘束や過度な私生活への介入は「心理的安全性」を脅かす要因にしかなりません。
第2に、ハラスメントリスクの増大です。
アルコールが伴う大部屋での宴会や移動中の車内は、セクシャルハラスメントやパワーハラスメントが発生しやすい温床となります。「芸出しの強要」「お酒の無理強い」「プライベートの詮索」などがコンプライアンス違反として厳しく問われる時代になり、管理職や人事部門にとっても開催自体が極めてハイリスクな業務となっています。
第3に、費用対効果(ROI)へのシビアな経営判断です。
1人あたり数万〜十数万円の予算を投じても、社員のエンゲージメントが向上するどころか不満が蓄積するのであれば、投資として完全に失敗です。その予算を「特別手当」や「選択型福利厚生(カフェテリアプラン)」、「資格取得支援」に振り向けた方が、採用力強化や離職防止に直結するという判断が経営陣の間で定着しました。
【データ徹底比較】慰安旅行・社員旅行の形態別メリット・デメリットと実態数値
組織の形態や目的に応じて、社内イベントのあり方は多様化しています。従来の宴会型慰安旅行から最新の選択制プランまで、それぞれの特徴とコスト相場、メリット・デメリットを客観的データに基づいて比較検証します。
| 旅行・行事形態 | 詳細・数値データ | 一般的な基準・費用相場 | 編集部の見解・評価 |
|---|---|---|---|
| 従来型・温泉宴会型 (1泊2日・全員参加) | 社員満足度:約28% 拘束時間:24〜30時間 若手不満率:65%超 | 1人あたり 5万〜10万円 (宿泊費・貸切バス・宴会代含む) | アルコール強要や人間関係の摩擦リスクが高く、現代のコンプライアンス基準では見直しが推奨される。 |
| 体験・ワークショップ型 (日帰り・チームビルディング) | 社員満足度:約62% 業務連動性:高 拘束時間:日中6〜8時間 | 1人あたり 1.5万〜3.5万円 (会場費・講師料・昼食代) | 就業時間内に完結しやすく、目的が明確なため社員の納得度が高い。宿泊を伴わないため拘束感も少ない。 |
| 選択型・カフェテリアプラン (個人旅行補助・体験チケット) | 社員満足度:約88% 利用率:75〜90% 集団拘束:ゼロ | 年間 3万〜5万円相当 (ポイントや補助金として付与) | 最も社員満足度が高く、公私の境界線を保てる。組織の一体感醸成には別施策が必要となる点が留意点。 |
| 完全廃止・手当還元型 (旅行全廃+賞与・特別手当) | 社員満足度:約82% 管理工数削減:100% 幹事負担:ゼロ | 旅行予算を全額給与・賞与に上乗せ (※所得税・社保の課税対象) | 経務の幹事負担やトラブルを完全に防げる最も合理的な選択肢。現金還元は給与課税となる点に注意。 |

【税務の盲点】福利厚生費として落とすための「国税庁非課税要件」と経理処理
慰安旅行を実施する企業にとって、最大の関門となるのが税務上の取り扱いです。会社の経費(勘定科目:福利厚生費)として処理したつもりでも、税務調査で要件を満たしていないと判断されると、旅行代金が「従業員への給与」とみなされ、給与課税(所得税の源泉徴収漏れや追徴課税)の対象となります。
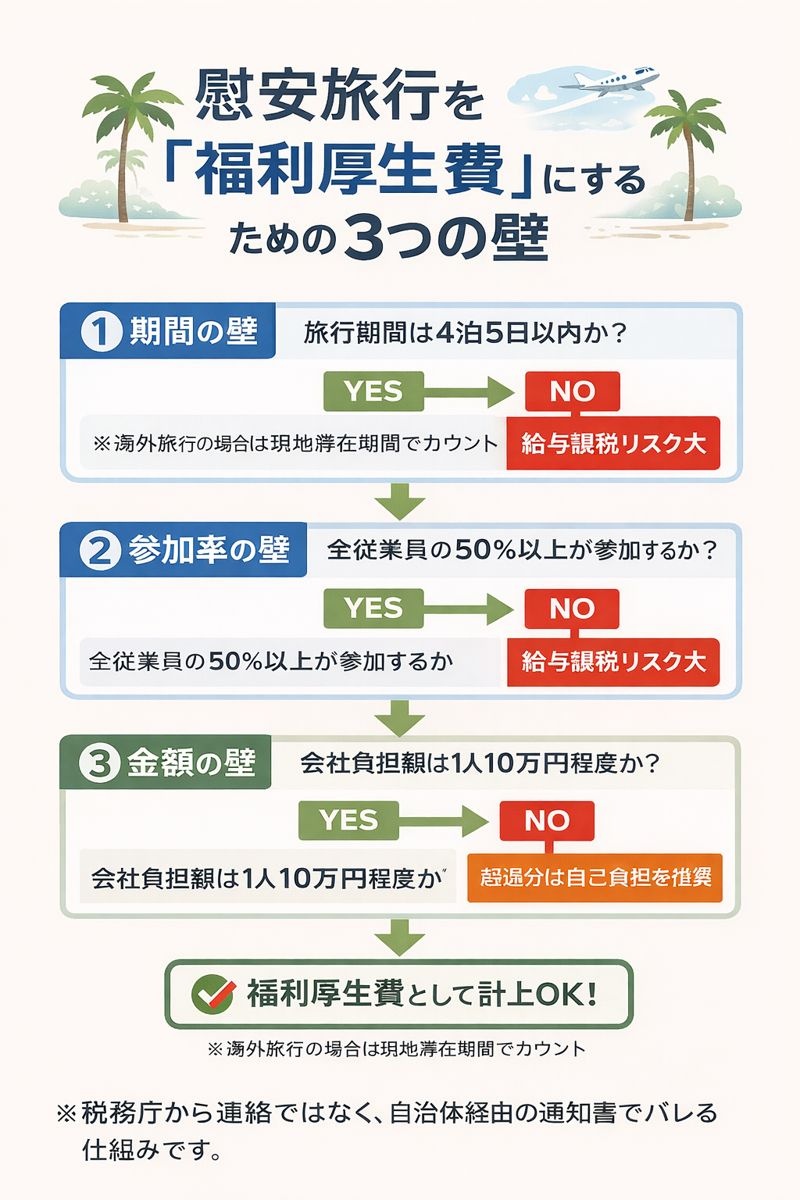
国税庁(タックスアンサー No.2603「従業員レクリエーション旅行や研修旅行」)では、会社が負担した旅行費用を従業員の課税所得としないための明確な基準を設けています。以下の要件をすべて満たす必要があります。
1. 旅行期間が「4泊5日以内」であること
海外旅行の場合も、現地での滞在日数が4泊5日以内(機中泊を除く)である必要があります。これを超える長期旅行は原則として非課税対象外となります。
2. 全従業員の「50%以上」が参加すること
全社単位で行う場合は全従業員の過半数、工場や支店・部署単位で行う場合もその事業所の従業員の50%以上が参加していなければなりません。役員だけで行く旅行や、特定の営業成績優秀者だけを招待する報奨旅行(インセンティブ旅行)は福利厚生費にはならず、交際費または役員賞与・給与として課税されます。
3. 会社の費用負担額が社会通念上一般的な範囲であること
会社が負担する金額の上限について国税庁は厳密な数値を明文化していませんが、過去の判例や税務慣務上、会社負担額は社員1人あたり概ね10万円前後(自己負担額を除く)が非課税として認められる一般的な目安とされています。豪華客船クルーズや超高級ホテル滞在など、過度に高額な費用は給与課税のリスクが跳ね上がります。
実務で頻繁にトラブルとなるのが、「慰安旅行の費用負担は会社全額でよいのか、積立金が必要なのか」という点、そして「不参加者への現金支給」です。
会社が費用の全額を負担すること自体は、上記基準の範囲内であれば税務上全く問題ありません。しかし、旅行に参加しなかった従業員に対して「旅行に行かない代わりに旅行代金相当額(例:5万円)を現金で支給する」という処理を行うと、参加した社員も含めた全員分の旅行費用が給与として課税されるという極めて重い税務リスクが生じます。選択肢として金銭給付が用意されている場合、旅行自体が給与の現物支給と判定されるためです。
【労働法とリスク】参加義務はある?休日の労働時間扱いと給与支払いの境界線
「休日に実施される慰安旅行は、労働時間になるのか?」「行きたくないのに強制参加させられた場合、給与は発生するのか?」という問題は、労働基準法および労務管理の観点から明確なルールが存在します。
法的な判断基準の核心は、「指揮命令下に置かれているかどうか(強制力の有無)」です。
もし会社が就業規則や上司の職務命令によって参加を義務付けている場合、あるいは不参加者に対して有給休暇の取得を強制したり人事評価で減点するなどの実質的なペナルティを科している場合、その旅行は「業務(労働時間)」とみなされます。
したがって、旅行が土日などの休日に開催されるのであれば、会社は参加者全員に対して休日割増賃金(労基法第37条に基づく手当)を支払う法定義務が発生します。これを怠れば明白な労働基準法違反となります。
逆に、完全に自由参加であり、不参加によっていかなる不利益も生じない場合は、プライベートな任意行事となるため労働時間には該当せず、給与や割増賃金の支払い義務は発生しません。ただし、自由参加である以上、会社側は参加を強要することは一切できません。
【プロの結論】健全な組織運営を保つための判断基準と処方箋
組織心理学や人事労務の観点から見れば、2026年における最適な社内コミュニケーション設計は「一律強制の一体感」を捨て、「選択の自由と心理的安全性の確保」へ舵を切ることです。もし慰安旅行を継続するのであれば、就業時間内の日帰りプログラムにするか、あるいは積立金を廃止してカフェテリアプラン等の柔軟な福利厚生へ移行することが、従業員の満足度向上と企業防衛の双方を満たす最善策となります。
【実務テンプレート】角を立てない「断り方」と幹事向け「社内案内文」
慰安旅行を巡る現場のストレスを最小限に抑えるため、参加したくない一般社員向けの実践的な断り方と、トラブルを未然に防ぎたい幹事・人事担当者向けの社内案内文テンプレートを公開します。
角を立てずに不参加を伝える実践的な断り方(例文)
断る際の鉄則は、「感謝とねぎらいを前置きし、プライベートなやむを得ない事情(冠婚葬祭・家庭の事情・体調管理)を理由にしつつ、会社の行事自体を否定しない」ことです。
「幹事の皆様、旅行の企画とご手配をいただき誠にありがとうございます。せっかくお声がけいただいたところ大変心苦しいのですが、あいにく当日は以前より外せない家庭の所用(親族の法事/通院/家庭の記念行事)が入っており、今回は参加を見送らせていただきたく存じます。皆様にとって実り多く楽しい旅行となりますよう心よりお祈り申し上げます。直前の欠席連絡とならないよう取り急ぎご報告申し上げます。」
幹事・総務向け:参加強要を防ぐ社内案内文テンプレート
労務トラブルや税務上の否認を防ぐため、社内通知には「任意参加であること」「費用負担の範囲」「不参加時の勤務形態」を明確に記載しておく必要があります。
件名:【ご案内】2026年度 社員親睦・慰安旅行の開催および出欠確認について
本文:
社員の皆様
日頃の業務、大変お疲れ様です。総務部(幹事)より今年度の社員親睦旅行についてご案内申し上げます。
日頃の労をねぎらい、部署間の親睦を深める機会として以下の通り企画いたしました。本旅行は【自由参加】となっておりますので、ご自身のスケジュールに合わせて出欠をお知らせください。
1. 日程:2026年〇月〇日(土)〜 〇月〇日(日)1泊2日
2. 行先:〇〇温泉(〇〇県)
3. 費用:会社全額負担(※一部個人的な飲食・お土産代は自己負担となります)
4. 不参加者の取り扱い:休日の任意イベントのため、不参加による業務上の不利益等は一切ございません。
5. 出欠回答期限:〇月〇日(金)18:00まで
※ご不明な点や個別の配慮事項がございましたら、幹事までお気軽にお問い合わせください。
【慰安旅行とは】に関するよくある質問(FAQ)
Q1:慰安旅行に行かない場合、浮いた分の旅費を現金で受け取ることはできますか?
A1:原則としてできません。不参加者に旅行代金相当の金銭を支給すると、税務上「給与の現物支給選択肢」とみなされ、旅行に参加した社員も含めた全員分の旅費が給与課税(所得税の課税対象)となってしまいます。多くの企業が不参加者への現金補填を行わないのは、この税務ルールが存在するためです。
Q2:慰安旅行中の移動中や宿泊先でのケガは、労災保険(労働者災害補償保険)の対象になりますか?
A2:旅行が「業務」と認められるか否かで判断が分かれます。参加が強制であり労働時間とみなされる場合は労災保険の対象となる可能性がありますが、完全自由参加の私的なレクリエーションとみなされる場合は原則として労災の適用外となります。万一に備え、会社側で民間の国内旅行傷害保険・レクリエーション保険に加入しておくのが実務上の通例です。
Q3:役員や経営陣だけで行く旅行は、福利厚生費として経費で落とせますか?
A3:福利厚生費としては認められません。福利厚生費は全従業員の平等な福祉向上を目的とするものであるため、役員のみの旅行は「役員賞与」または「役員への給与」と判定され、会社側で損金算入できないばかりか、役員個人に所得税が課税されます。事業計画策定などの実質的な役員合宿であれば「研修費」や「会議費」として処理できる余地がありますが、観光主体の慰安旅行は否認されます。
Q4:会社が全額費用を負担する場合、どこまでの金額なら経費として認められますか?
A4:国税庁の基準では「社会通念上一般的な範囲」とされており、実務上は会社負担額が1人あたり概ね10万円前後(1泊2日〜2泊3日程度)が一般的な許容ラインとされています。これを超える超高級ホテルでの豪遊や海外ファーストクラス利用などは、過大役務供与として給与課税される可能性が極めて高くなります。
まとめ:変化する組織とこれからの社内コミュニケーションのあり方
かつて全盛を誇った一律参加型の慰安旅行は、働き方改革や個人尊重の潮流の中で、その役割を終えつつあります。形式的な慣習に囚われて形骸化した旅行を強行することは、従業員のエンゲージメントを低下させるだけでなく、税務調査リスクや労使間トラブルの火種を抱え込むことと同義です。
一方で、部署を超えた相互理解や日頃の労いの場自体が不要になったわけではありません。就業時間内に完結するチームビルディングイベントや、個人の好みに応じたカフェテリアプランへの移行など、社員一人ひとりの「心理的バウンダリー」を尊重した新しい形のコミュニケーション施策を模索することが、強い組織づくりへの確かな道筋となります。 (出典: 慰安 旅行 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。