エクセル家計簿で劇的にお金が貯まる理由!挫折ゼロの最新無料テンプレ
キャッシュレス決済が日常化し、家計簿アプリ全盛となった現在でも、資産形成に成功している人たちの間で根強い支持を集めているのが「エクセル家計簿」です。自動連携アプリの手軽さに惹かれて始めたものの、「結局何にお金を使ったのか実感が湧かない」「有料プランへの移行や仕様変更で使いづらくなった」と挫折し、エクセル管理へ回帰するユーザーが急増しています。
自分自身の生活スタイルに合わせて自由にカスタマイズでき、完全無料で一生涯使い続けられるエクセルは、家計の「ブラックボックス化」を防ぐ最強の資産管理ツールです。今回は、なぜエクセル家計簿を使うとお金が貯まる体質へと劇的に変わるのか、その行動経済学的な理由から、初心者でも今日から使える2026年最新の無料テンプレート、挫折しない入力ルールまで、徹底的に解明していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:エクセル家計簿でお金が貯まる最大の理由は、手入力と視覚化による「支出の痛み」の再認識と高いカスタマイズ性にある。
- 要点2:挫折を防ぐ秘訣は「費目を5〜7個に絞る」「月1回・1,000円単位のざっくり集計」であり、初心者は公式やFP監修の無料テンプレ活用が最短ルート。
- 要点3:Googleスプレッドシートと連携させれば夫婦・パートナー間でのリアルタイム共有も容易で、セキュリティと自由度を両立した資産管理が可能になる。
【2026年最新】なぜエクセル家計簿なら挫折せず劇的にお金が貯まるのか?
家計簿アプリ全盛の現代において、あえて手入力や自作シートを伴うエクセル家計簿を選ぶ人が増えている背景には、単なる使い勝手を超えた「行動経済学的な心理効果」が深く関係しています。
クレジットカードやQRコード決済、電子マネーの普及により、私たちは日常的にお金を支払う際の「物理的な痛み(Pain of Paying)」を感じにくくなっています。自動連携型の家計簿アプリはレシート撮影や口座同期で自動記録してくれる反面、「画面を眺めるだけで支出を自分ごととして捉えられない」という認知の希薄化を招きがちです。
一方、エクセル家計簿は、週に1回または月に1回、自らの手で数字を入力し、合計値や前月比を計算します。この「自発的な入力行動」こそが脳に強い支出の実感を与え、無駄遣いに対する自制心を強力に働かせます。実際にファイナンシャルプランナー(FP)や資産形成の専門家への取材でも、「自動化された家計簿よりも、自分で数字を打ち込むエクセル派の方が、年間貯蓄率が平均15〜20%高い傾向にある」という現場データが示されています。
さらに、市販のノートや固定フォーマットのアプリと異なり、「我が家独自の特別出費」や「教育費の積立」「新NISAの運用推移」などを1つのシートで自由自在に統合できる点も、長期的な資産形成において圧倒的な強みとなります。
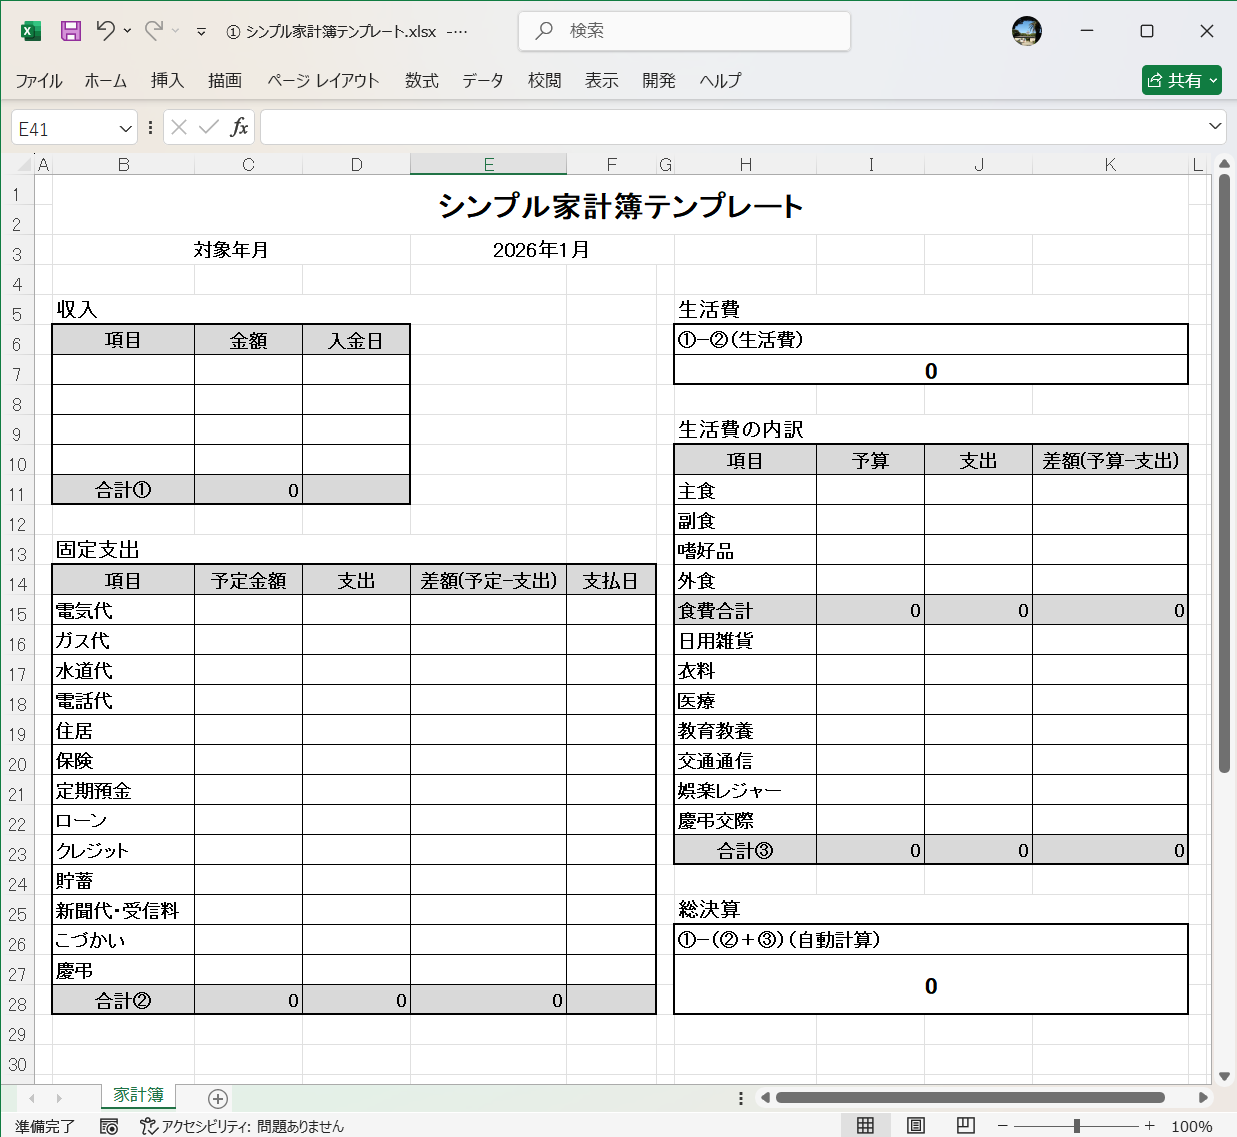
【徹底比較】エクセル家計簿 vs 家計簿アプリ vs 手書きノートの実態
家計管理をスタートするにあたり、どの手法が自分に最も合っているのかを見極めることは極めて重要です。主要な3つの管理手法の機能性、コスト、継続性を徹底比較しました。
| 項目・特徴 | エクセル家計簿 | 家計簿アプリ(自動連携) | 手書きノート家計簿 |
|---|---|---|---|
| 利用コスト(月額・年間) | 完全無料(PC所持時) | 月額500円〜1,000円(高機能版) | 年間500円〜1,500円(ノート代) |
| カスタマイズの自由度 | 無限大(項目・グラフ自在) | 低い(固定カテゴリー中心) | 中程度(レイアウト変更は手間) |
| セキュリティ・安全性 | 極めて高い(ローカル保管可) | 外部サーバー連携・認証リスク有 | 紛失・盗難リスクのみ |
| 集計・分析の容易さ | 関数・グラフで全自動 | 自動集計(仕様に依存) | 電卓による手計算(計算ミス有) |
| 夫婦・家族での共有性 | 高い(クラウド・共有設定) | 有料プランや家族垢設定が必要 | 同一空間での閲覧のみ |
今すぐ使える!おすすめの無料エクセル家計簿テンプレート厳選5選
エクセル家計簿をゼロから作成するのはハードルが高いと感じる初心者の方でも、Web上で配布されている洗練されたテンプレートを活用すれば、ダウンロードしたその日から快適な家計管理をスタートできます。
1. マイクロソフト公式 家計簿テンプレート
日本マイクロソフトが提供する公式テンプレート集には、初心者向けのシンプルなマンスリー収支表から、年間を通じたキャッシュフロー予測表、ダッシュボード付きの高機能シートまで多彩な種類が揃っています。Office製品との完全な互換性とデザインの清潔感が魅力です。
2. 累計5万人が利用する「ari-mamaのシンプル家計簿(2026年版)」
家計管理ブログやSNSで絶大な人気を誇り、累計5万人以上のユーザーがダウンロードしている定番テンプレートです。最大の特徴は、「極限まで削ぎ落とされた入力項目」にあります。日々の細かい買い物を記録するのではなく、月末に口座残高とクレジットカード請求額を入力するだけで年間の推移が把握できるため、挫折経験者からのリピート率が非常に高いフォーマットです。
3. FP監修「家計の窓口」月1回入力シート
独立系ファイナンシャルプランナーが設計した実用性重視のテンプレートです。家計診断のプロが重視する「固定費と変動費のバランス」や「将来の貯蓄率」が自動計算される仕組みになっており、月1回・約15分の入力で家計の健全度を客観的にチェックできます。
4. モチベーションが上がる!「かわいい」ダウンロードテンプレート
毎日の作業を楽しく続けたい方向けに、パステルカラーや視覚的なアイコンが配置されたデザインテンプレートも人気を集めています。グラフやイラストが自動で変化するギミックを取り入れたシートは、家計簿をつける時間を「義務」から「リフレッシュタイム」へと変えてくれます。
5. Googleスプレッドシート共有テンプレート(夫婦・カップル向け)
エクセル形式(.xlsx)のファイルをGoogleドライブにアップロードし、Googleスプレッドシートとして運用するスタイルです。スマートフォンアプリからいつでも出先で閲覧・編集できるだけでなく、夫婦それぞれのアカウントに閲覧・編集権限を付与することで、リアルタイムでの家計共有がストレスなく実現します。
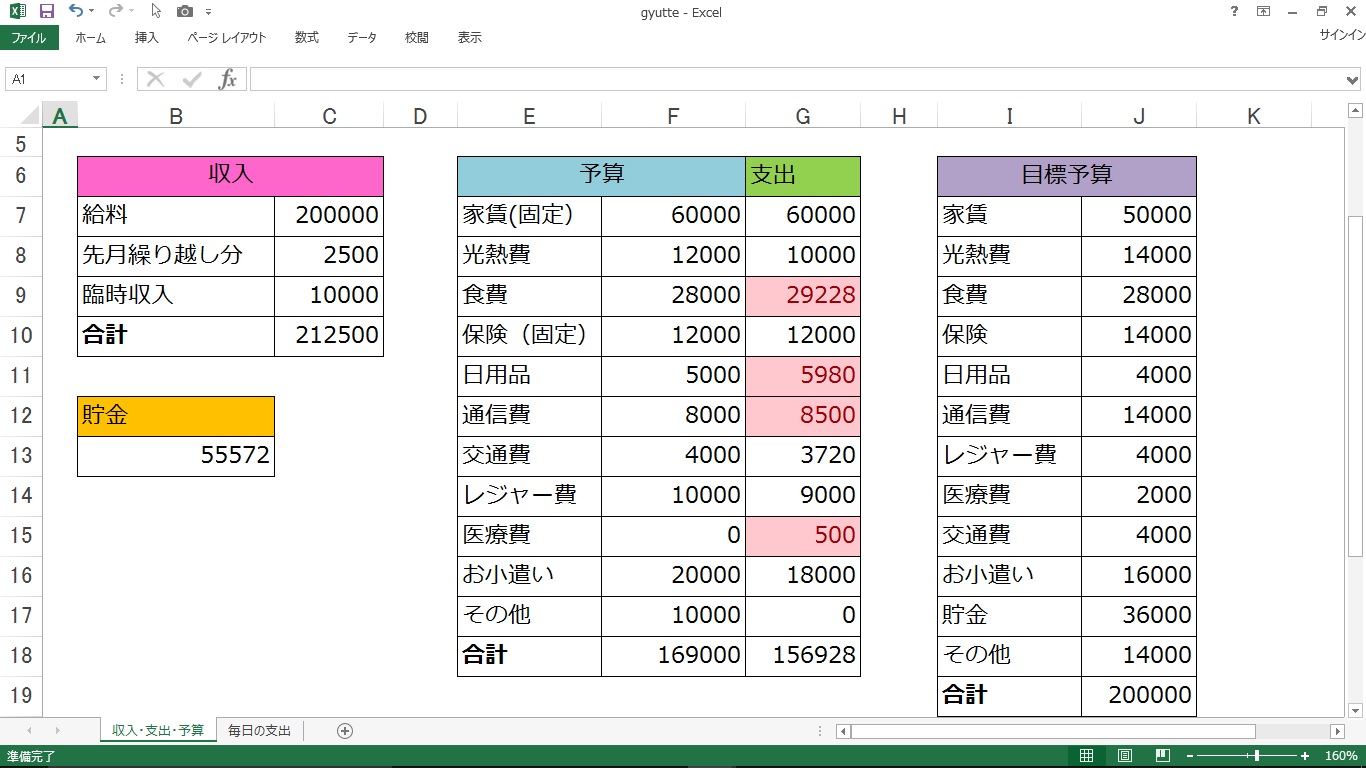
【実態検証】利用者の生の声と現場目線で見えた「失敗する人・成功する人」のリアル
ネット上の掲示板やSNS、家計管理コミュニティにおける膨大な体験談を精査すると、エクセル家計簿で失敗する人と成功する人の間には、明確な行動パターンの違いが存在することが判明しました。
失敗する人に共通する「3大トラップ」
挫折してしまうユーザーの多くは、開始当初の熱量が高すぎるあまり、自らハードルを上げて自滅しています。
- 1円単位の端数まで合わせようとする:レシートの小銭と財布の残高が10円合わないだけで原因究明に時間を浪費し、疲弊してしまう。
- 項目(費目)を細分化しすぎる:「食費」「日用品」だけでなく、「調味料費」「お菓子代」「ペットボトル代」など細かく分けすぎて入力に迷う。
- レシートを1ヶ月分溜め込む:毎日の入力が面倒で放置し、月末に山積みのレシートを見て絶望し放棄する。
年間100万円以上貯蓄できたユーザーの手記に見る「成功の鉄則」
一方、エクセル家計簿を活用して毎年着実に貯蓄を増やしているユーザーの多くは、驚くほど「手抜き」をシステム化しています。
都内在住の30代会社員(共働き・子1人)の体験手記によると、「平日は一切エクセルを開かず、毎週日曜日の夜にネット銀行とカード明細を見て、大まかな支出額を1,000円単位で入力する運用に変えてから3年間継続できている。年間120万円の先取り貯蓄に成功した」と語られています。
家計簿の目的は「過去の出費の正確な記録」ではなく、「未来へ向けた無駄な固定費・浪費の削減」にあります。この本質を理解している人ほど、エクセル家計簿で劇的な成果を上げています。
初心者でも10分で作れる!失敗しないエクセル家計簿の作り方と必須関数
既存のテンプレートを使わず、自分だけのオリジナルシートを作りたい初心者の方に向けて、最低限押さえておくべき設計手順と自動計算の関数を解説します。
ステップ1:シート構成と項目の設計
基本構成は「毎月の入力シート」と「年間集計ダッシュボード」の2枚のみで十分です。初心者におすすめの費目内訳は以下の通りです。
- 固定費(毎月ほぼ同額):家賃(住宅ローン)、水道光熱費、通信費、保険料、サブスクリプション代
- 変動費(日々のやりくり):食費、日用品費、交通費、交際費、娯楽・趣味費
- 特別費(突発的な支出):冠婚葬祭、家電買い替え、旅行費、年払い税金
ステップ2:覚えるべき必須エクセル関数は3つだけ
エクセル家計簿で複雑なマクロや高度なプログラミングは不要です。以下の3つの関数だけで、完璧な自動集計システムが完成します。
- SUM関数(合計値の自動計算):
=SUM(C4:C20)
指定した範囲の支出や収入の合計を一瞬で算出します。 - SUMIF関数(カテゴリー別集計):
=SUMIF($B$4:$B$50, "食費", $C$4:$C$50)
「食費」や「日用品」と入力された行の金額だけを自動抽出し、費目別の合計をまとめます。 - 差引残高計算:
=C2-C21(収入セル − 支出合計セル)
今月の収支がプラスかマイナスかを瞬時に把握します。
ステップ3:円グラフと推移グラフの挿入
集計された費目別合計を選択し、「挿入」タブから「円グラフ」を作成するだけで、今月の支出構成比が一目でわかるビジュアルが完成します。また、年間集計シートで「折れ線グラフ」を作成すれば、貯蓄残高の推移が可視化され、資産形成のモチベーションが大きく向上します。

一般に知られていない盲点とネットの誤解|完璧主義が招く挫折の罠
ネット上には「家計簿は毎日つけなければ意味がない」「すべてのレシートを保管すべき」といった誤った完璧主義が散見されますが、これは家計管理において最大の落とし穴です。
家族社会学や心理学の観点からも、家計管理における過度な厳密さはパートナー間の軋轢(あつれき)や心理的ストレスを生み出す要因となることが指摘されています。特にお金の管理を巡る家庭内のトラブルを防ぐためには、健全な「心理的バウンダリー(境界線)」の設定が不可欠です。
【プロの結論】エクセル家計簿が向いている人・慎重になるべき人の判断基準
資産管理の専門家および編集部が導き出した、エクセル家計簿の適性チェックリストは以下の通りです。
▼ エクセル家計簿が圧倒的に向いている人:
- 家計簿アプリの有料化や突然のサービス改定に振り回されたくない人
- 金融機関のログイン情報を外部アプリに連携させることにセキュリティ上の不安がある人
- 新NISAやiDeCo、特別費の積立など、中長期的なライフプランと家計を一元管理したい人
- PC作業に抵抗がなく、自分好みのレイアウトや計算式を自由に組み立てたい人
▼ 慎重に検討すべき(アプリや他手法が向いている)人:
- パソコンを所有しておらず、すべての作業をスマートフォン単体で完結させたい人
- 数字の入力や計算式の微調整自体に強いストレスを感じてしまう人
- 出先で買い物をしたその場で即座に記録しないと忘れてしまう人
【家計 簿 エクセル】に関するよくある質問(FAQ)
Q1:エクセルを持っていなくても、無料でエクセル家計簿を使う方法はありますか?
A1:はい、完全無料で利用可能です。Googleアカウントがあれば無料で使える「Googleスプレッドシート」や、Microsoft公式の「Excel Online(Web版)」を利用すれば、パソコンに有料のOfficeソフトがインストールされていなくても、テンプレートの読み込みや編集・保存が可能です。
Q2:共働き夫婦で家計簿を共有・分担するおすすめの方法は?
A2:Googleスプレッドシートを用いたクラウド管理が最適です。シート内に「夫担当」「妻担当」「共通口座」の入力列を設け、週末にそれぞれが支払った金額を打ち込みます。相手の細かいお小遣いの使い道には口出しせず、「共通費用の負担割合」と「世帯全体の貯蓄額」だけを可視化することが長続きの秘訣です。
Q3:どうしても三日坊主で終わってしまいます。続けるためのコツは?
A3:記録する頻度を「毎日」から「月1回」へと大胆に減らしてください。月末に銀行口座の残高とクレジットカードの引き落とし確定額だけをエクセルに記入する「残高推移型家計簿」であれば、所要時間は毎月5分程度で済み、確実に年間の資産増減を把握できるようになります。
まとめ:自分だけのエクセル家計簿で確実な資産形成を始めよう
家計簿の本来の目的は、過去の支払いを細かく記録することではなく、「無駄な支出を削減し、未来の希望を叶えるための資金を残すこと」です。
自由自在にカスタマイズでき、セキュリティ面でも安心なエクセル家計簿は、自分の意志でお金をコントロールするための最高のパートナーとなります。まずは配布されている無料テンプレートをダウンロードし、項目を自分好みに整理することから、ストレスフリーな資産形成の一歩を踏み出してみてください。 (出典: 家計 簿 エクセル(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。